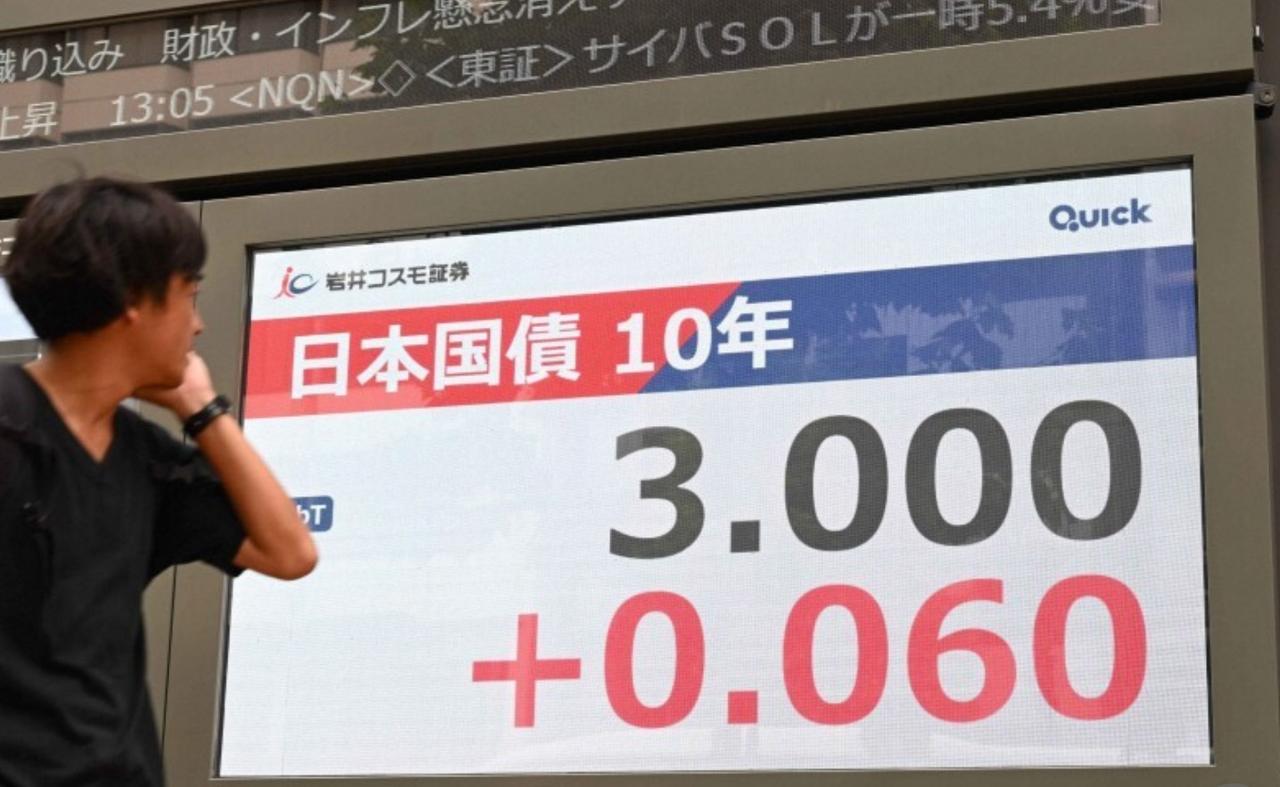
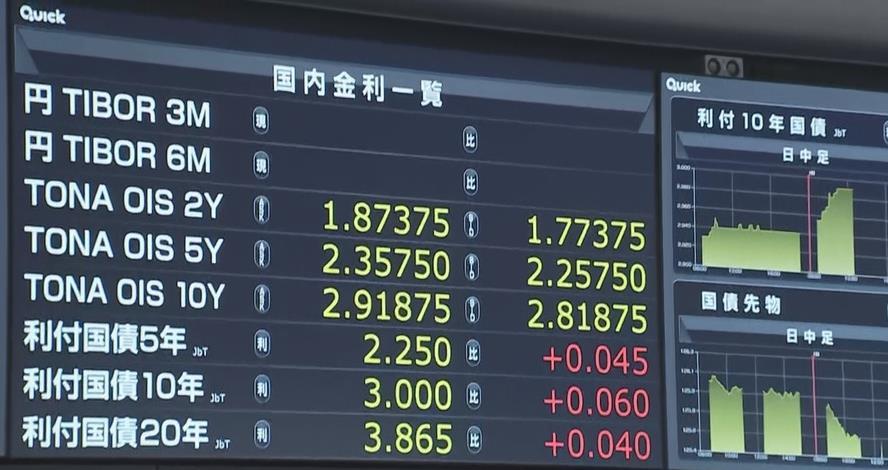
【日本长期利率一度突破3%,创下30 年新高,对高市内阁扩张财政的担忧引发抛售国债。】9月1日,综合多家日媒报道——当日的东京债券市场,作为长期利率指标的新发10年期国债收益率走高(收益率走高意味债券价格下跌),盘中一度突破3.0%关口,收益率较前一交易日收盘价上涨超0.06%,接连刷新30年来的利率高点。据日本相互证券数据:这是自1996年9月后,时隔30年再度触及该高位。上周末,美联储主席沃什在演讲中释放出可能提前加息的信号,美国长期利率持续走高。随着美国利率上行消息传导至今日的东京市场,叠加市场普遍预期日本央行9月将加息,国债抛售持续发酵。另外美军再次打击伊朗军事设施,令市场担忧原油供给受阻,推高油价,市场对通胀的警惕情绪升温,进一步推动美日两国国债均遭抛售。与此同时,对高市内阁财政恶化担忧同样推升利率上行压力。随着截止8月31日2027财年预算概算要求申报结束,普通会计总预算规模预计膨胀至约143万亿日元的创下历史新高的消息,引发市场对高市内阁财政状况恶化的担忧加剧。换言之,高市推行扩张性财政政策,利息偿付负担随之增加,形成利率上行压力,诱发国债卖盘。
市场主流观点认为,将于本月17‑18日召开的日本央行货币政策会议大概率会实施加息,也进一步刺激国债遭抛售。国债的属性是利率走高时存量国债价值会下跌,因此投资者会倾向卖出国债,转向收益更高的其他金融产品。长期利率会影响企业、个人一年以上期限的借贷成本,住房贷款的固定利率也与之挂钩,会直接对家庭财务造成冲击。
点评几句——本次事件的核心逻辑在于:10年期国债收益率冲至3%,是外部因素+内部财政+货币政策预期三重共振的结果。一是海外输入压力:美联储释放偏鹰派信号抬升美债利率;中东地缘冲突推高油价,强化全球通胀预期。美债收益率上行,会对日本国债形成比价压力,如果日美利差再度拉大,日元会面临贬值压力,倒逼日本利率被动抬升。二是日本自身财政隐患:2027财年概算预算逼近143万亿日元,财政规模不断扩张。日本政府债务本就处于全球主要经济体最高水平,利率上涨之后,政府要支付的国债利息会大幅膨胀,利息支出反过来又加重财政负担,形成“利率走高-付息暴增-财政更弱-进一步抛售国债-利率继续走高” 的负反馈风险。市场正是出于对这套恶性循环的担忧,开始加大主动抛售国债。三是日本央行加息预期:市场押注9月政策会议加息。国债价格和收益率反向,预期未来利率要涨,投资者就会现在卖出旧国债,造成收益率提前上行。从对日本国内的现实影响看,居民端:长期利率上行直接带动固定利率房贷上涨,加重购房者月供负担,压制房地产需求;企业端:企业中长期贷款成本抬升,会抑制设备投资,对经济复苏形成拖累。政府财政端:利率每往上走一点,日本国库的利息支出就会显著增加。扩张财政的空间会被利息成本挤压,高市想要继续大力度财政刺激的难度会明显变大。从央行困境看,日本央行陷入两难。如果兑现加息,会加重政府与民间偿债压力;如果不加息,日美利差再度扩大,日元贬值、输入性通胀又会卷土重来。简单一句话:过去数十年日本长期利率长期维持在极低水平,很大程度依靠日本央行大规模购债托住债市。如今债市已经走到30年高位,意味着日本“低利率时代”正在实质性退场。后续需要重点观察两点:一是日本央行9月是否真落地加息,加息幅度多大;二是国债市场会不会持续发酵财政担忧,如果国债被持续抛售,日本财政可持续性的问题会被再次放大。