群发资讯网

标签: 股票板块-交通运输

嘉诚国际因李嘉诚去世传闻涨停背景上看,嘉诚国际总市值约34亿、盘子小,叠加跨境物

嘉诚国际因李嘉诚去世传闻涨停背景上看,嘉诚国际总市值约34亿、盘子小,叠加跨境物

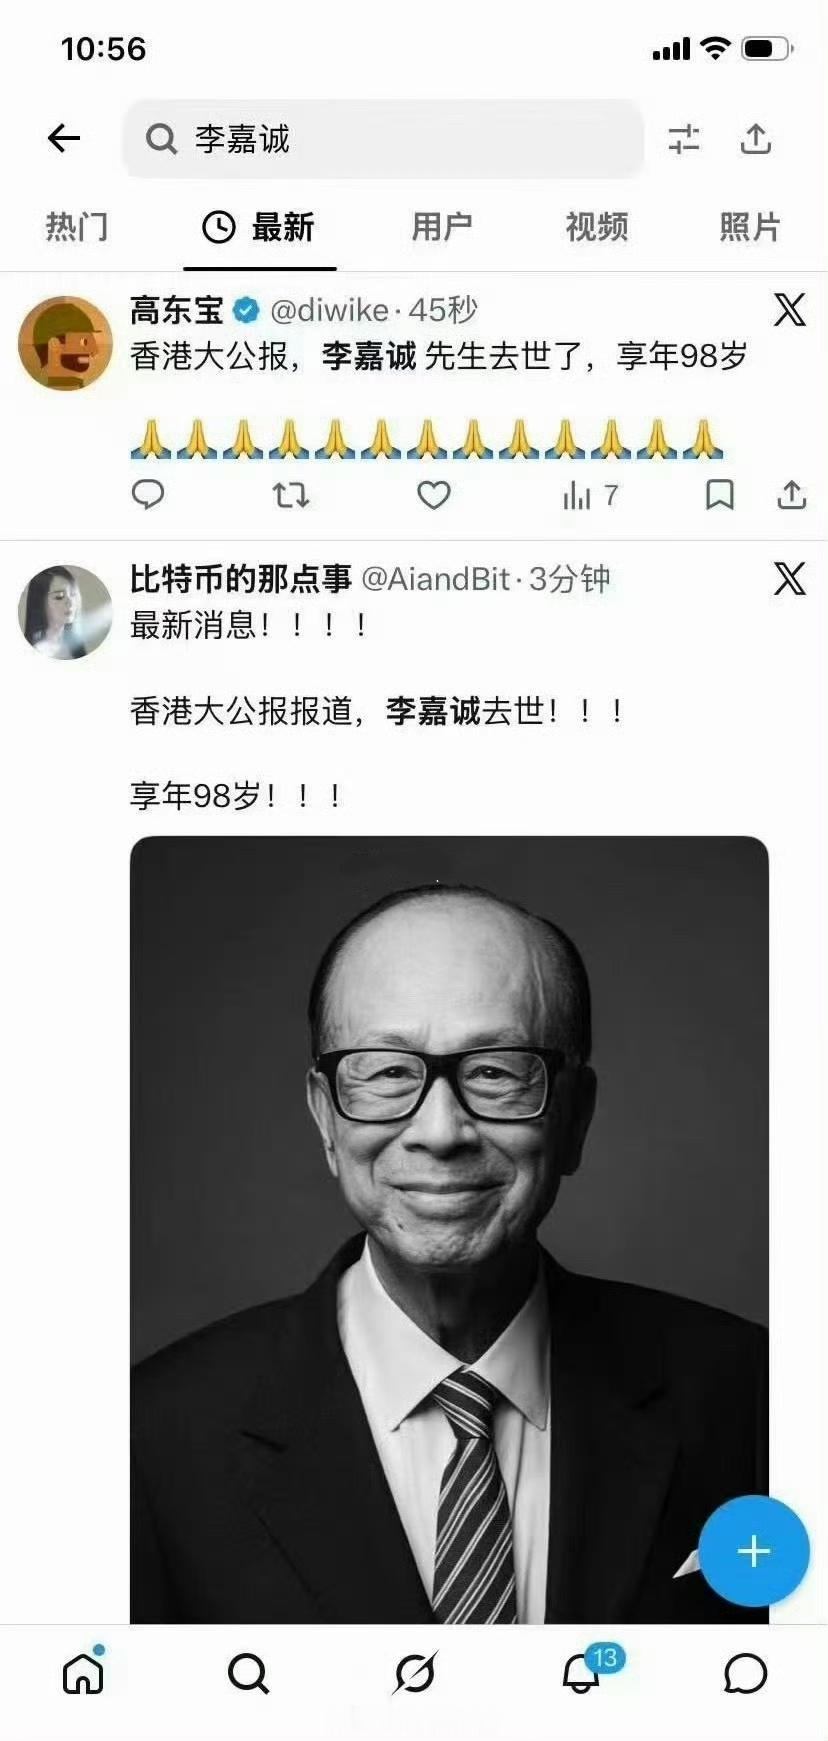
嘉诚国际因李嘉诚去世传闻涨停背景上看,嘉诚国际总市值约34亿、盘子小,叠加跨境物流/海南仓储题材,本就易被游资拉动;再碰上“李嘉诚”超级IP谣言,关键词触发交易,形成“谣言—同名—抢筹—涨停”闭环。市场有效不等于投资者理性。这类行情考验的不是研究能力,而是忍耐力。真利好看股权、看业务、看现金流;假利好只看拼音和热度。普通投资者最该做的,是看到“传闻涨停”先查公告、再查主业,而不是先按买入键。
我国四大核心航空集团‌1.中国南方航空‌:总部广州2‌.中国国际航空‌:总部

我国四大核心航空集团‌1.中国南方航空‌:总部广州2‌.中国国际航空‌:总部

我国四大核心航空集团‌1.中国南方航空‌:总部广州2‌.中国国际航空‌:总部北京‌3.中国东方航空‌:总部上海4‌.海南航空‌:总部海口它们就像是四张网,织在中国不同角落。南航总部在广州。它守的是南边。广州热,人多,来来往往全是做生意的。南航的飞机,往东南亚飞,往澳洲飞,往南边各个地方飞。它在南方的天空日复一日的履行着自己的职责。国航总部在北京。它守的是首都。北京是什么地方?是全国东南西北各地宾客都可能要去的地方,是外宾降落的地方。国航的飞机,飞的是国家的面子。它的各方面服务和水平,可能都会体现国家的形象。东航总部在上海。它守的是钱袋子。上海是金融中心,也是最大的中转站。东航的飞机,往国外飞,往国内所有大城飞。它飞的是生意,是效率。海航总部在海口。它守的是海南那片天。海南小,客源有限,可它守着自贸港,守着那片海。它不跟前面三家比大小,它比的是灵活。它也有它的独特优势。南航拼区域,国航拼地位,东航拼中转,海航拼活路。谁也别笑谁小,谁也别嫌谁挤。各有各的地盘,各有各的特色。其实,细想我们过日子,何尝不是同样的道理呢?你别总盯着别人家飞得多高。人家飞国际线,你可能只飞支线。人家机队上千,你可能就几十架。那又怎样?你有你的航线,你有你的旅客。你把你的那条线飞稳了,你就是有价值的。你飞得再远,落不了地,也白搭。真正重要的,不是你有多少架,是你飞的那条线,有没有人坐。没人坐,你飞得再勤,也是空转。有人坐,你飞一趟赚一趟,慢慢也能长大。所以,人这一辈子,别攀比,要踏实点。你飞你的,他飞他的。天那么大,各有各的路。你把你的路走顺了,你就是你的第一。
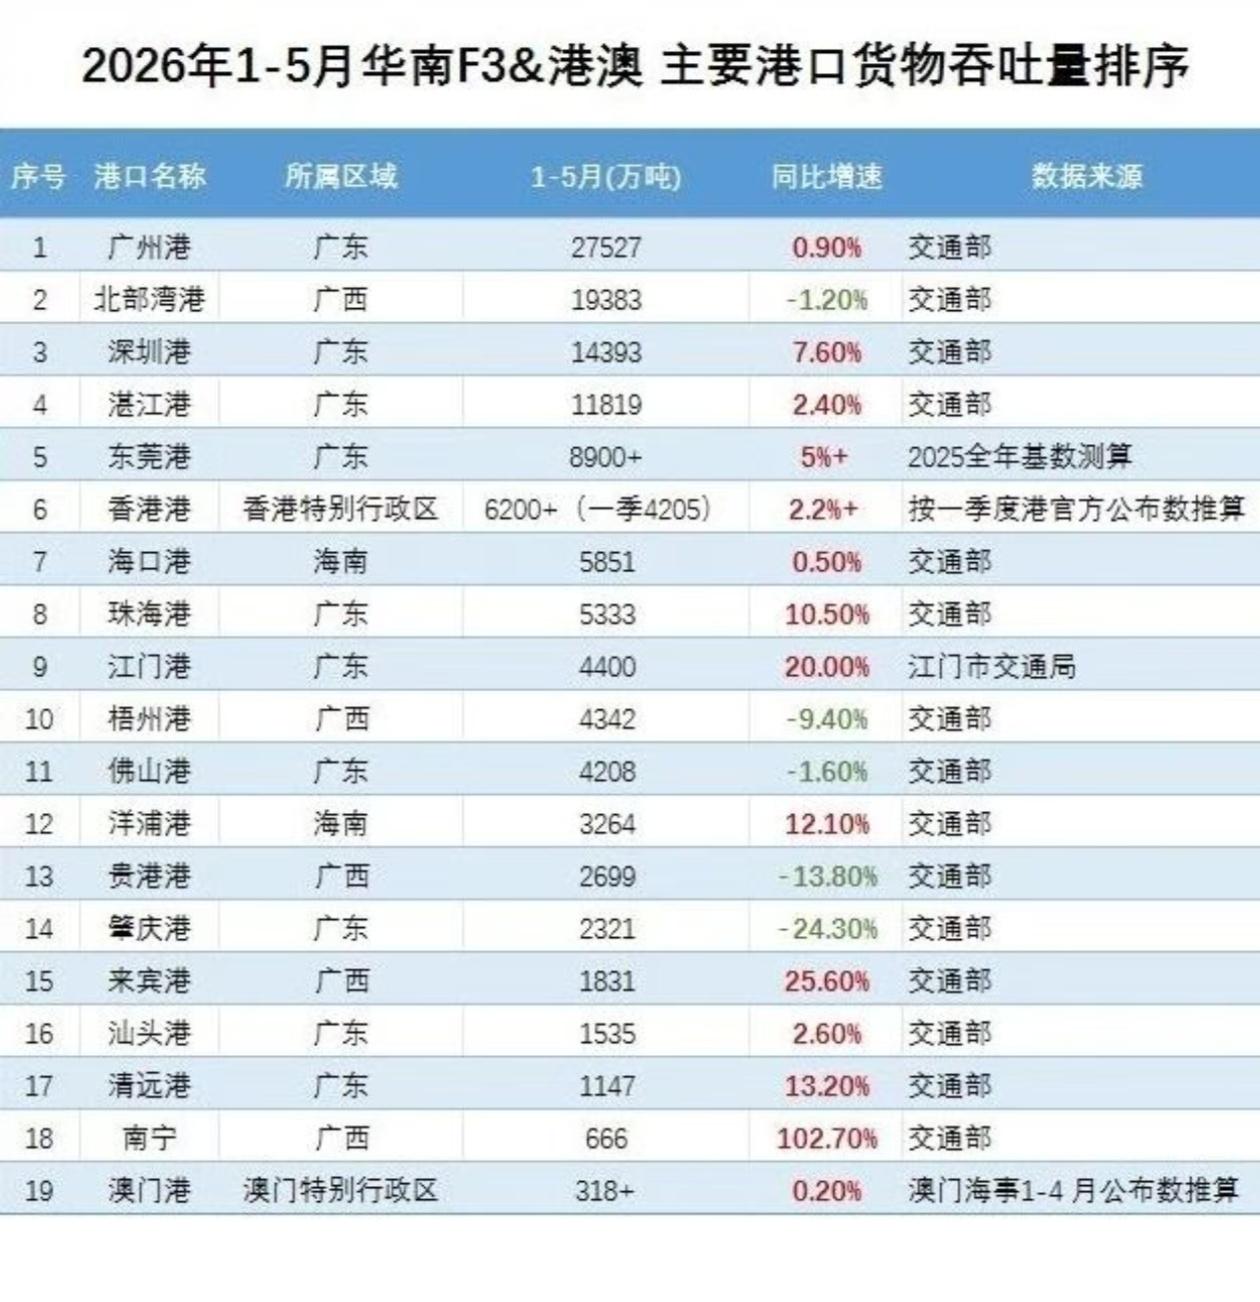
1~5月华南各主要港口吞吐量排名,广州港第一,北部湾港第二,深圳港第三,湛江港第

1~5月华南各主要港口吞吐量排名,广州港第一,北部湾港第二,深圳港第三,湛江港第

1~5月华南各主要港口吞吐量排名,广州港第一,北部湾港第二,深圳港第三,湛江港第四,这四个港口都超过亿吨,三个是正增长,北部湾港负增长。洋浦港作为自贸港增速不是很大。南宁港排在第18位,增速非常的亮眼。这张表格南宁港单独核算,没有算在北部湾港里面。这是一至5月份的数据,平陆运河还没有开通。平陆运河开通后,南宁港通过平陆运河直接出海,下半年南宁港的增速会更加耀眼。
顺丰控股深度拆解!业绩韧性凸显,这条第二增长曲线值得重点关注很多朋友平时收

顺丰控股深度拆解!业绩韧性凸显,这条第二增长曲线值得重点关注很多朋友平时收

顺丰控股深度拆解!业绩韧性凸显,这条第二增长曲线值得重点关注很多朋友平时收快递天天接触顺丰,但很少静下心来拆解这家上市公司真实的业绩情况和未来走向。结合最新2026半年报数据聊聊顺丰控股,看看这家物流龙头当下的基本面。2026上半年,顺丰实现营收1555亿元,同比增长5.9%,扣非归母净利润接近50亿,同比上涨9.3%,扣非净利率提升至3.2%。这里要注意,归母净利润小幅下滑,主要是去年同期有一笔一次性资产处置收益,剔除这个干扰项之后,主营业务盈利其实是稳步向上的,经营现金流112亿,现金流十分扎实。业务层面,时效快递作为基本盘依旧稳固,坚持价值经营,不再盲目低价内卷,做到量稳利增。同城配送业务爆发,净利润同比大涨154%,成为新的小亮点。供应链与国际业务是顺丰重点打造的第二增长曲线,抓住国内企业出海机遇,跨境物流、海外仓业务持续扩容,收入增速持续跑赢国内传统快递板块。同时AI智能化大范围落地,分拣、调度全链路降本增效,持续优化成本结构。公司还推出大额股票回购注销,上调分红比例,用真金白银回馈股东。当然风险点也不能忽视。快递行业价格战并没有完全消失,竞争压力一直存在;国际业务容易受到海外地缘、海运运价波动的影响;人力、燃油成本波动,也会持续挤压利润空间。长远来看,国内普通快递增量空间有限,顺丰未来的看点,不在于继续拼低价走量,而是高附加值供应链、跨境出海、医药冷运等高毛利赛道。机构普遍看好它长期的盈利修复空间,但短期股价更多受大盘、消费复苏节奏影响,不会一路单边上涨。大家可以聊聊,你觉得顺丰的跨境供应链业务,能不能真正撑起未来的业绩增长?本文仅为基本面复盘分析,不构成任何投资建议,股市有风险,入市需谨慎。
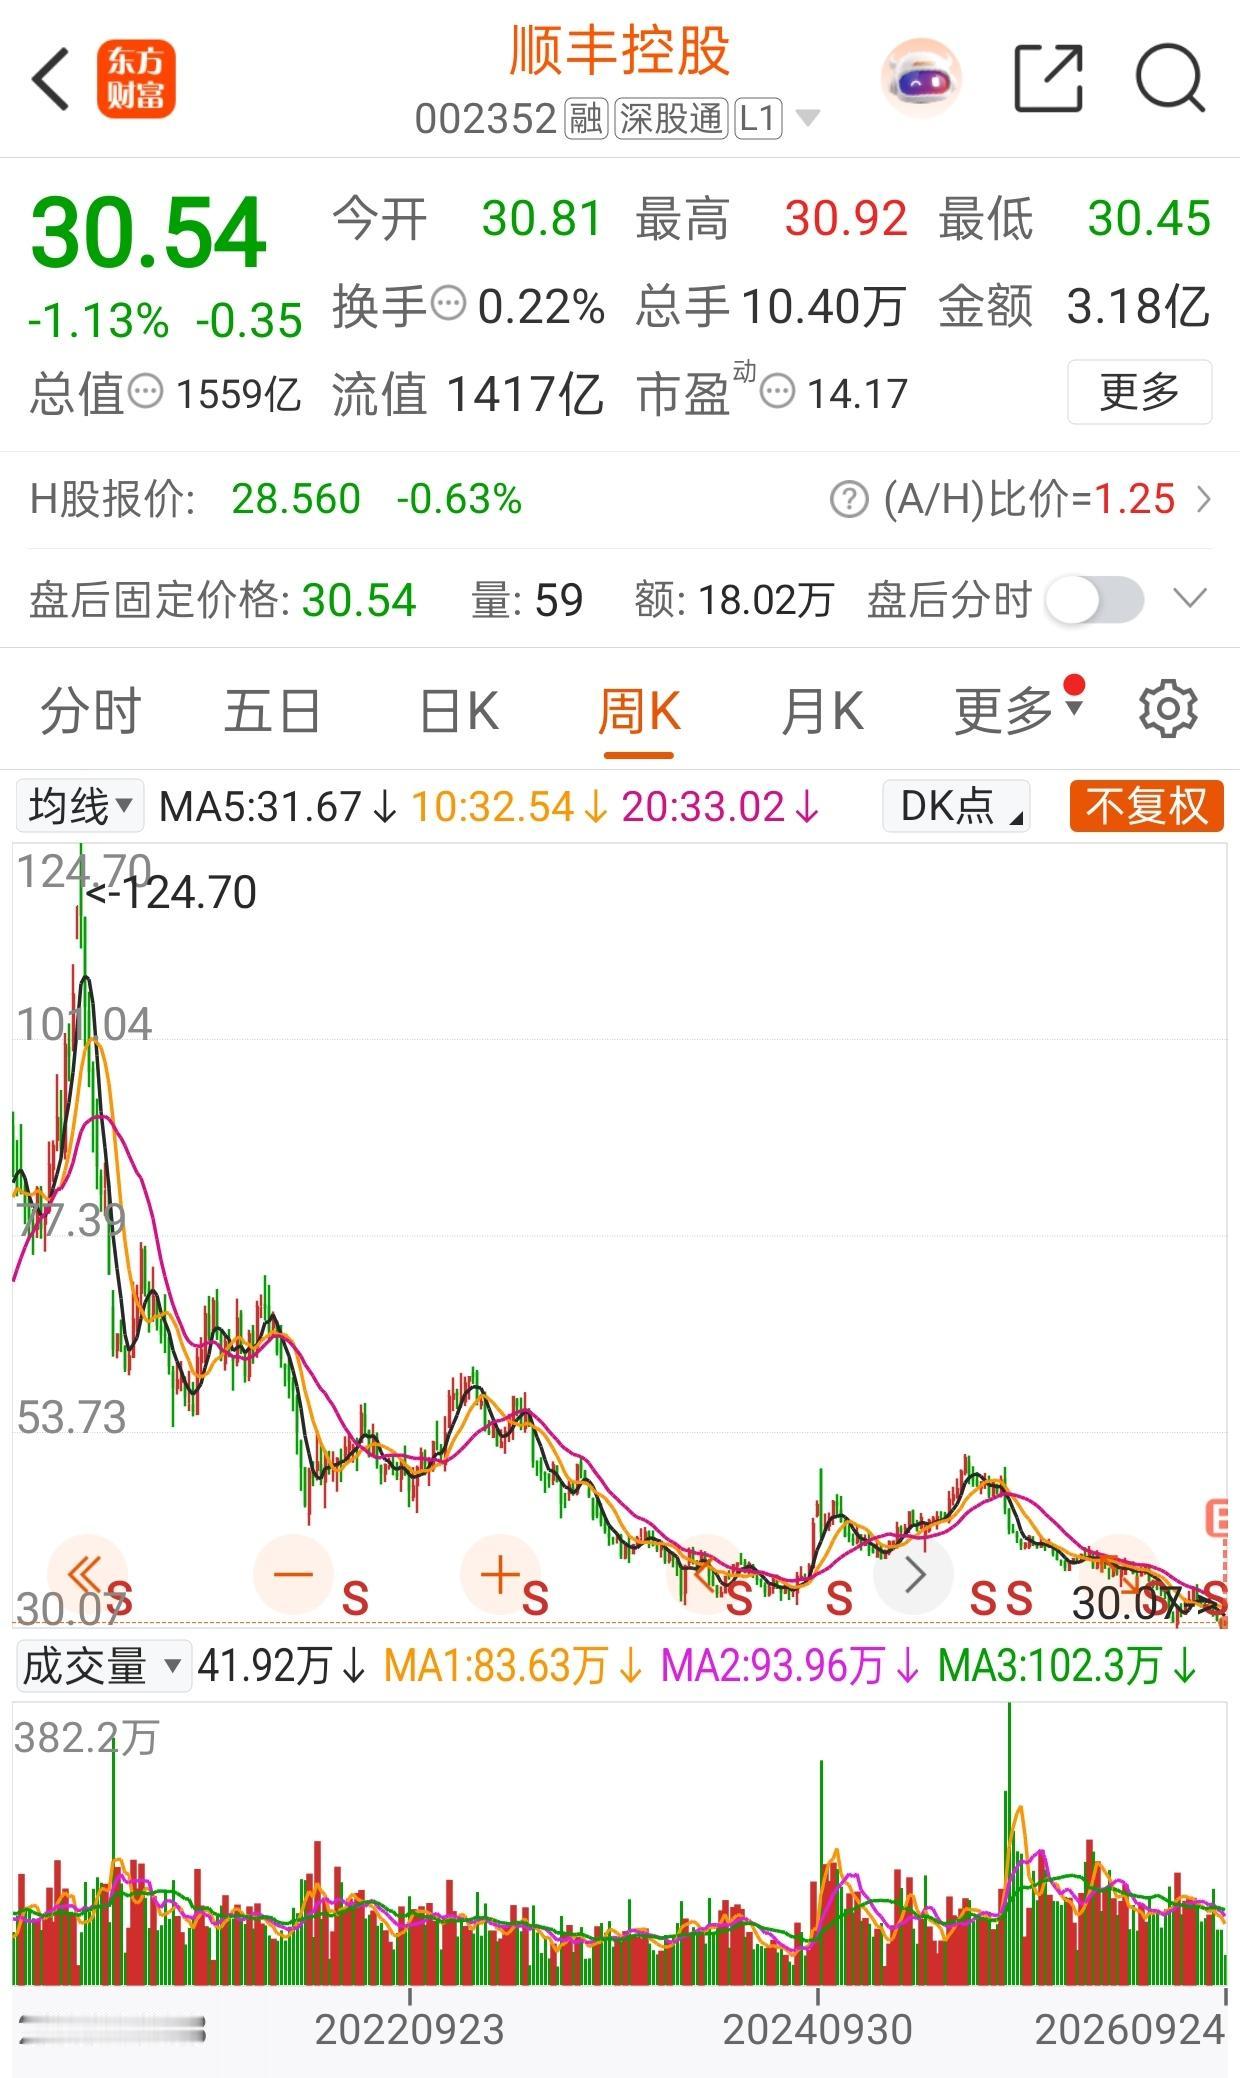
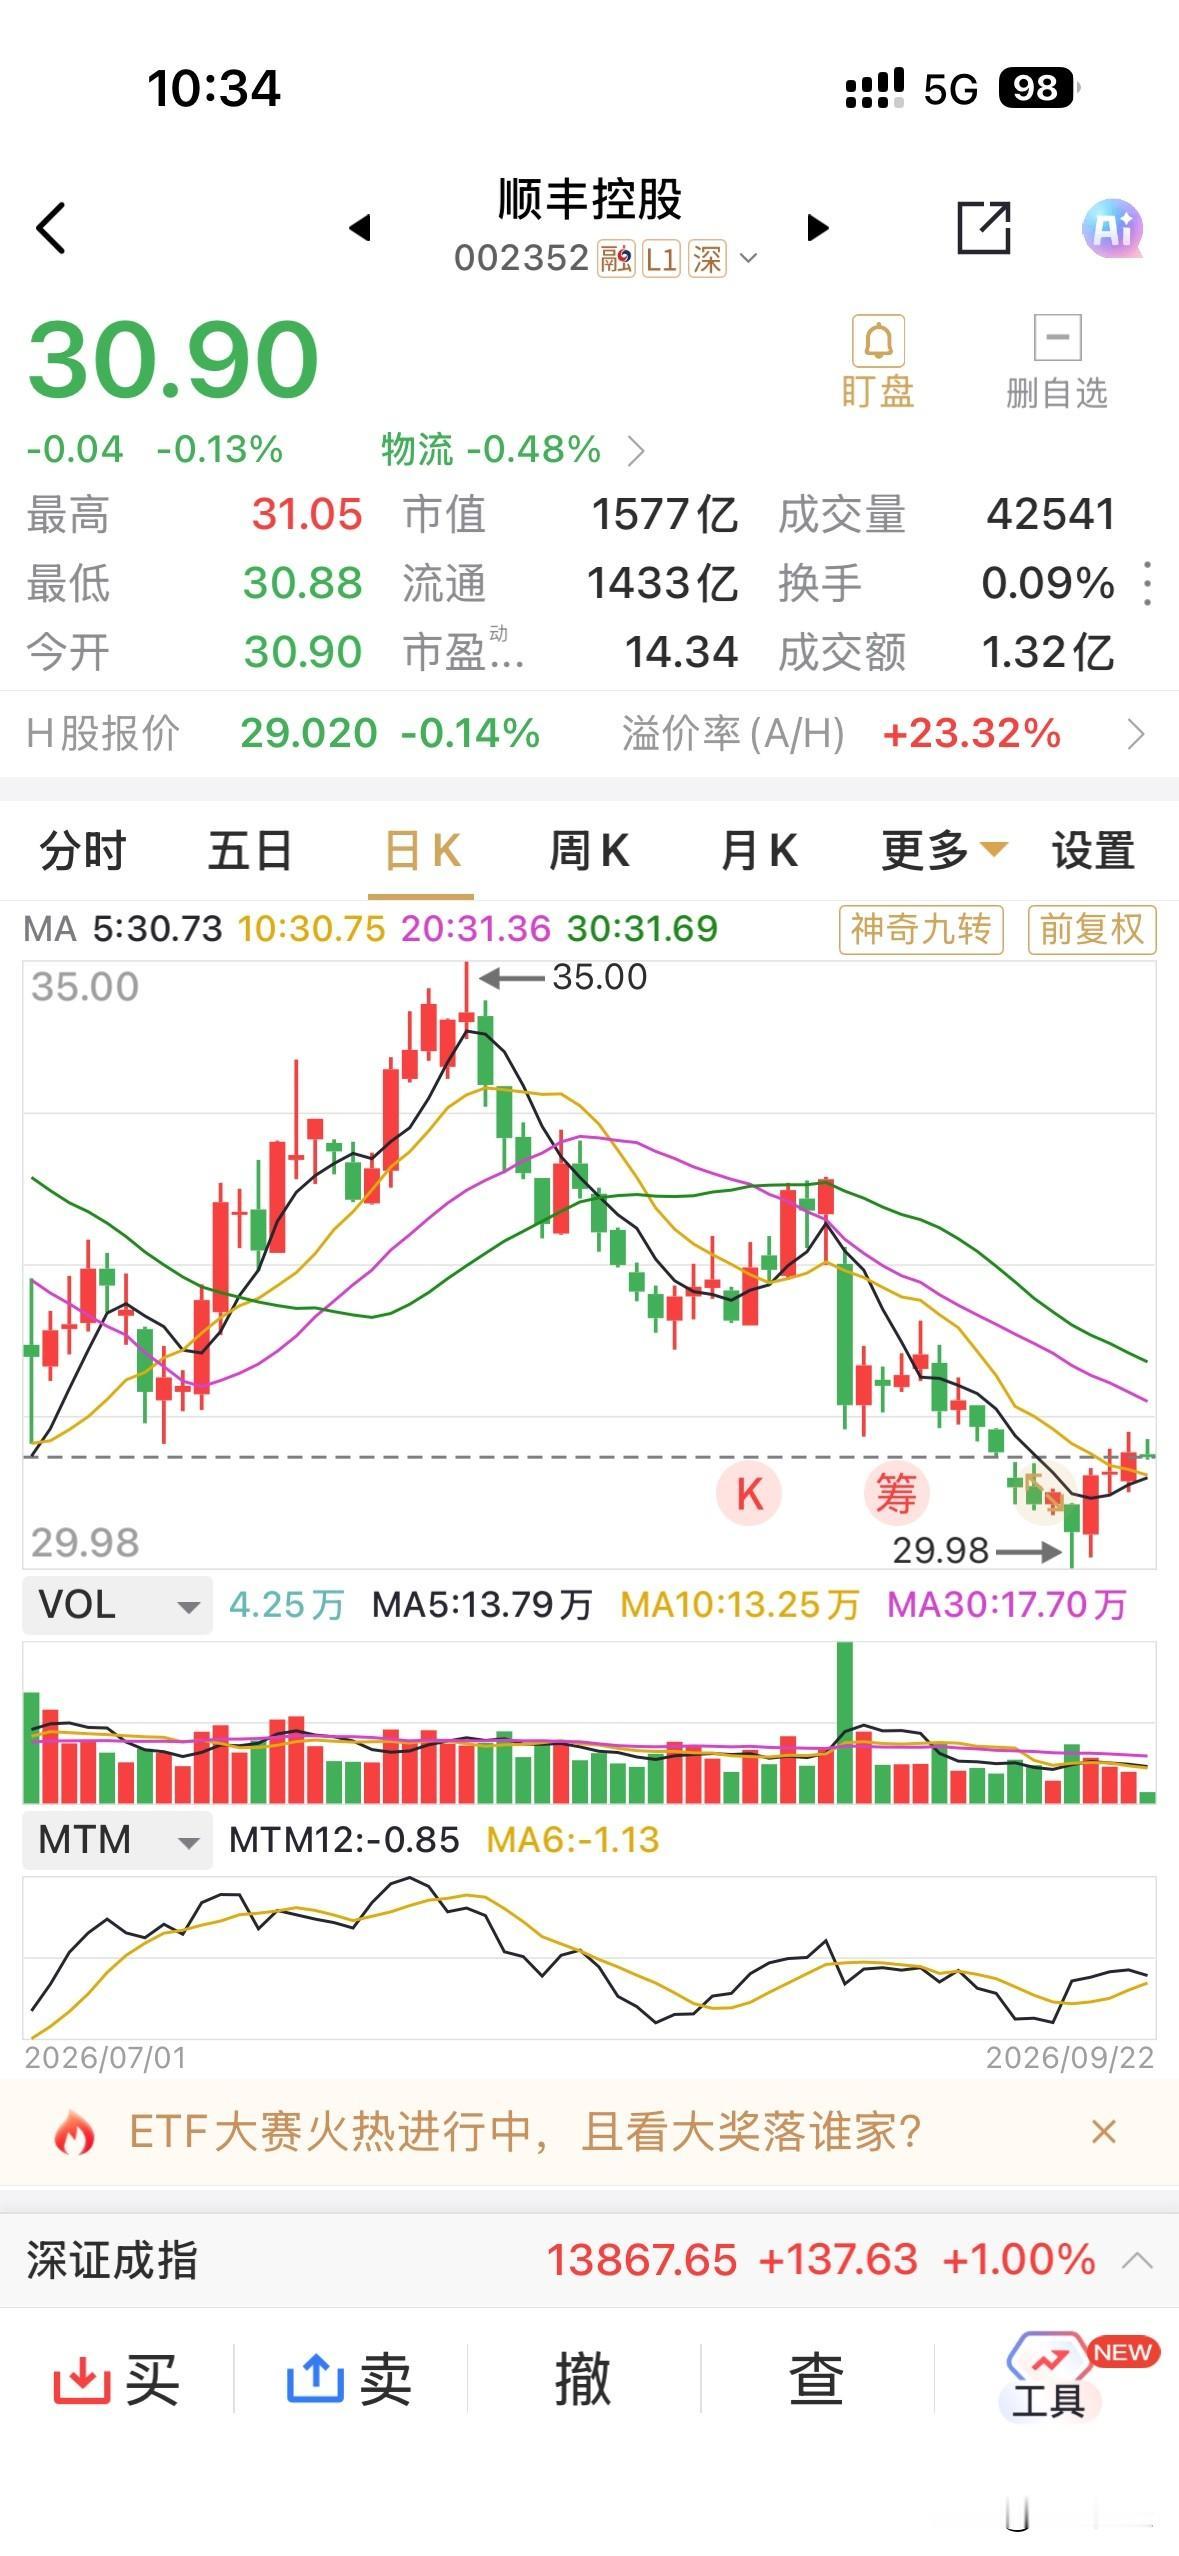
顺丰控股又是大额分红又是大额回购注销的,奈何仍是股价低迷!前几日每股中期分红0

顺丰控股又是大额分红又是大额回购注销的,奈何仍是股价低迷!前几日每股中期分红0

顺丰控股又是大额分红又是大额回购注销的,奈何仍是股价低迷!前几日每股中期分红0.49元,接近股息率1.4%,如今又是注销了1.6亿股,占总股本的3%,相当于持股股东占总股本持股比例被动增加了3%,相当于每股净利润在原有基础增长3%。顺丰如此良心的市值管理,为什么市场不买账呢?究其原因,估计不外是净利增速相比于同行业水平,相对不佳罢了。但个人认为,这是短暂的,作为龙头企业,必然有价值回归的结果。乐呀财经
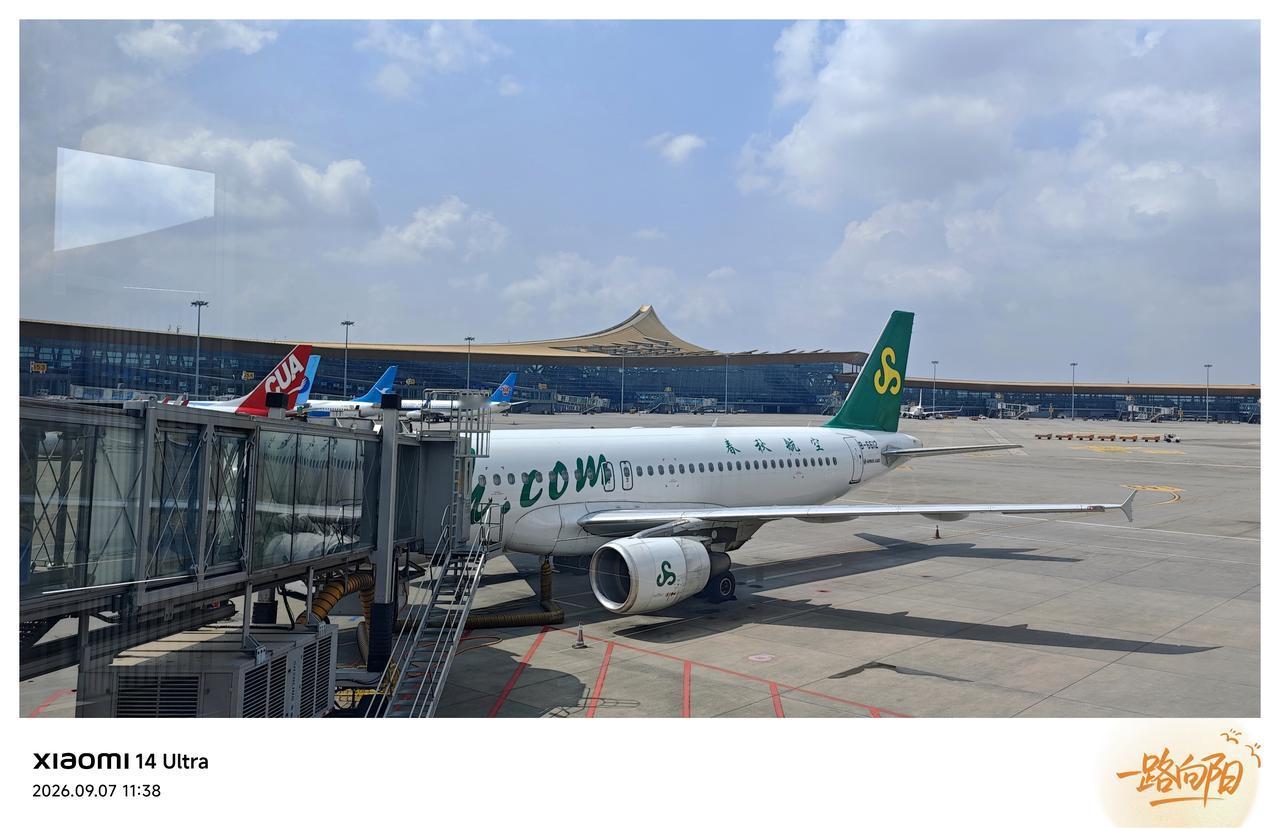
为春秋航空点赞🍀盈利:2025年归母净利润23亿元。内地上市航司之中净利润排

为春秋航空点赞🍀盈利:2025年归母净利润23亿元。内地上市航司之中净利润排

为春秋航空点赞🍀盈利:2025年归母净利润23亿元。内地上市航司之中净利润排名第一,是国内盈利最强航司,但规模远小于三大国有航司,依靠低成本模式实现高利润。🍀机队:2025年末共134架飞机,全是空客A320系列单一机型。🍀航线:在飞航线合计234条,国内181条、国际49条、港澳台4条,覆盖国内及东南亚、东北亚主要城市。🍀简要小结:不靠规模取胜,靠低成本运营、高客座率,成为内地赚钱能力最强的航空公司。
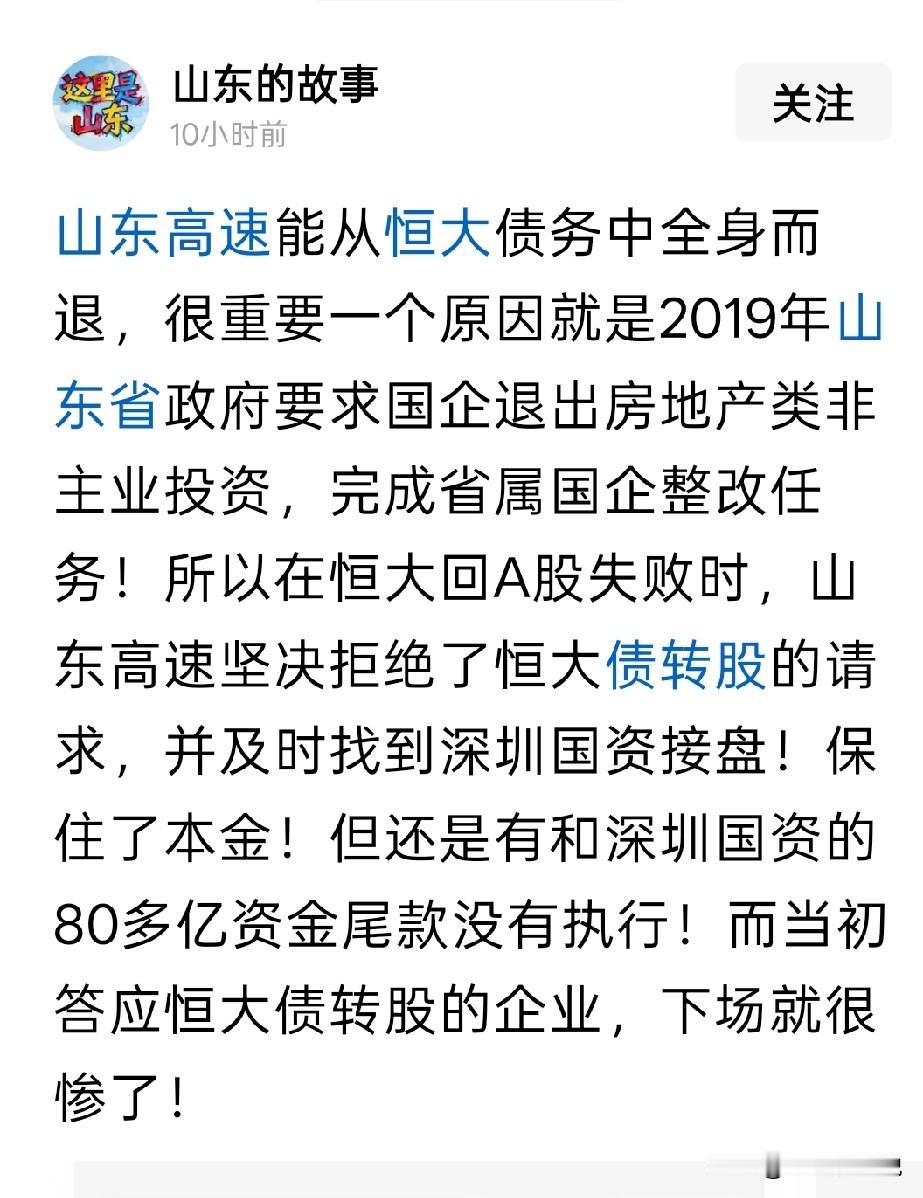
山东高速最高明的一招就是当年转让了恒大的股权而深圳国资委最窝囊的事就是接手山东

山东高速最高明的一招就是当年转让了恒大的股权而深圳国资委最窝囊的事就是接手山东

山东高速最高明的一招就是当年转让了恒大的股权而深圳国资委最窝囊的事就是接手山东高速的恒大股份虽然山东高速还有几十亿尾款没有收回来,但是也算是及时止损,至少保本了而深圳国资委接手山东高速的恒大股份,却亏得一塌糊涂,还被人家告到了最高法,索要尾款一笔买卖,山东高速基本上全身而退,还有一笔诉讼众的债务这只能说山东高速的运气真好,在恒大暴雷的前期完成了金蝉脱壳
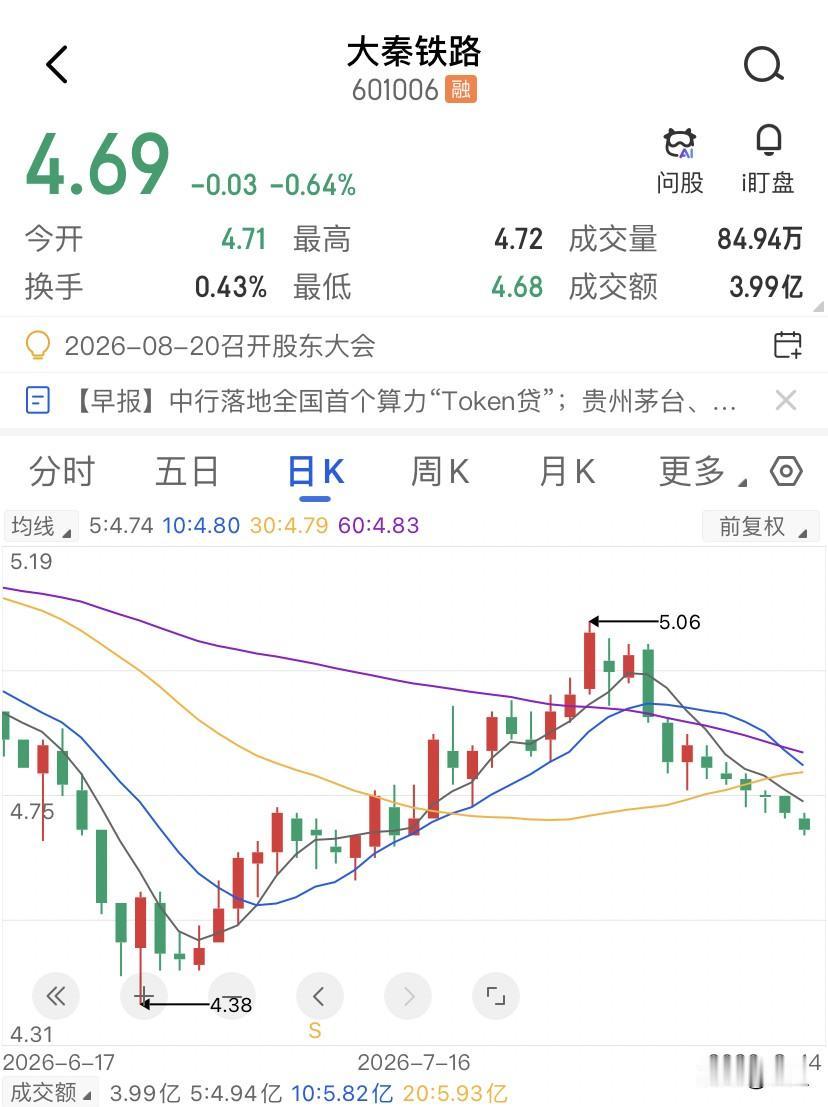
有个朋友2023年初大秦铁路跌到6块出头的时候,听说股息率快7%了可以看看,犹豫

有个朋友2023年初大秦铁路跌到6块出头的时候,听说股息率快7%了可以看看,犹豫

一个福建散户盯上了中远海控,在15.8元的位置吃进40000股,前前后后投进去6

一个福建散户盯上了中远海控,在15.8元的位置吃进40000股,前前后后投进去6

一个福建散户盯上了中远海控,在15.8元的位置吃进40000股,前前后后投进去63万多块。刚拿到手还没捂热,航运板块迎来一波情绪修复,他赶紧又在16.2元追了20000股,又多扔进去32万出头。哪知道好景不长,全球运价掉头向下,股价直接掼到14.5元附近我认为,这个故事真正值得聊的,不是10块钱到底守不守得住,而是很多人买周期股时最容易犯的一个错误:上一轮赚过钱,就以为这一轮还能照着上一轮的剧本演。中远海控,很多人一看到航运股,就会想起2020年以来那轮大行情,这段历史确实存在。中国证券报报道过,全球集装箱海运市场从2020年开始经历一轮大周期,2022年下半年运价进入下跌阶段,2023年底又出现上涨。到2024年5月13日,中远海控前三个月股价涨幅一度达到39.86%。这也解释了为啥不少投资者对它有一种很特殊的记忆。一个股票曾经让你赚过大钱,人很容易把赚钱经历当成能力,把曾经发生过的上涨当成下一次上涨的证据。可周期股最麻烦的地方就在这里:公司还是那家公司,船还是那些船,利润却可能差出好几个量级。中远海控自己披露的数据就很有代表性。2023年,中国出口集装箱运价综合指数CCFI全年均值937.29点,同比下降66.43%,公司当年归母净利润约238.59亿元,同比下降约78.25%。公司在公告里还专门提醒,二级市场股票价格受多重因素影响,具有不确定性。在我看来,这才是研究航运股最应该记住的一组数字。一轮运价下行,不只是K线跌一点的问题,背后会直接传导到单箱收入、航线收入和利润弹性。到了2024年,航运景气又有明显恢复,中远海控全年归母净利润达到491亿元。可航运从来不是一条直线往上走的生意,2026年一季度,公司又明确披露,受集装箱航运市场供需关系变化影响,CCFI均值同比下降16.32%,公司归母净利润约58.77亿元,同比下降49.75%。这几组数据连起来看,周期的味道就出来了。盈利从一千多亿元级别大幅回落,也能重新修复;修复之后,运价变化又会重新压到利润上。这类公司最难判断的地方,不是它有没有竞争力,而是市场愿意按照哪个阶段的利润给它估值。更有意思的是,“全球运价掉头向下”这句话本身也说得太满。上海航运交易所公布的数据显示,截至2026年8月7日,CCFI综合指数为1839.61点,较前一期下降0.9%,欧洲航线下降2.6%,美西下降2.5%,地中海下降3.1%,可美东上涨1.7%,南非上涨4.6%,波斯湾、红海航线上涨6.8%。也就是说,航运市场很多时候不是所有航线一起涨,也不是所有航线一起跌。供需、船舶交付、旺淡季、绕航距离、地缘局势、港口效率,全会改变不同航线的价格。把这么复杂的市场压缩成一句“运价跌了,股票就得跌”,很容易把投资做成猜大小。我的看法是,中远海控这类股票真正该盯的,不是某个整数关口,而是运价和盈利的组合。10元也好,12元也好,15元也好,本质上都只是交易价格。所谓“10元支撑位”,更多是一种市场交易记忆,并不是公司财务报表上的资产,也不会自动产生现金流。股价到了10元,不代表一定便宜;股价没到10元,也不代表一定贵。要判断估值有没有吸引力,更值得看的东西是运价处在周期什么位置,公司单箱收入怎么变,货运量能不能对冲价格下降,未来运力供给有多大,分红和回购能提供多少股东回报,市场又给了多少周期下行的预期。还有一个比10元更值得讨论的问题,就是这名投资者的仓位。按故事里的数字算,前后95.6万元压在同一只航运周期股上,第二次买入还是在价格更高的位置加仓。上涨时这种操作很舒服,账户每天增加几万元,人很容易觉得判断越来越正确。可价格拐头之后,60000股每跌1元,账面就是6万元变化。从15.93元的平均成本跌到12元,不需要公司倒闭,也不需要出现极端利空,账户已经能少掉二十多万元。我觉得这才是这个故事最有知识价值的地方。很多散户不是判断一次周期就输掉大钱,而是把“看好”直接等同于“重仓”,又把“曾经涨回来”理解成“这次也会涨回来”。前面那轮如果真从低位拿到大行情,赚40万元并不能证明下一次回撤还应该死扛,周期不会按照某个人的持仓成本运行。我并不赞成替中远海控预测一个神奇的“铁底”,也不赞成看到运价下跌就认定公司没有价值。更理性的办法,是把故事和事实分开,把股价和公司经营分开,再把自己的承受能力和市场波动分开。10元能不能守住,市场会给答案;普通投资者更该守住的,是仓位纪律、风险意识和独立判断,不拿传闻代替公告,也不拿上一轮行情替自己预测下一轮。
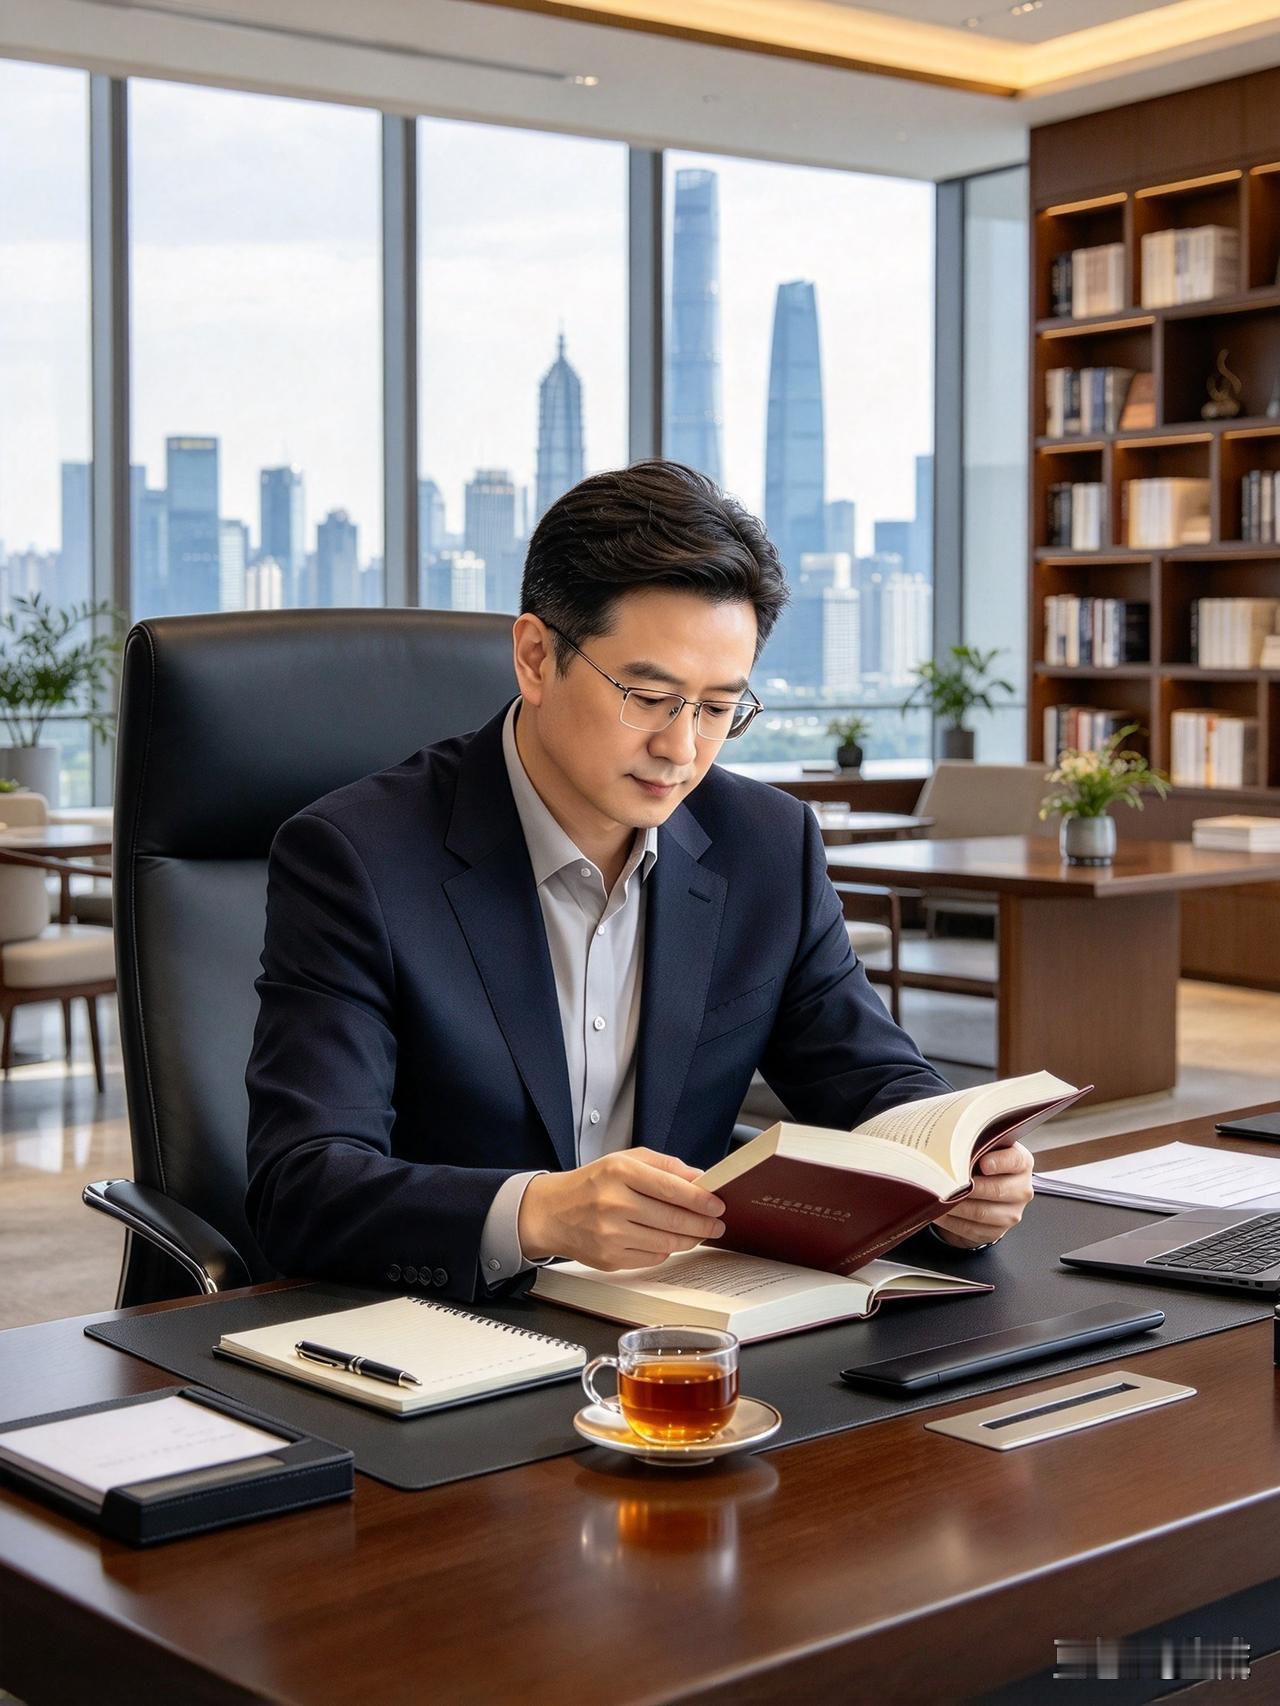
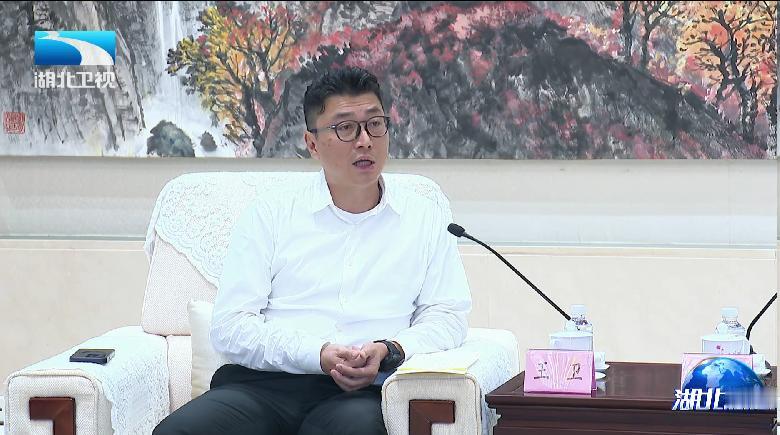
8月13日,顺丰控股董事长兼总经理王卫,在湖北。感觉王老板瘦了不少。

8月13日,顺丰控股董事长兼总经理王卫,在湖北。感觉王老板瘦了不少。

8月13日,顺丰控股董事长兼总经理王卫,在湖北。感觉王老板瘦了不少。
一个福建散户盯上了中远海控,在15.8元的位置吃进40000股,前前后后投进去6

一个福建散户盯上了中远海控,在15.8元的位置吃进40000股,前前后后投进去6

一个福建散户盯上了中远海控,在15.8元的位置吃进40000股,前前后后投进去63万多块。刚拿到手还没捂热,航运板块迎来一波情绪修复,他赶紧又在16.2元追了20000股,又多扔进去32万出头。哪知道好景不长,全球运价掉头向下,股价直接掼到14.5元附近我认为,这个故事真正值得聊的,不是10块钱到底守不守得住,而是很多人买周期股时最容易犯的一个错误:上一轮赚过钱,就以为这一轮还能照着上一轮的剧本演。中远海控,很多人一看到航运股,就会想起2020年以来那轮大行情,这段历史确实存在。中国证券报报道过,全球集装箱海运市场从2020年开始经历一轮大周期,2022年下半年运价进入下跌阶段,2023年底又出现上涨。到2024年5月13日,中远海控前三个月股价涨幅一度达到39.86%。这也解释了为啥不少投资者对它有一种很特殊的记忆。一个股票曾经让你赚过大钱,人很容易把赚钱经历当成能力,把曾经发生过的上涨当成下一次上涨的证据。可周期股最麻烦的地方就在这里:公司还是那家公司,船还是那些船,利润却可能差出好几个量级。中远海控自己披露的数据就很有代表性。2023年,中国出口集装箱运价综合指数CCFI全年均值937.29点,同比下降66.43%,公司当年归母净利润约238.59亿元,同比下降约78.25%。公司在公告里还专门提醒,二级市场股票价格受多重因素影响,具有不确定性。在我看来,这才是研究航运股最应该记住的一组数字。一轮运价下行,不只是K线跌一点的问题,背后会直接传导到单箱收入、航线收入和利润弹性。到了2024年,航运景气又有明显恢复,中远海控全年归母净利润达到491亿元。可航运从来不是一条直线往上走的生意,2026年一季度,公司又明确披露,受集装箱航运市场供需关系变化影响,CCFI均值同比下降16.32%,公司归母净利润约58.77亿元,同比下降49.75%。这几组数据连起来看,周期的味道就出来了。盈利从一千多亿元级别大幅回落,也能重新修复;修复之后,运价变化又会重新压到利润上。这类公司最难判断的地方,不是它有没有竞争力,而是市场愿意按照哪个阶段的利润给它估值。更有意思的是,“全球运价掉头向下”这句话本身也说得太满。上海航运交易所公布的数据显示,截至2026年8月7日,CCFI综合指数为1839.61点,较前一期下降0.9%,欧洲航线下降2.6%,美西下降2.5%,地中海下降3.1%,可美东上涨1.7%,南非上涨4.6%,波斯湾、红海航线上涨6.8%。也就是说,航运市场很多时候不是所有航线一起涨,也不是所有航线一起跌。供需、船舶交付、旺淡季、绕航距离、地缘局势、港口效率,全会改变不同航线的价格。把这么复杂的市场压缩成一句“运价跌了,股票就得跌”,很容易把投资做成猜大小。我的看法是,中远海控这类股票真正该盯的,不是某个整数关口,而是运价和盈利的组合。10元也好,12元也好,15元也好,本质上都只是交易价格。所谓“10元支撑位”,更多是一种市场交易记忆,并不是公司财务报表上的资产,也不会自动产生现金流。股价到了10元,不代表一定便宜;股价没到10元,也不代表一定贵。要判断估值有没有吸引力,更值得看的东西是运价处在周期什么位置,公司单箱收入怎么变,货运量能不能对冲价格下降,未来运力供给有多大,分红和回购能提供多少股东回报,市场又给了多少周期下行的预期。还有一个比10元更值得讨论的问题,就是这名投资者的仓位。按故事里的数字算,前后95.6万元压在同一只航运周期股上,第二次买入还是在价格更高的位置加仓。上涨时这种操作很舒服,账户每天增加几万元,人很容易觉得判断越来越正确。可价格拐头之后,60000股每跌1元,账面就是6万元变化。从15.93元的平均成本跌到12元,不需要公司倒闭,也不需要出现极端利空,账户已经能少掉二十多万元。我觉得这才是这个故事最有知识价值的地方。很多散户不是判断一次周期就输掉大钱,而是把“看好”直接等同于“重仓”,又把“曾经涨回来”理解成“这次也会涨回来”。前面那轮如果真从低位拿到大行情,赚40万元并不能证明下一次回撤还应该死扛,周期不会按照某个人的持仓成本运行。我并不赞成替中远海控预测一个神奇的“铁底”,也不赞成看到运价下跌就认定公司没有价值。更理性的办法,是把故事和事实分开,把股价和公司经营分开,再把自己的承受能力和市场波动分开。10元能不能守住,市场会给答案;普通投资者更该守住的,是仓位纪律、风险意识和独立判断,不拿传闻代替公告,也不拿上一轮行情替自己预测下一轮。