标签: 联邦基金
有人开始怀念鲍威尔了,老鲍从联储主席退下来以后几乎没在公众场合说过话。不过他上个
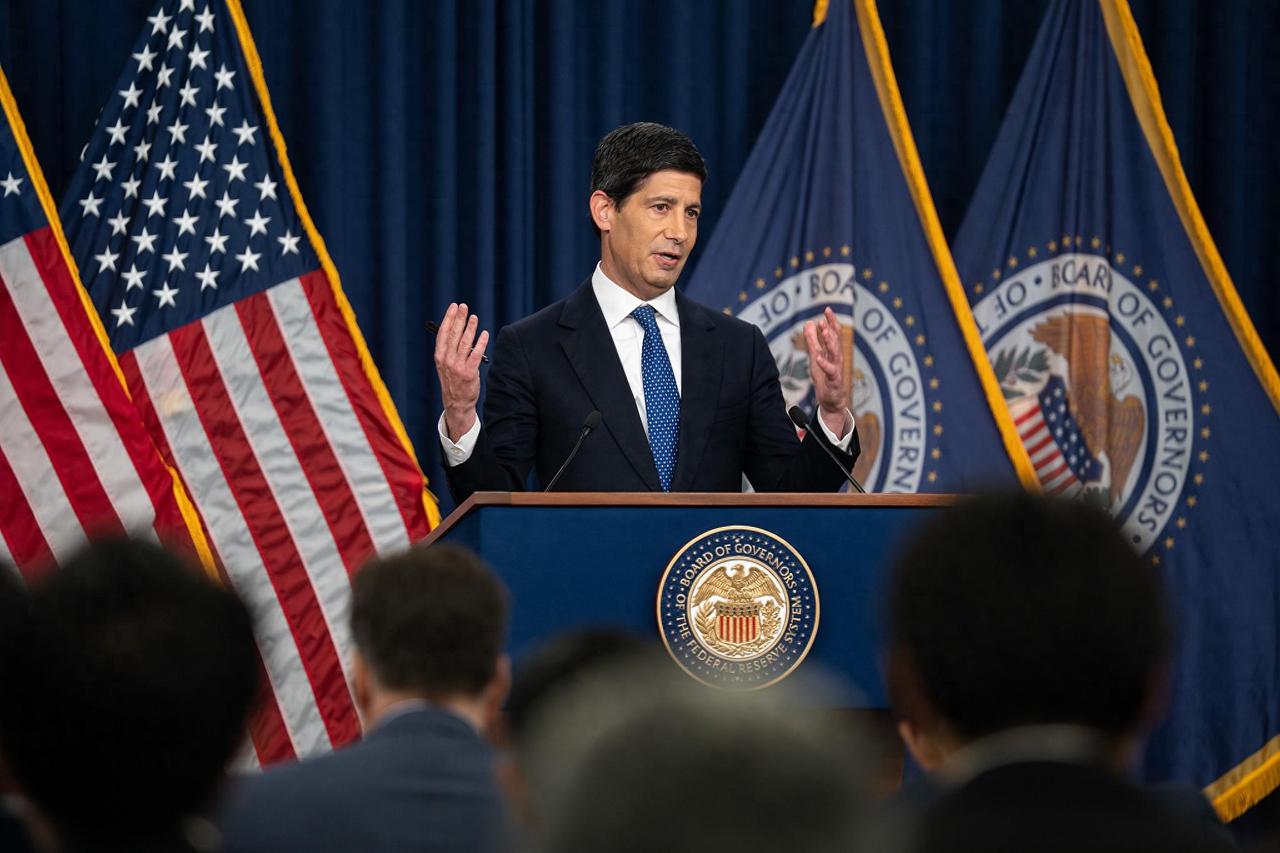
有人开始怀念鲍威尔了,老鲍从联储主席退下来以后几乎没在公众场合说过话。不过他上个月720万刀刚卖了名下一套房,2006年386万刀买的,怒赚100%这套房子的主人,是刚刚离开美联储主席位置不久的杰罗姆鲍威尔。9月初,美国房地产媒体披露了一笔不太寻常的交易:鲍威尔夫妇在马里兰州吉布森岛的一处临水豪宅,以720万美元成交。公开房产记录显示,交易于8月4日完成,而且没有经过公开挂牌程序,属于场外交易。房屋面积约7155平方英尺,约664平方米,占地两英亩,有6间卧室、8间卫生间,正对马戈西河,配有临水泳池、石砌露台、私人码头和升船机。时间点尤其有意思。今年5月,凯文沃什正式接替鲍威尔出任美联储主席。鲍威尔没有彻底离开美联储,而是继续担任理事。4月底,他在任期最后一次新闻发布会上已经说明,自己不会成为所谓的“影子主席”,也不会在幕后干预新主席的工作,而是保持较低调的状态。所以,从主席办公室退下来以后,鲍威尔确实比过去安静得多。这也是为什么近期有关他的消息再次出现时,会让一些市场人士产生一种微妙的感觉:以前大家天天盯着他讲话,现在却突然发现,那个经常出现在新闻发布会上的人已经不怎么露面了。鲍威尔担任美联储主席的8年,经历的事情实在太多。2018年他正式接替珍妮特耶伦。后来先是贸易摩擦、全球经济放缓,接着是2020年的疫情冲击。疫情期间,美联储把政策利率压到接近零,并推出大规模资产购买计划,金融市场迅速得到支撑。到了2021年和2022年,美国通胀开始持续升温,美联储又不得不快速转向紧缩政策。从2022年开始,加息成为鲍威尔任内最醒目的政策标签之一。联邦基金利率一路从接近零的水平上调,目的就是压低通胀预期,同时避免经济出现失控式过热。这套政策从来不可能让所有人满意。利率高,对抗通胀有效,但住房贷款、企业融资和信用卡借贷都会受到影响。利率低,则有利于经济和资产价格,却可能让物价压力更加顽固。美联储主席坐在这个位置上,本来就是一个很容易挨骂的角色。鲍威尔还碰上了一个非常特殊的政治环境。特朗普在第二个总统任期内,多次公开要求美联储降息,并对鲍威尔提出强烈批评。鲍威尔面对的压力不只是来自金融市场,也来自白宫。到了2026年春季,围绕美联储独立性的争论进一步升温。鲍威尔在卸任前的公开讲话中,反复强调央行政策需要保持制度上的独立性。5月离任后,他仍留在理事会,这也意味着白宫暂时少了一个可以重新提名理事的机会。现在回头看,这处吉布森岛房产的故事,反而成为鲍威尔卸任后的少数新闻之一。公开资料显示,这套房子建于2004年。鲍威尔夫妇在2006年买下它,当时成交价约386万美元。按照720万美元的出售价格计算,账面价差约334万美元,涨幅约87%。所以,“怒赚100%”这个说法更接近新闻标题式表达,严格按买入价和卖出价计算,并没有达到翻倍。还要考虑交易费用、维护成本、税费等因素,实际到手收益更不能简单按照两笔成交价相减来计算。但20年时间里,一套房子的名义价格从386万美元涨到720万美元,确实相当可观。至于鲍威尔本人,他现在的生活方式与过去已经明显不同。今年5月沃什接任主席之后,美联储的聚光灯自然转向了新主席。鲍威尔虽然仍是理事,但按照他此前自己的表态,他不准备继续扮演一个在幕后发号施令的角色。这也是外界开始“怀念鲍威尔”的原因之一。过去几年,投资者每隔几周就会等着听他解释利率、通胀、就业和金融市场。尤其是FOMC会议之后,一场新闻发布会往往就能让市场剧烈波动。如今主席换人,鲍威尔却突然安静下来,反差自然很明显。严格来说,“退下来以后几乎没在公众场合说过话”也需要稍微修正。6月,他曾在波士顿肯尼迪总统图书馆接受“勇气档案奖”,这是他离开主席职位后较受关注的一次公开露面。在那次讲话中,他谈到了维护美联储、法院、大学以及国会等制度机构的重要性。除此之外,他确实没有再像担任主席时那样频繁面对市场。一边是新主席沃什正在面对通胀、油价、就业和降息压力,另一边是鲍威尔逐渐退出日常舆论中心。偏偏在这个时候,一笔720万美元的房产交易把他的名字重新推到了新闻里。房子涨了多少,是账面上的数字;鲍威尔留下的政策遗产,则是另一回事。386万美元买入,720万美元卖出,20年间这处临水豪宅的名义价值大幅上升。对于一个长期处于金融政策中心的人来说,这个数字本身已经足够醒目。更有意思的是,交易发生在他离开美联储主席职位不到三个月之后。曾经每天被市场追着问“下一步会不会降息”的鲍威尔,如今已经开始过一种更加安静的生活。而市场,也正在适应一个没有鲍威尔频繁发言的美联储。
核心CPI"暗箭"突袭,9月加息板上钉钉?整体CPI同比3.4%符合预期,但核心
核心CPI"暗箭"突袭,9月加息板上钉钉?整体CPI同比3.4%符合预期,但核心CPI环比0.3%略超预期,数据公布后市场押注美联储9月加息概率从约70%飙升至约90%。数据速览。整体CPI:同比3.4%(持平前值),环比0.4%,均符合预期。核心CPI:同比2.4%(前值2.5%,小幅回落),但环比0.3%高于预期的0.2%。能源价格是整体通胀主要推手,汽油环比涨3.9%。加息预期变化。数据公布前:加息概率约70%。数据公布后:飙升至约90%。市场已完全定价年底前加息两次。核心驱动。核心通胀环比超预期,价格压力尚未真正缓解。油价突破100美元/桶,柴油价格创历史新高。美联储内部鹰派倾向明显,7月会议已有3人支持加息。美联储主席沃什此前发表偏鹰派讲话。后续关注。9月15-16日美联储议息会议,将公布最终利率决议。若加息落地,将是2023年7月以来首次加息。当前联邦基金利率维持在3.50%-3.75%区间。️
核心CPI"暗箭"突袭,9月加息板上钉钉?整体CPI同比3.4%符合预期,但
核心CPI"暗箭"突袭,9月加息板上钉钉?整体CPI同比3.4%符合预期,但核心CPI环比0.3%略超预期,数据公布后市场押注美联储9月加息概率从约70%飙升至约90%。数据速览。整体CPI:同比3.4%(持平前值),环比0.4%,均符合预期。核心CPI:同比2.4%(前值2.5%,小幅回落),但环比0.3%高于预期的0.2%。能源价格是整体通胀主要推手,汽油环比涨3.9%。加息预期变化。数据公布前:加息概率约70%。数据公布后:飙升至约90%。市场已完全定价年底前加息两次。核心驱动。核心通胀环比超预期,价格压力尚未真正缓解。油价突破100美元/桶,柴油价格创历史新高。美联储内部鹰派倾向明显,7月会议已有3人支持加息。美联储主席沃什此前发表偏鹰派讲话。后续关注。9月15-16日美联储议息会议,将公布最终利率决议。若加息落地,将是2023年7月以来首次加息。当前联邦基金利率维持在3.50%-3.75%区间。️

美联储这次时隔9个月首次降息25个基点,把联邦基金利率降到4.00%-4.25%
美联储这次时隔9个月首次降息25个基点,把联邦基金利率降到4.00%-4.25%区间,看着是给经济松绑,实则到处都是走钢丝的风险。最直接的反应就是美股闻风而动,投资者扎堆重新算收益账,但普通人的日子没那么好过。之前暴力加息留下的烂摊子还没收拾完,信用卡债务早就破了万亿美元,不少家庭连应急存款都拿不出来,降息后借贷成本降一点,能稍微缓解下还贷压力,但又怕之前压下去的通胀直接反弹,之前为了控通胀加的息全白折腾。更别说美国国债利息早就压得财政喘不过气,现在降息的节奏稍微走偏,之前区域银行爆雷的阴影说不定又要回来,所谓的经济软着陆,现在看全是走一步踩一个坑的不确定感。
财政部主导收益率曲线,华尔街研究了错误的机构。几十年来,交易员遵循一条简单的规则
财政部主导收益率曲线,华尔街研究了错误的机构。几十年来,交易员遵循一条简单的规则:美联储控制短期端;债券市场控制长期端。美联储设定隔夜资金的价格。投资者设定10年和30年期资本的价格。那个世界已经消失。斯科特·贝森特(ScottBessent)决定扩大长期债券回购,这不是短期行动,这是一种前瞻性指引。初始购买规模无关紧要。信号才是关键:当长期收益率上升到足以威胁住房、联邦财政或市场稳定时,财政部将进行干预。华尔街听到“流动性支持”,便拿出旧的电子表格。它计算了数十亿美元,将其与未偿债务存量比较,并宣称效果微不足道。它错过了唯一重要的数字:华盛顿决定市场已走得太远的收益率水平。市场交易的不仅仅是今天的购买。它交易的是明天的体制。长期收益率下降,因为投资者明白财政部已在久期下方写入了看跌期权。它无需宣布30年目标。它无需承诺无限购买。其反应函数就已足够。华尔街的旧教义,即只有美联储才能设定金融条件,已成为一种负担。美联储控制隔夜利率。财政部控制供给、期限、流动性和世界用来定价久期的债务日益增加的下行风险。这种权力如今变得更加重要。美国正背负近40万亿美元的联邦债务。抵押贷款利率、企业借贷成本、基础设施融资以及每一种长期资产的估值,都不取决于联邦基金利率,而是取决于长期端嵌入的期限溢价。因此,财政部的发行、回购和期限管理,比联邦公开市场委员会的又一次25个基点的调整,更直接地塑造货币条件。贝森特明白这一点。他的“天才法案”策略将长期端置于政策中心。稳定币为短期政府纸币创造了新的需求来源。回购减少了市场对长期久期供给的敞口。二者共同重塑收益率曲线:前端需求增加,后端压力减轻。财政部已成为金融条件的积极管理者;美联储不再是唯一重要的央行。隐含的是,美联储正在退居幕后。如果仍遵循一个已消失时代的剧本,那将错过了这个转折。


