标签: 动力电池
锂电池电解液添加剂产业链定位:电解液添加剂质量仅占电解液3%~8%,但贡献电解
锂电池电解液添加剂产业链定位:电解液添加剂质量仅占电解液3%~8%,但贡献电解液板块约40%利润,属于精细电子化学品;少量添加即可调控SEI/CEI膜、循环、低温、高压、安全等核心指标,是锂电配方的“功能核心”。一、基础化工原料+中间体核心原料:环氧乙烷、CO₂、碳酸乙烯酯EC、氯代碳酸乙烯酯CEC、氟化钾、草酸、硼酸、三乙胺、氯化亚砜等大宗/精细化工品。VC路线:环氧乙烷+CO₂→EC→CEC(核心中间体),再加缚酸剂三乙胺,脱氯精制得到电池级VC。CEC是VC最关键中间体,拥有CEC配套的企业成本优势显著。FEC路线:EC氟化,原料配套氟化工。锂盐类添加剂(LiBOB、LiDFOB、LiFSI):上游需要氢氧化锂、草酸、硼酸、氟磺酰氯等。代表企业:石大胜华、海科新源(EC/溶剂龙头,向下延伸添加剂中间体)、奥克股份、建业股份(三乙胺)等。壁垒:高纯提纯、危化品安全、环保审批;中间体一体化是降本关键。二、电解液添加剂制造(产业链核心环节)按功能分类:1.SEI成膜添加剂(最大品类)VC碳酸亚乙烯酯:最主流,负极成膜,提升循环;LFP/储能添加比例1~6%,储能高于动力电池;行业第一大单品。FEC氟代碳酸乙烯酯:含LiF的高韧性SEI,适配硅基负极、低温电池,硅负极必备添加剂,添加2~10%。2.正极保护(CEI)添加剂PS丙烷磺酸内酯、DTD硫酸乙烯酯,抑制正极副反应、高温产气,适配高镍三元、高压体系。3.多功能锂盐添加剂LiBOB双草酸硼酸锂、LiDFOB双氟草酸硼酸锂、LiDFP二氟磷酸锂;兼顾正负极界面,高压/长循环配方使用。4.阻燃、除水除酸、过充保护添加剂:TPP、磷腈类等,用于安全改性。中游龙头华盛锂电:全球添加剂龙头,VC/FEC/LiBOB,高纯度6NVC,客户覆盖全球电解液厂。山东亘元(日科化学收购):VC大产能。孚日股份:VC一体化(环氧乙烷→CEC→VC),自备氯碱配套,成本优势强。新宙邦(瀚康电子):VC、FEC,电解液厂自产配套。天赐材料:电解液一体化,自产VC等添加剂。富祥股份:VC、FEC,精细化工切入。行业壁垒电池级超高纯度(杂质ppm级别)、连续化合成工艺;危化品生产审批周期长、环保门槛高,扩产周期2~3年;配方认证壁垒:添加剂需要电解液厂+电池厂联合长周期验证,认证周期1~2年,客户粘性极强。三、电解液厂商→锂电池厂→终端1.直接下游:电解液企业(添加剂最大采购方)天赐材料、新宙邦、江苏国泰、石大胜华等;电解液厂商采购多种添加剂复配成电解液,配方是核心know-how。2.次级下游:锂电池电芯厂宁德时代、比亚迪、亿纬锂能、国轩高科、欣旺达等,不同体系(LFP/高镍/硅负极)配方差异巨大,反向定义添加剂选型与添加比例。3.终端应用动力电池(新能源车)、储能电池、3C消费电子、小动力(两轮车)。需求特点:储能电池VC添加比例显著高于动力电池,储能装机增长是拉动VC需求的核心增量之一;硅负极产业化将持续拉动FEC需求。四、产业链核心逻辑与趋势1.一体化是核心竞争力:向上配套中间体(CEC、EC)的企业抗周期、成本更低;电解液厂自产添加剂(天赐、新宙邦)锁定供给。2.产品迭代:传统VC/FEC仍是基本盘;LiDFP、LiDFOB、新型磺酸类添加剂受益高镍、硅负极、快充、长寿命储能需求,是第二增长曲线。3.周期属性:属于精细化工,供需波动大,价格弹性极高;新建产能审批慢,供需容易阶段性紧平衡。4.国内格局:国内已实现VC/FEC自主可控;高端新型添加剂、部分高纯助剂仍有海外企业(日本)份额,国产替代进行中。五、产业链痛点传统添加剂同质化,行业扩产容易阶段性过剩;危化生产,安全环保监管持续收紧;新型添加剂验证周期长,投入大、产业化慢;配方绑定,单一添加剂企业受电解液/电池厂配方切换影响较大。


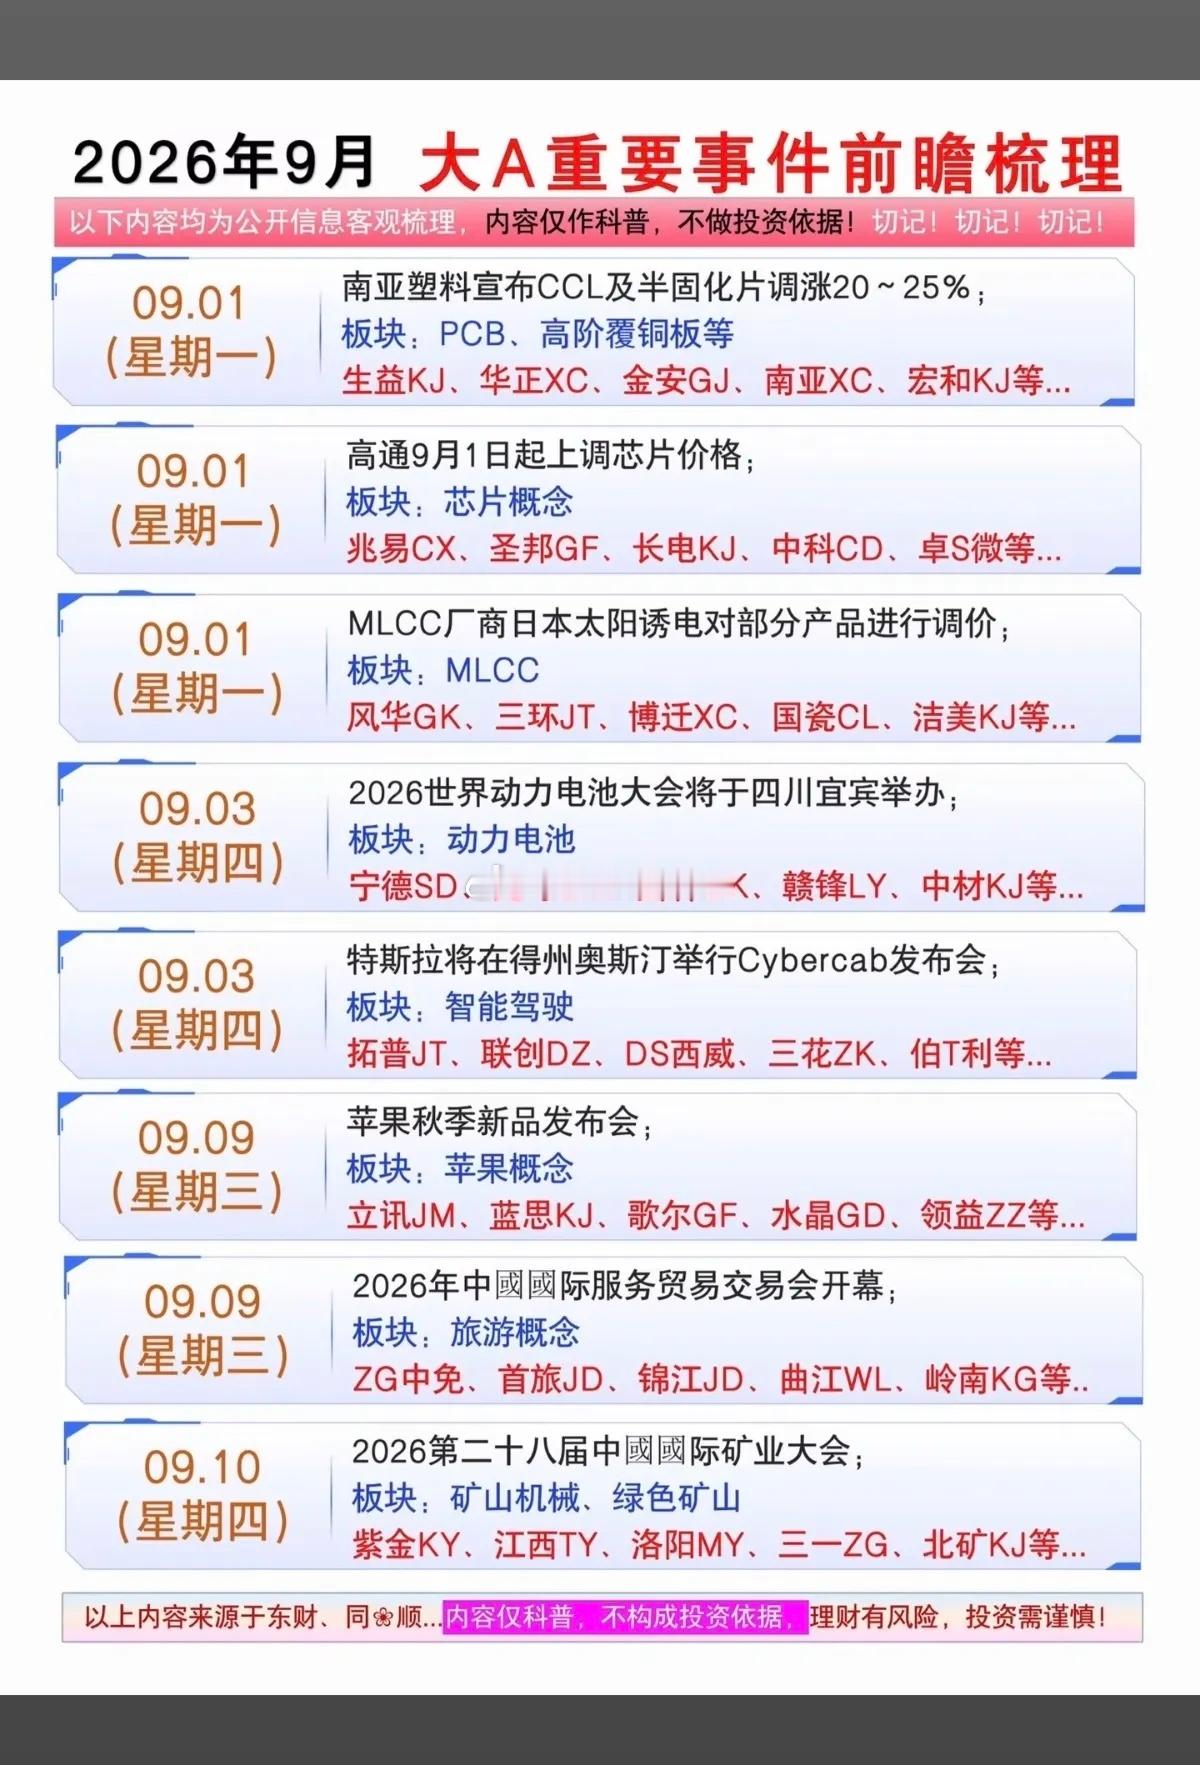
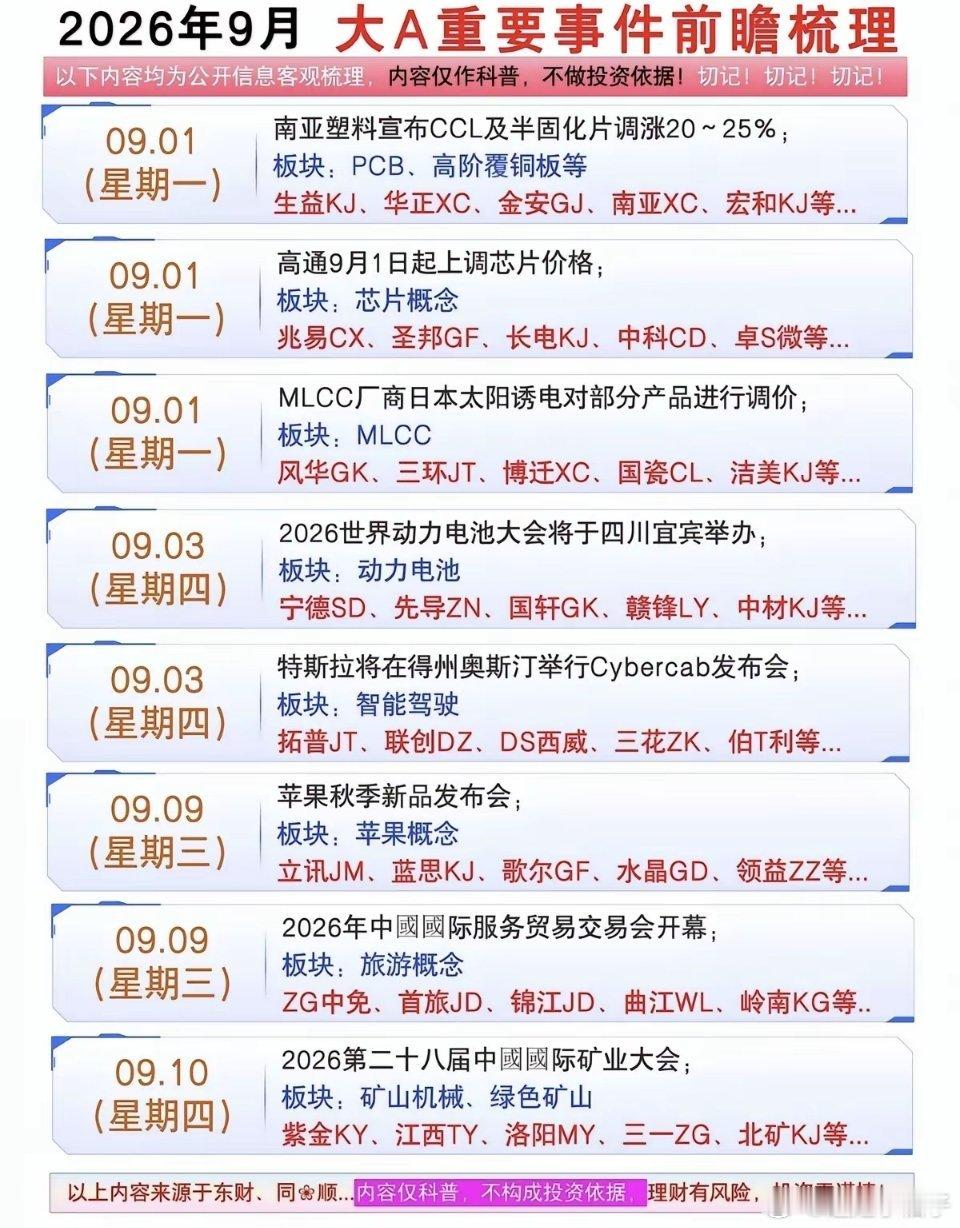
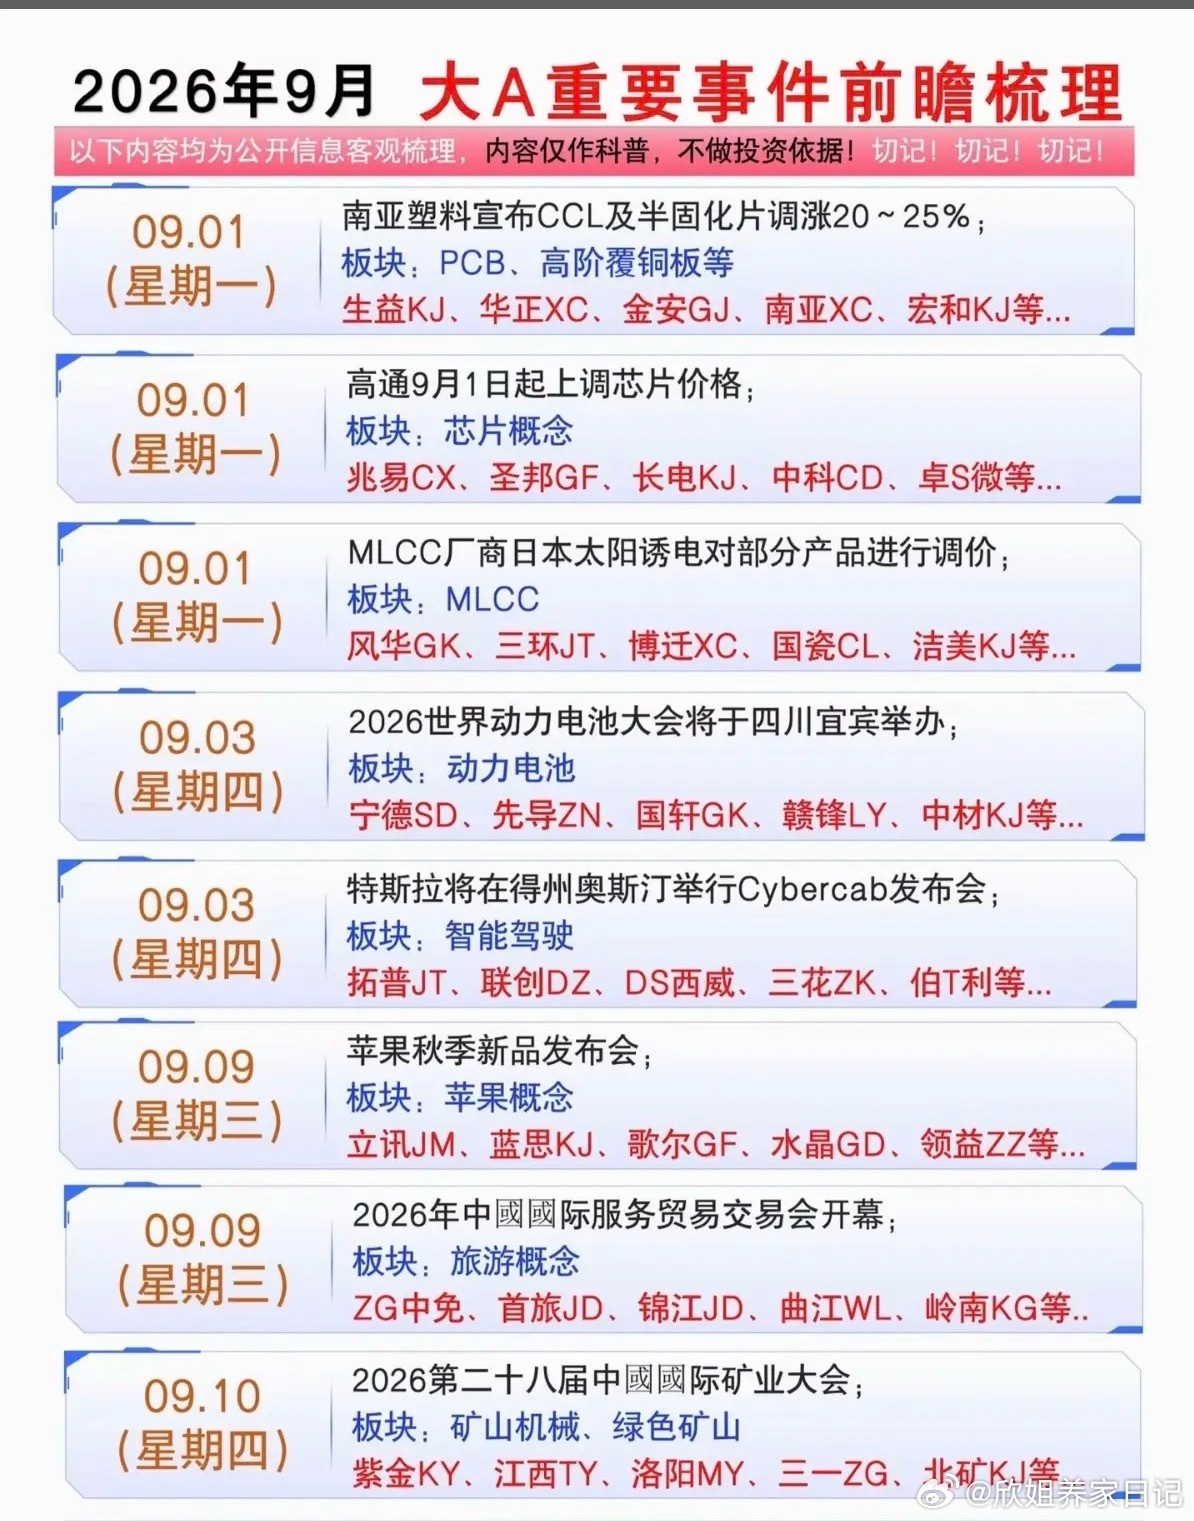
新能源大变局!车企集体“去宁化”,宁德时代压力来了!9月初的世界动力电池大
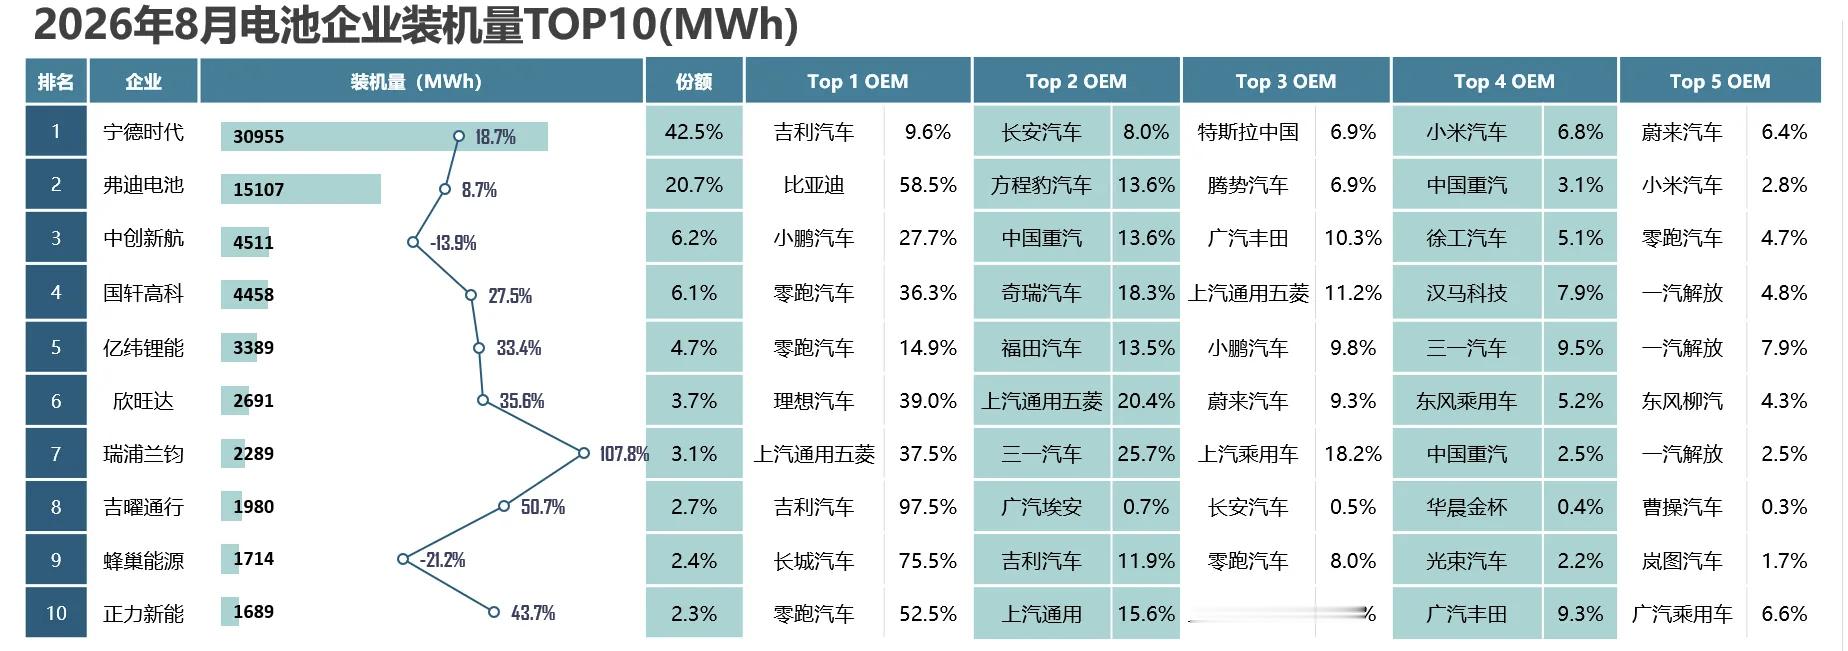
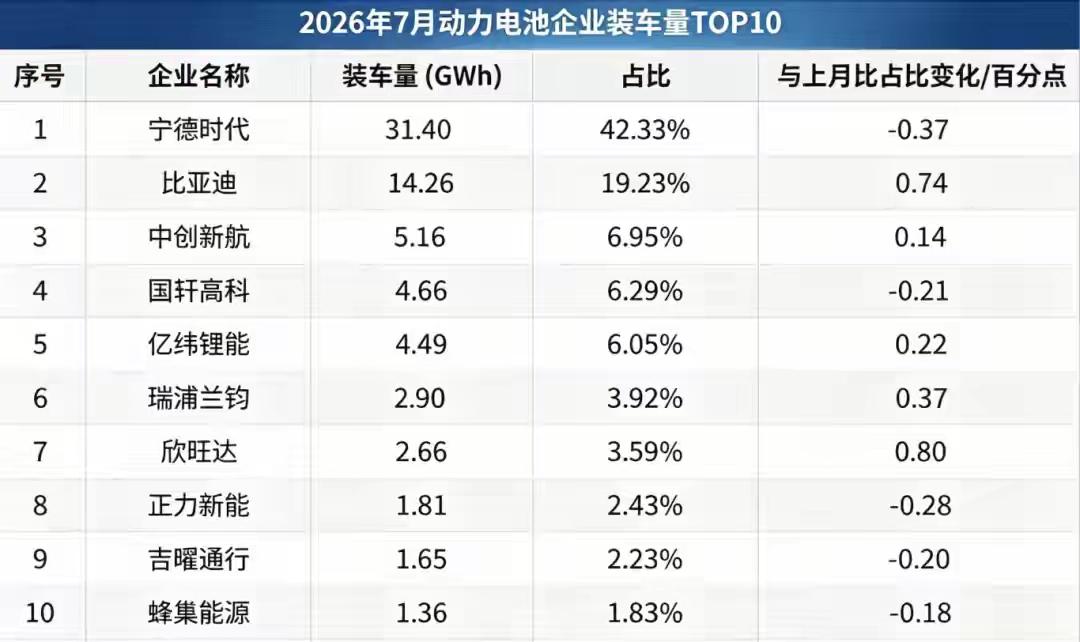
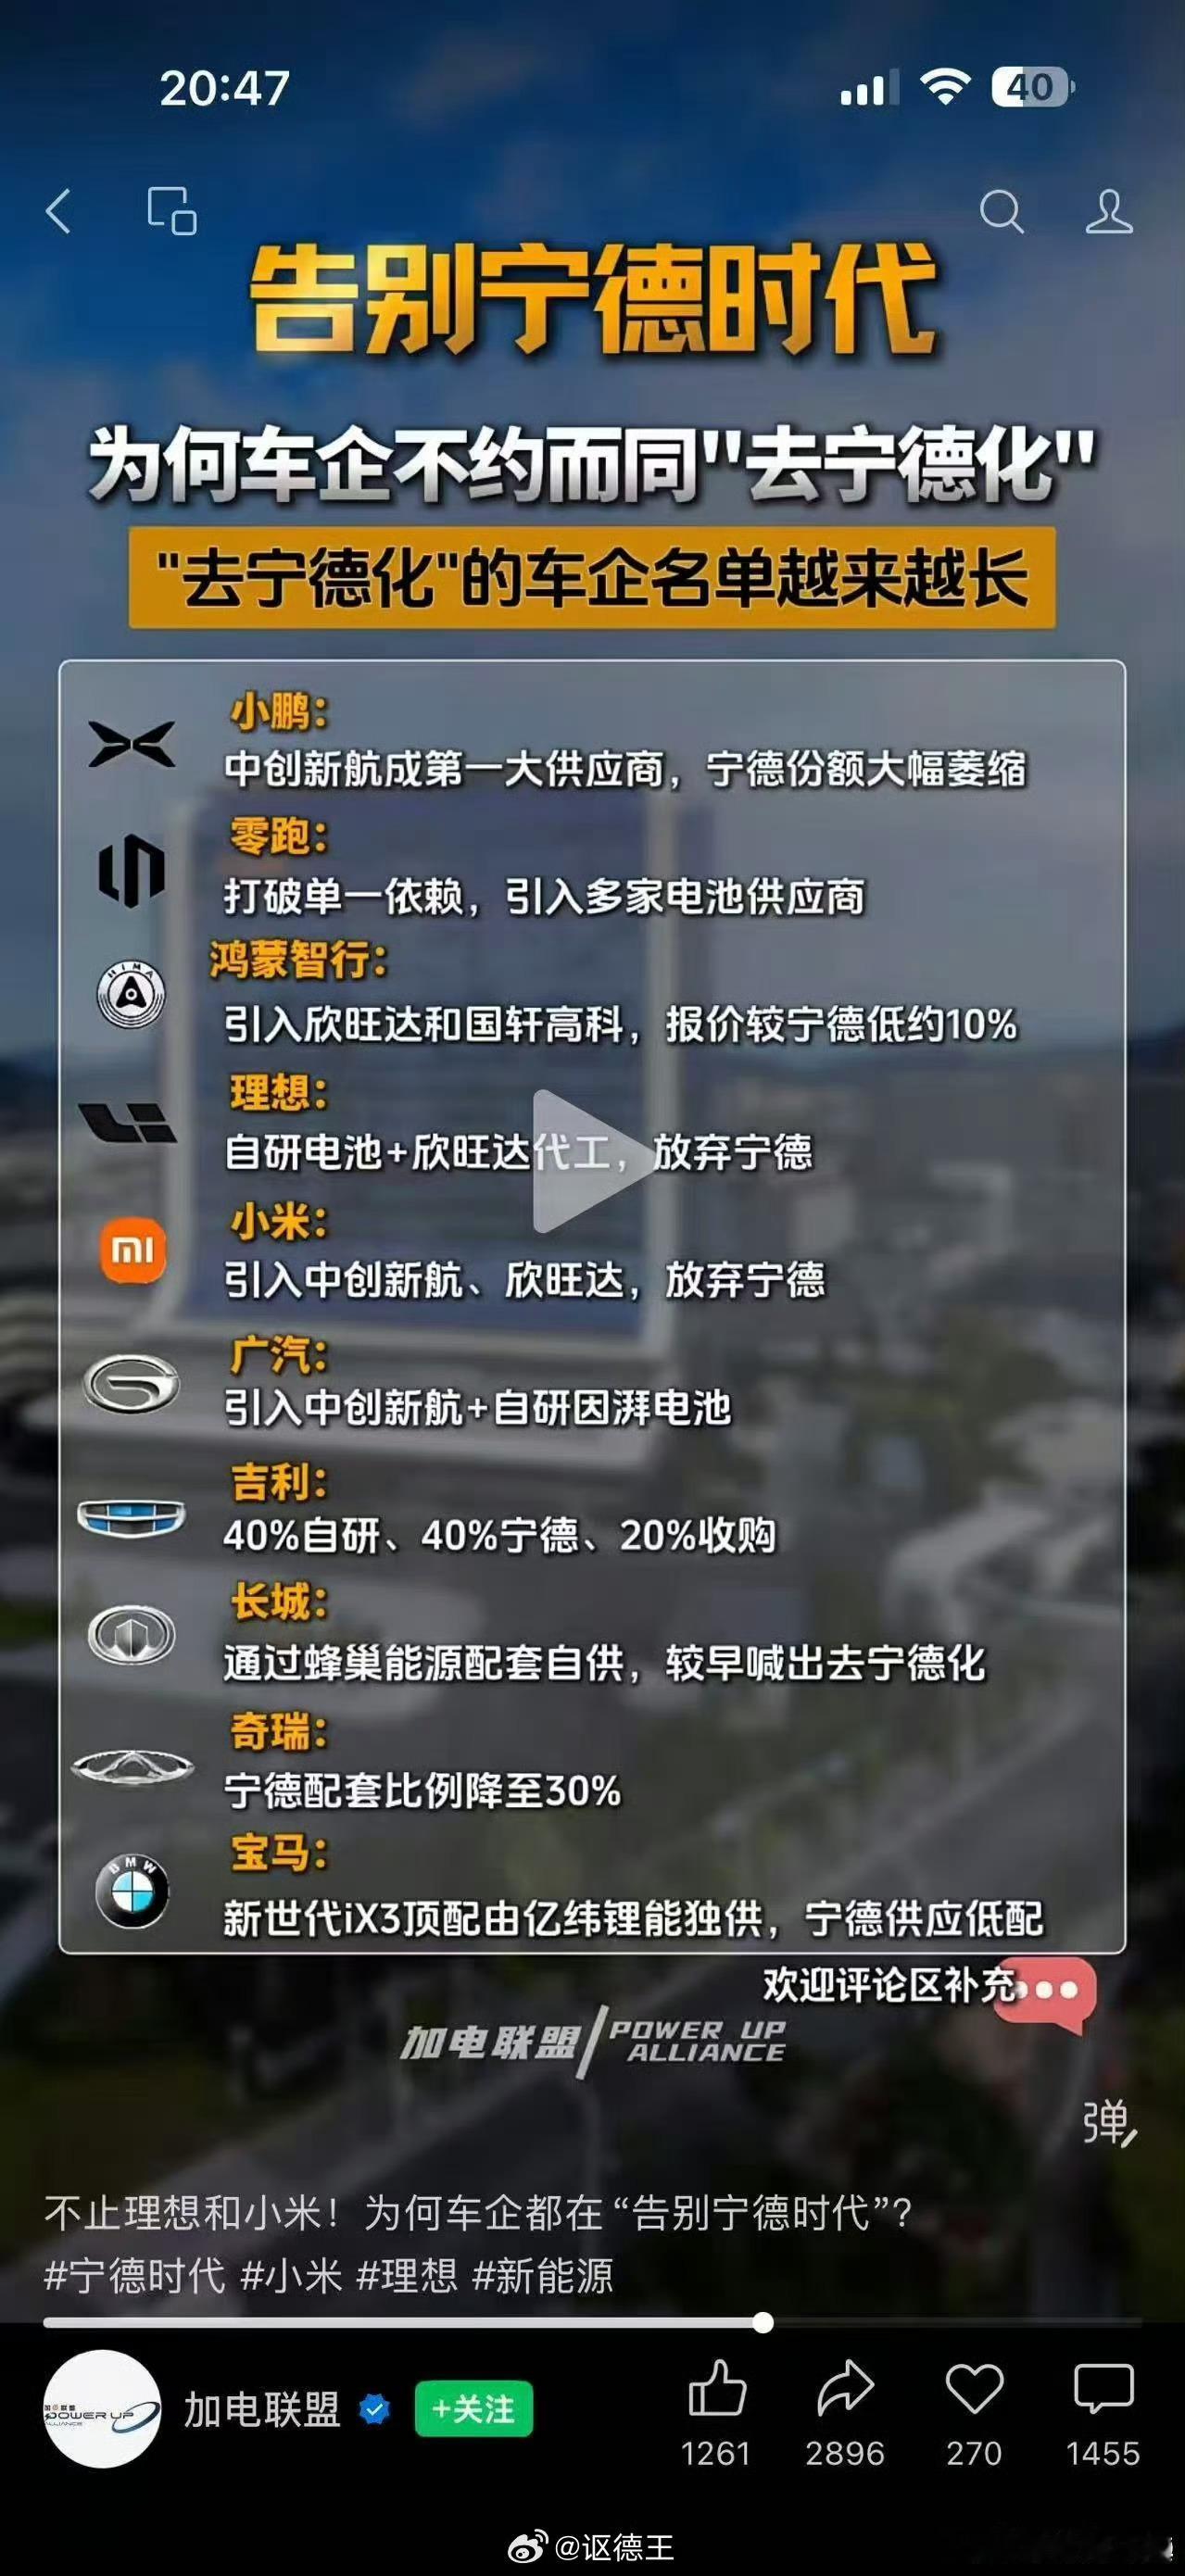
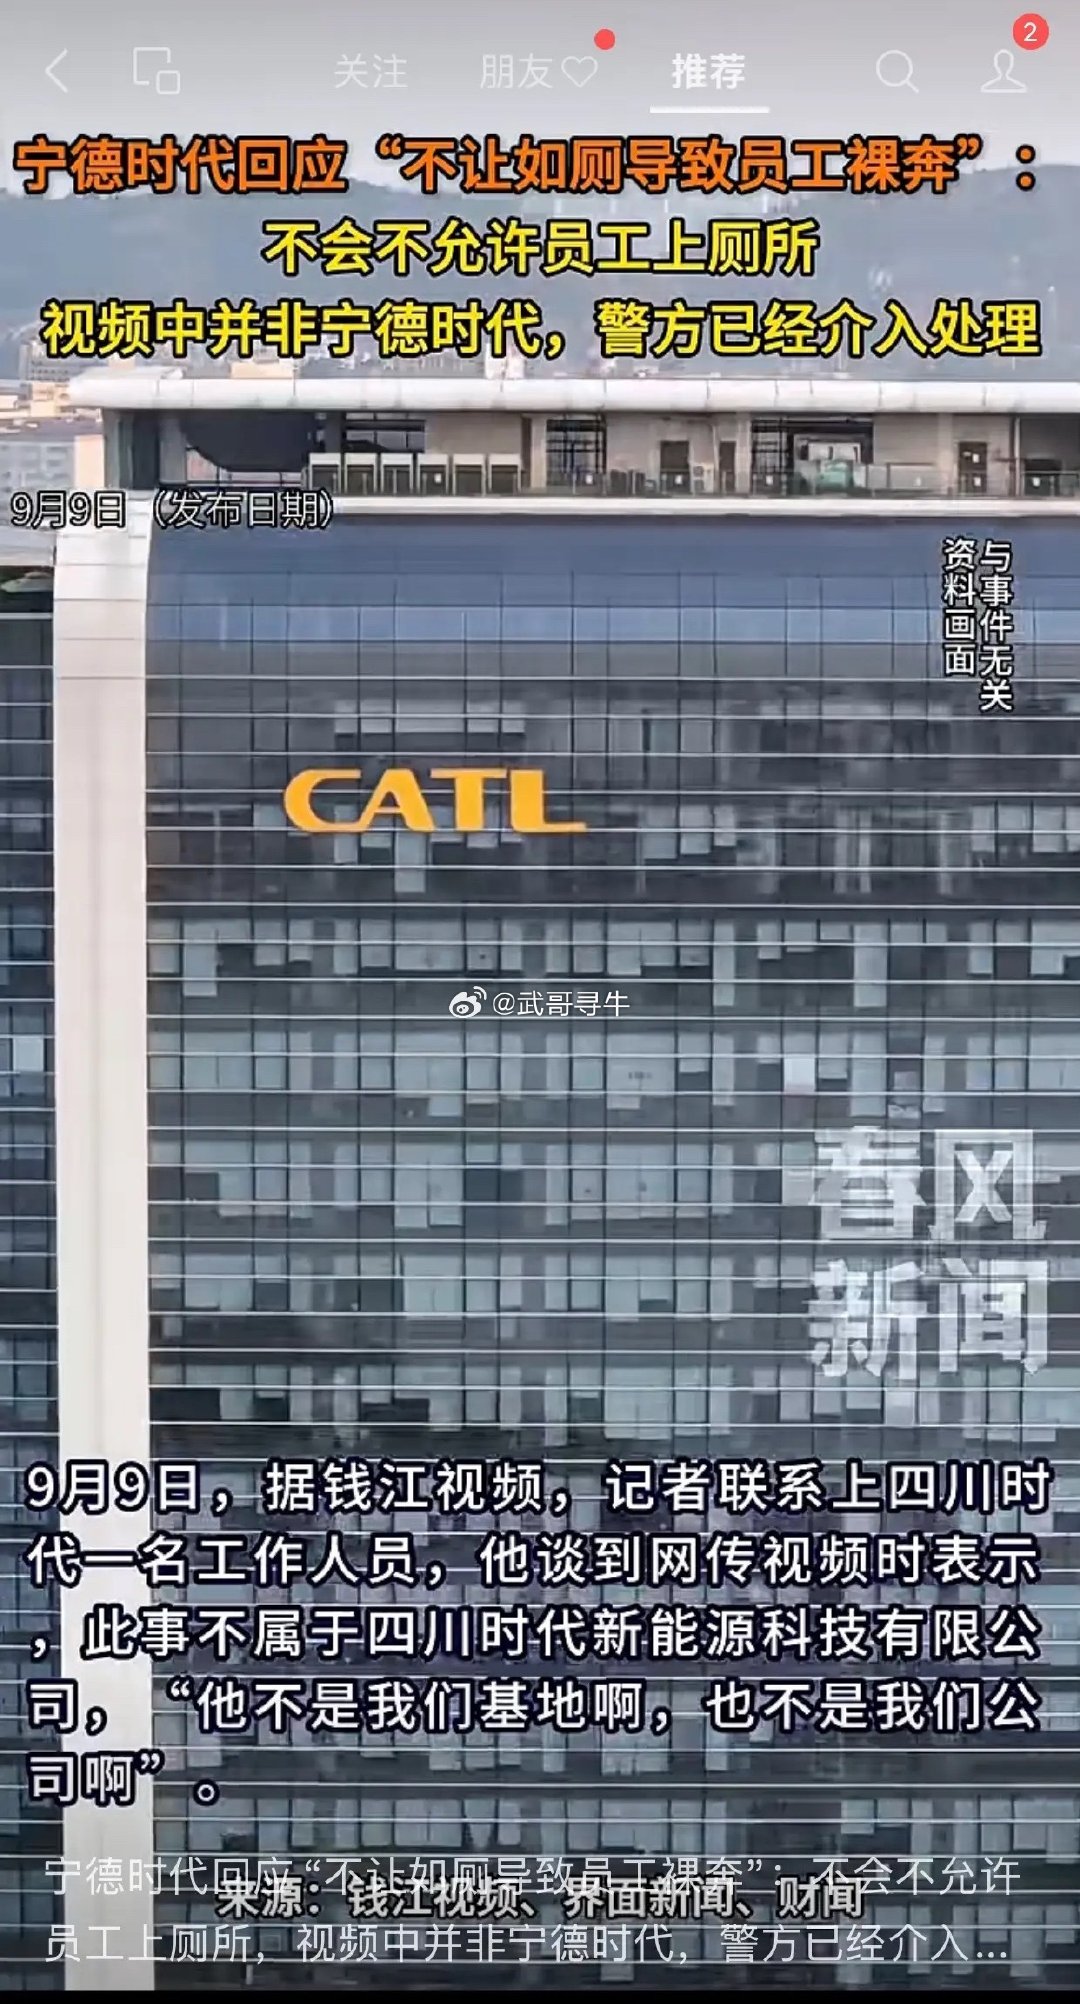
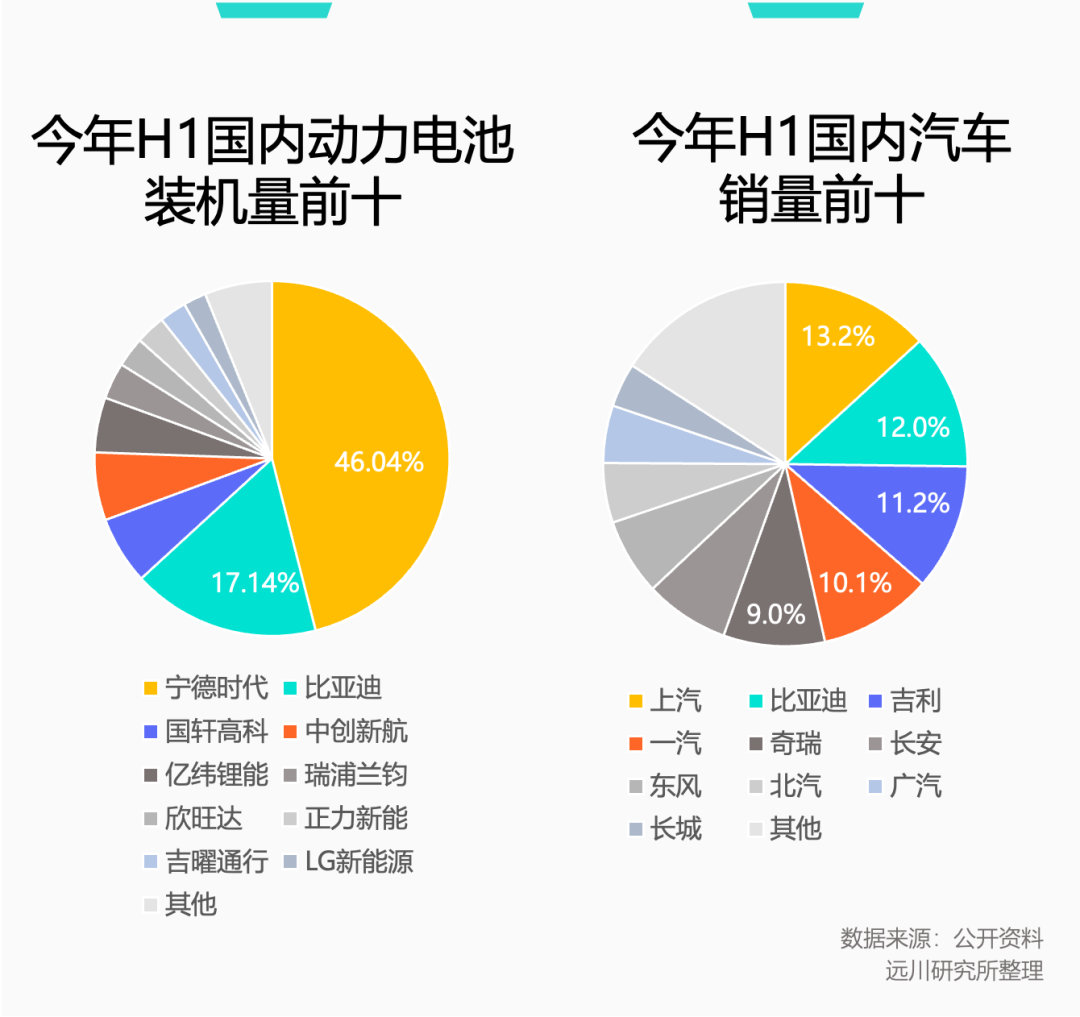
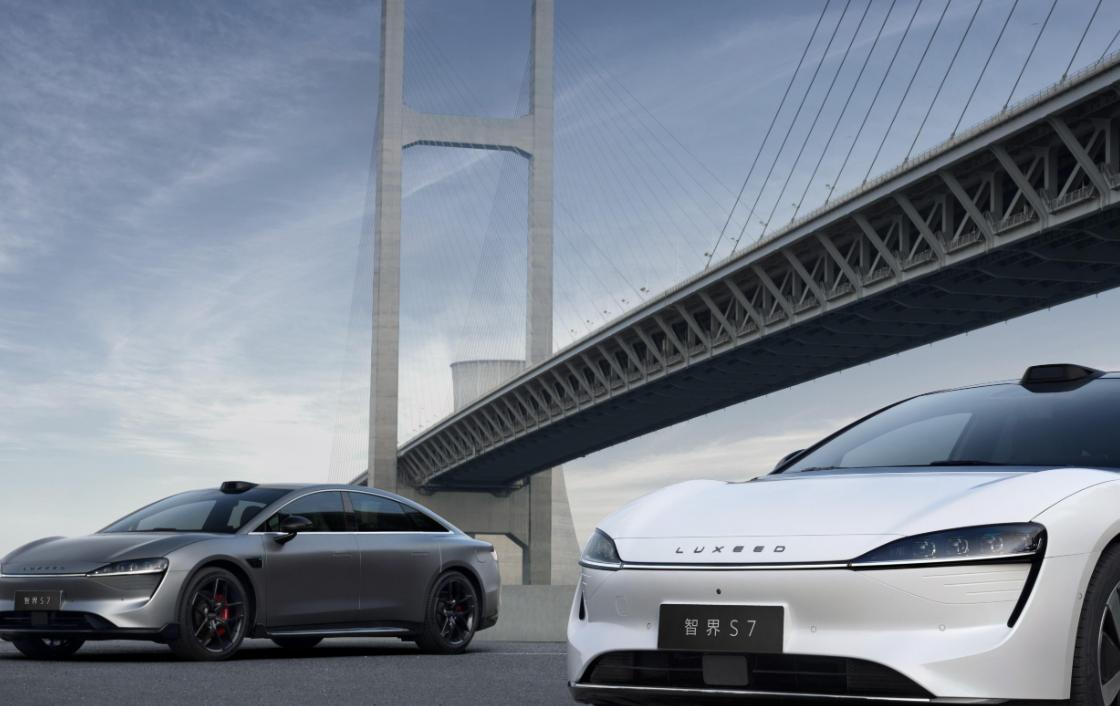
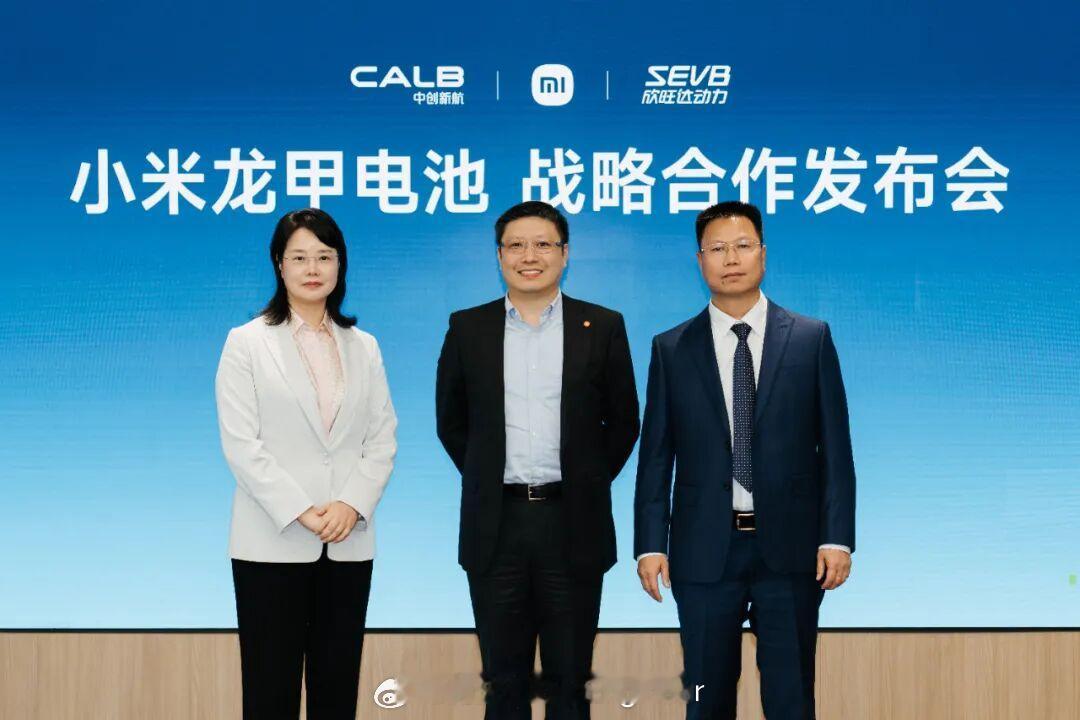
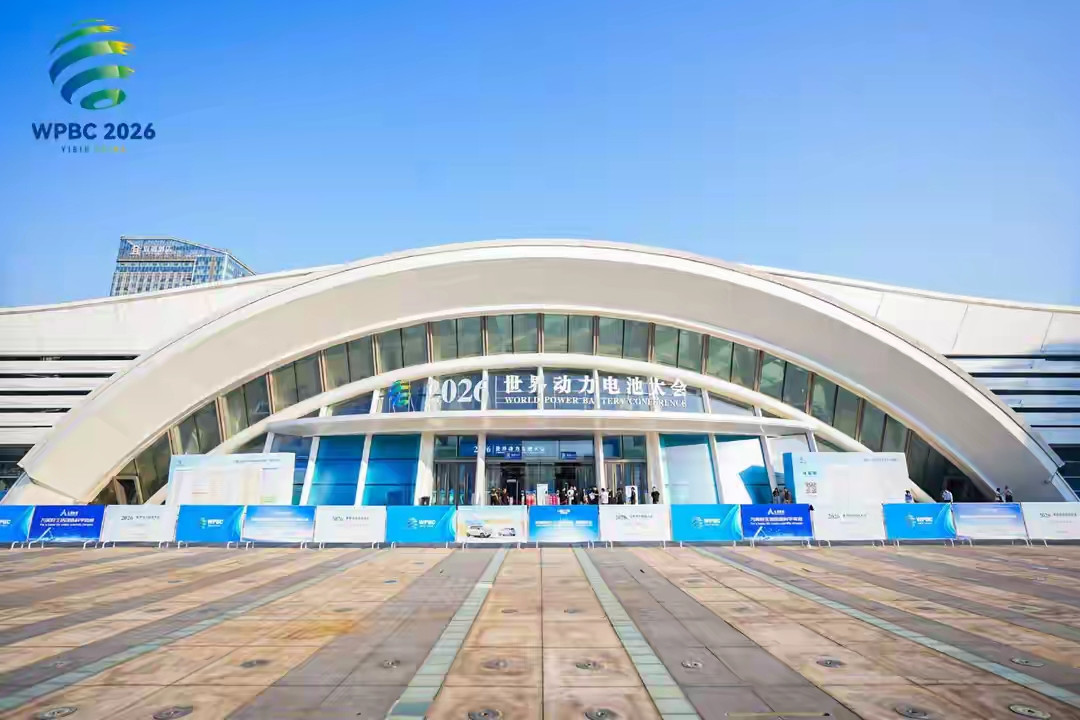
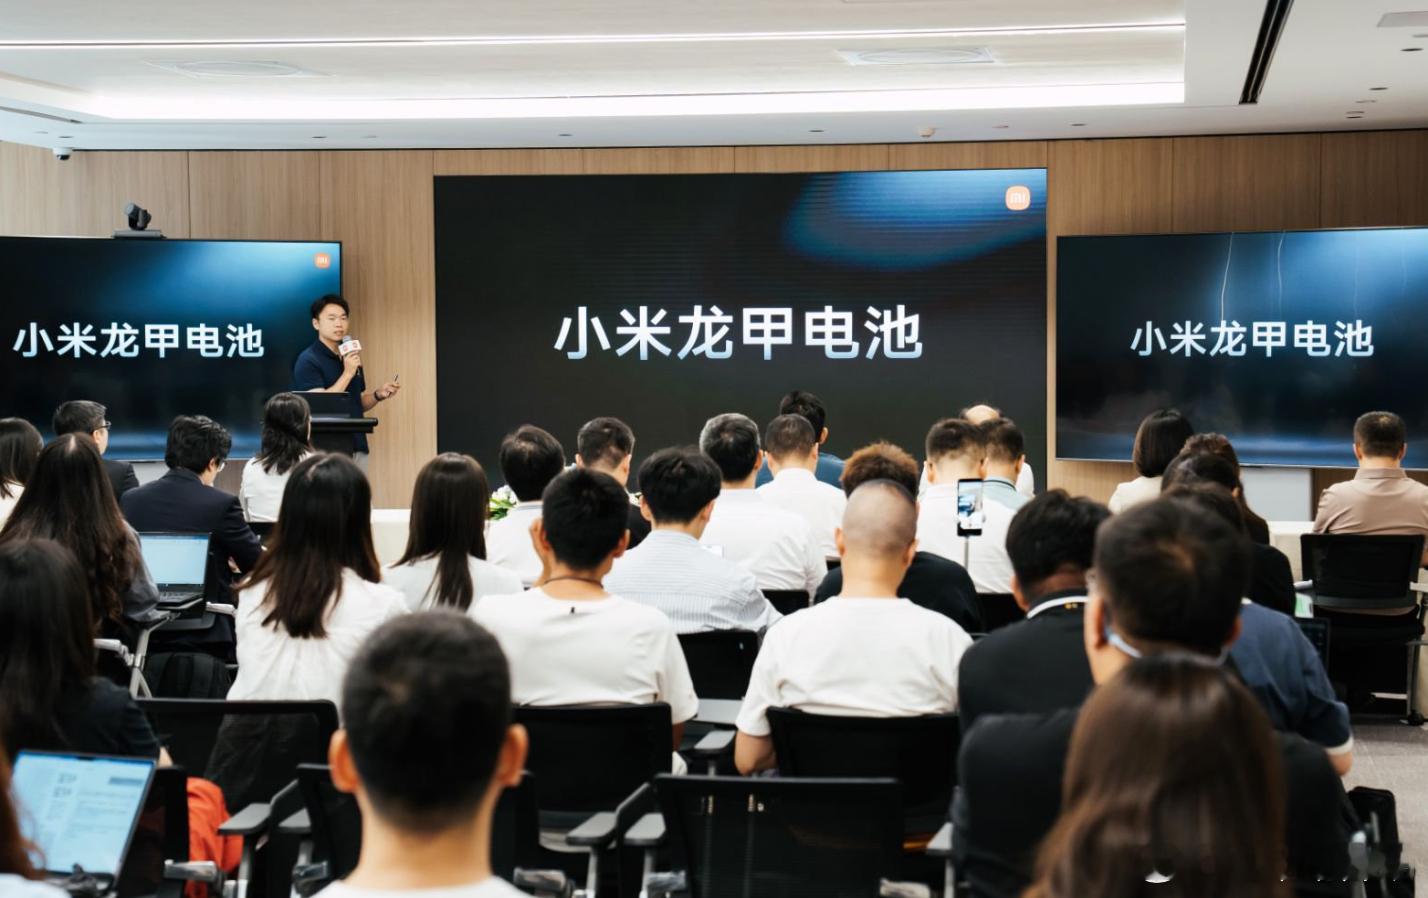
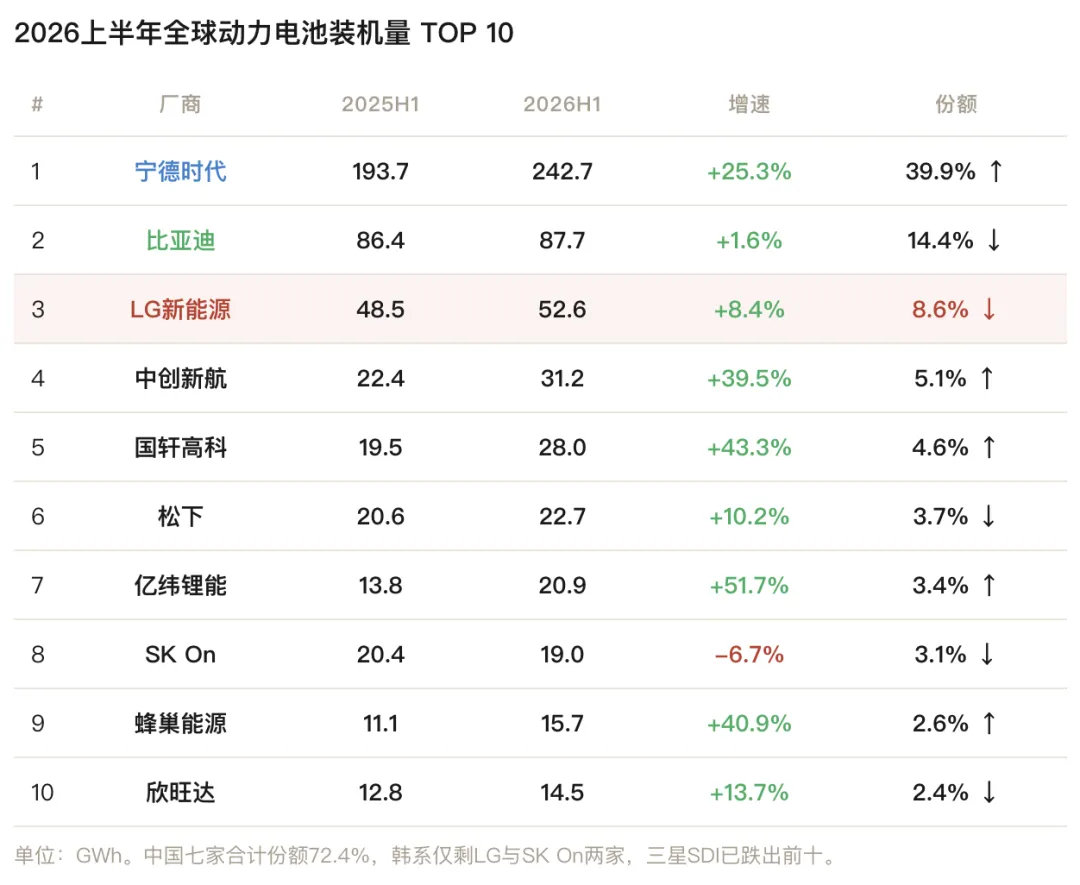
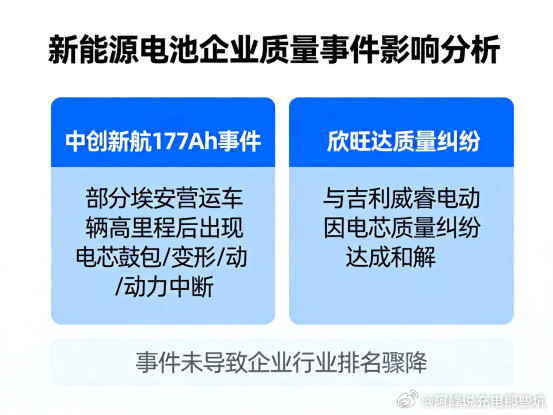
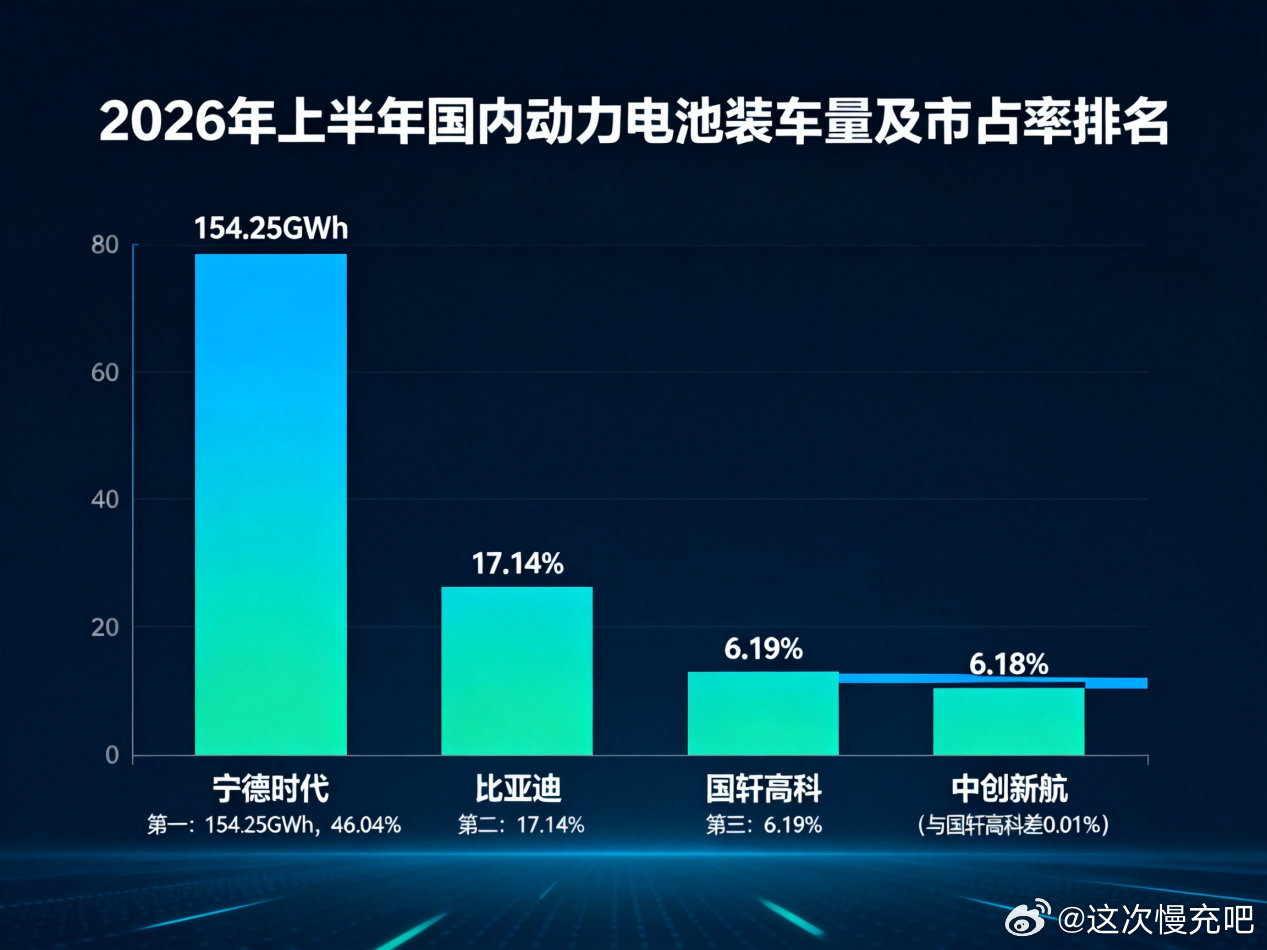
新能源大变局!车企集体“去宁化”,宁德时代压力来了!9月初的世界动力电池大会上,宁德时代掌门人曾毓群一番话,把整个行业炸得不轻。他直言不讳地指出,今年以来国内上市新车超过600款,平均每天接近3款,部分动力电池产品甚至出现了批量故障,情况触目惊心。这话听起来像是在敲打整个行业的浮躁风气,但明眼人都能品出另一层味道——那些出问题的电池,多半不是宁德时代供的货。言外之意,你们选的便宜电池出了岔子,怪谁呢?曾毓群的焦虑不是没来由的。就在他发表演讲的前后脚,理想汽车接连放出两个大动作。先是以26.5亿元大手笔增资欣旺达动力,一举成为这家二线电池厂商的第二大股东,持股比例达到11.17%。紧接着工信部新车公示信息显示,新款理想i6的动力电池供应商名单里,宁德时代已经消失不见,取而代之的是欣旺达和中创新航。要知道理想i6可是理想汽车的销量担当,把这样一款主力车型的电池供应彻底换掉,动作不可谓不狠。小米汽车也没闲着。9月初的发布会上,小米正式公布了“龙甲电池”战略合作细节,中创新航和欣旺达成为核心供应商。回想小米SU7和YU7上市时,宁德时代还是当仁不让的一供,如今到了新车型,宁德时代连名字都没出现在核心供应商名单上。这种从“非你不可”到“可有可无”的转变,速度快得让人唏嘘。鸿蒙智行的动作更早也更彻底。今年6月,工信部第408批新车申报目录中,问界M6纯电版首次搭载了国轩高科的磷酸铁锂电池。这是问界品牌诞生以来,第一次在动力电池上选择宁德时代之外的供应商。随后更多信息浮出水面:智界品牌引入了国轩高科和欣旺达,尚界也在规划引入国轩高科。鸿蒙智行旗下三大主力品牌,齐刷刷地打破了宁德时代独供的格局。小鹏汽车同样在调整。中创新航已经成为小鹏的重要电池供应商,主力车型MONA用的就是中创新航的电芯。零跑汽车更早就开始多元化布局,宁德时代的份额被逐步稀释。就连一向与宁德时代关系紧密的吉利、奇瑞、宝马,虽然保留了宁德时代的配套,但也在悄悄培养第二、第三供应商。这场集体“去宁化”的背后,说到底是一笔经济账。动力电池占整车成本的三到四成,是最大的单项支出。据业内人士测算,中创新航、国轩高科和欣旺达的磷酸铁锂电池包报价比宁德时代低3%到10%,以81度电池包为例,3%的价差即对应近2000元的成本差距,对年销十万台以上的车型而言,意味着亿元级别的成本节省空间。对于年销百万辆的车企来说,这就是几十亿级别的成本优化空间。供应链安全也是车企考虑的重点。国际智能运载科技协会秘书长张翔分析指出,动力电池占电动车整车成本的三成以上,这部分话语权长期掌握在单一供应商手中,使车企在供应链议价、交付周期及产能分配上均处于被动地位。多元化供应策略,既能拿到性价比更优的电芯,又能平衡各家产能,实现质量、成本、风险三重可控。宁德时代的股价已经感受到了压力。9月9日,其A股股价一度跌至327.10元/股,创下年内次低,此前一个交易日更是低至326元/股,刷新年内最低纪录。从高点算起,市值蒸发规模相当可观。公司虽然宣布了百亿级股票回购计划,但市场信心似乎并未完全恢复。不过,说宁德时代的护城河就此坍塌,恐怕也为时过早。今年4月的动力电池装机量数据显示,宁德时代以47.0%的市场份额稳居第一,装机量同比增长30.2%。全球市场上,宁德时代连续多年稳居第一。在高端旗舰车型领域,麒麟电池的技术优势依然难以替代。宁德时代在研发上的投入也是二线厂商难以企及的,过去十年累计投入巨大,在多化学材料体系上全面突破。更值得关注的是,宁德时代正在加速海外布局,匈牙利、西班牙等地的工厂陆续投产,储能业务也成为第二增长曲线。这些布局都在降低对单一汽车市场的依赖。有电新行业分析师表示,从历史上看,车企扶持二线电池厂对宁德时代的实际冲击有限,在动力电池出口和高端车型市场,宁德时代的份额依然稳定,短期内不会有明显的出货和盈利冲击。这场供应链博弈的本质,其实是话语权的争夺。车企不想沦为“给电池厂打工”的角色,希望通过多元化供应和自研电池掌握主动权。电池厂则要守住技术壁垒和规模优势,维持自己的行业地位。张翔认为,“去宁德化”不是谁替换掉谁,而是产业链走向成熟的必然。当某个环节掌握的话语权太大,行业必定会想办法重建平衡。那个一家电池厂独掌话语权、车企排队求电池的时代,确实回不去了。动力电池行业从一家独大走向“一超多强”的格局,大概率是未来的方向。对于消费者来说,这种竞争带来的成本下降和技术进步,或许是件好事。而对于宁德时代来说,躺着赚钱的日子确实一去不复返了。信源:红星新闻:宁德时代曾毓群批“速成”乱象:新能源产业最重要的是品质
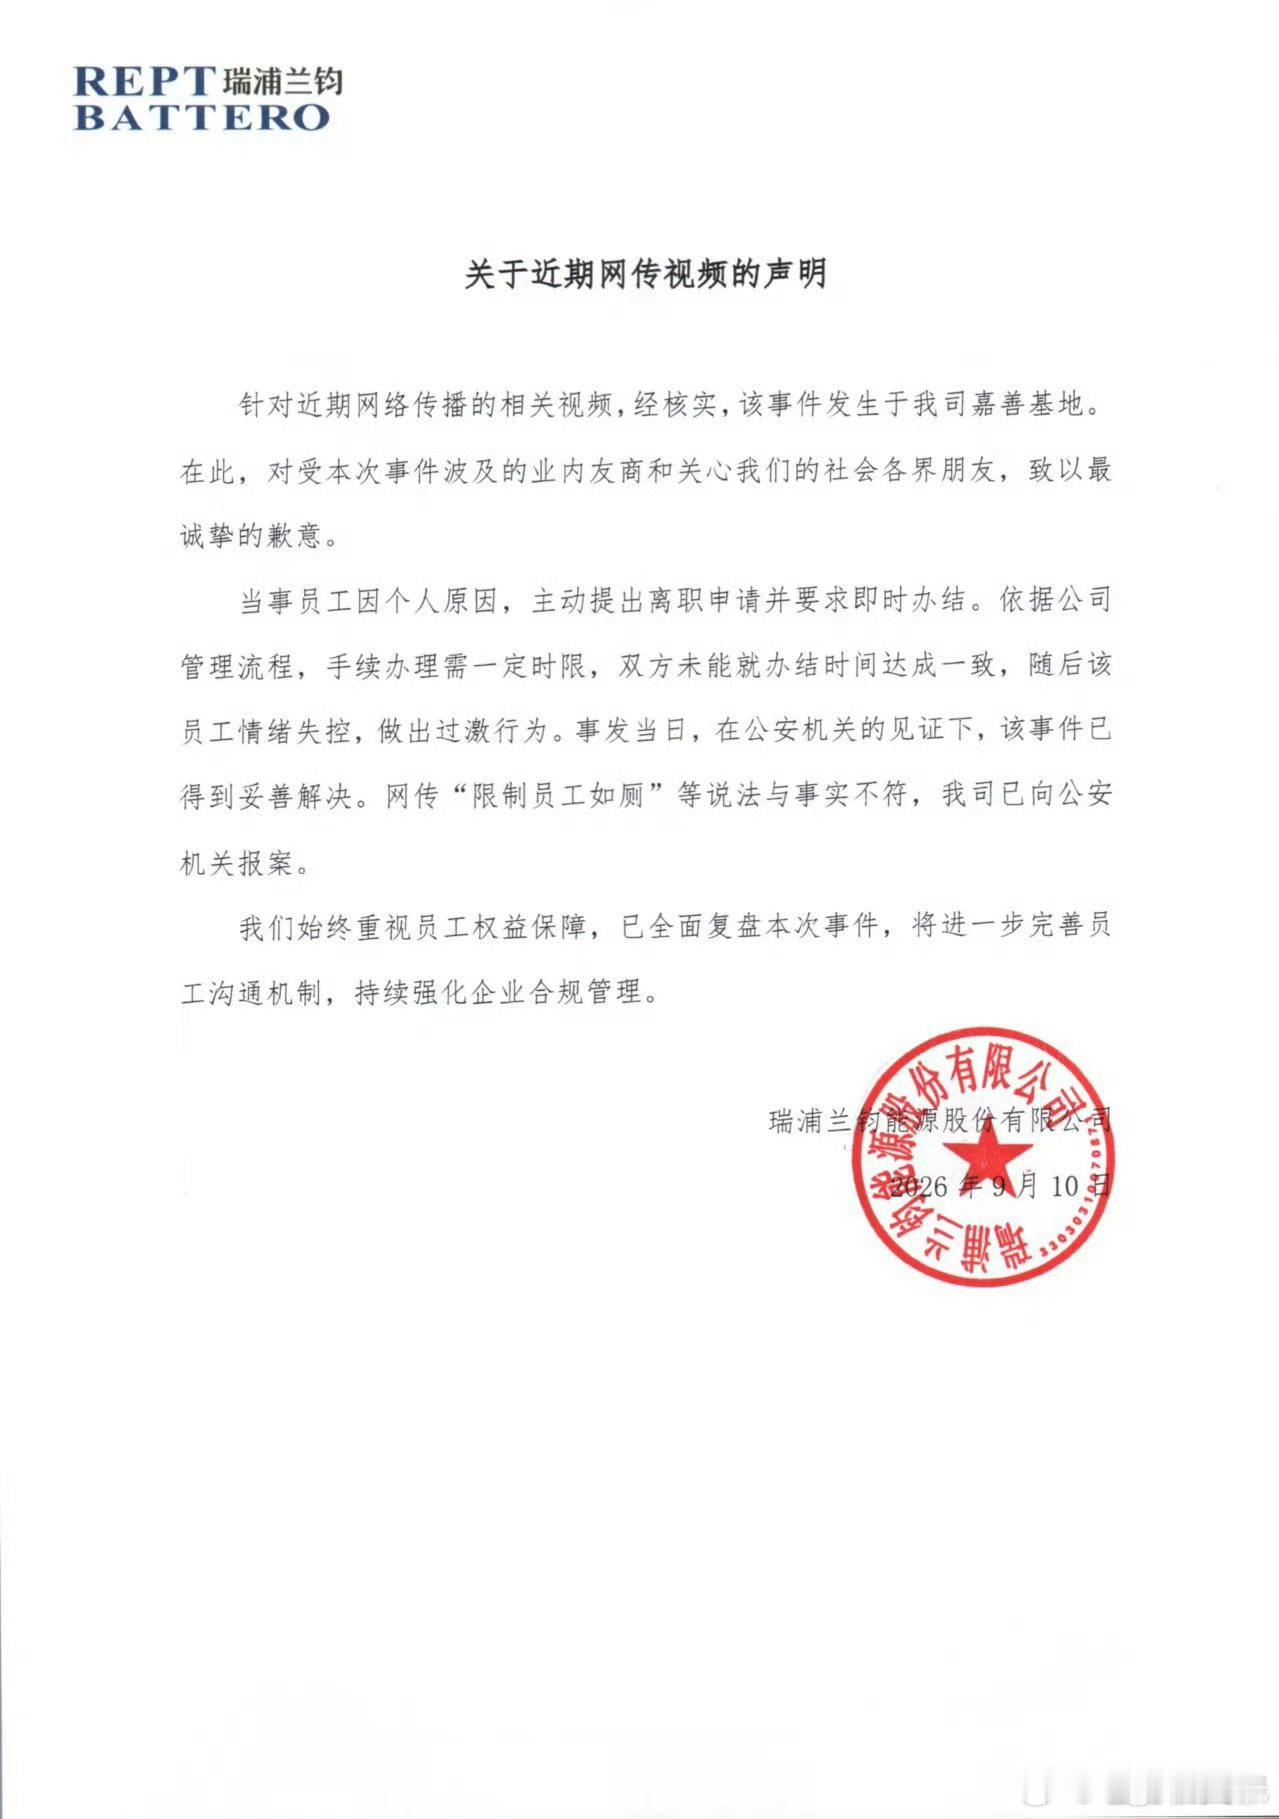

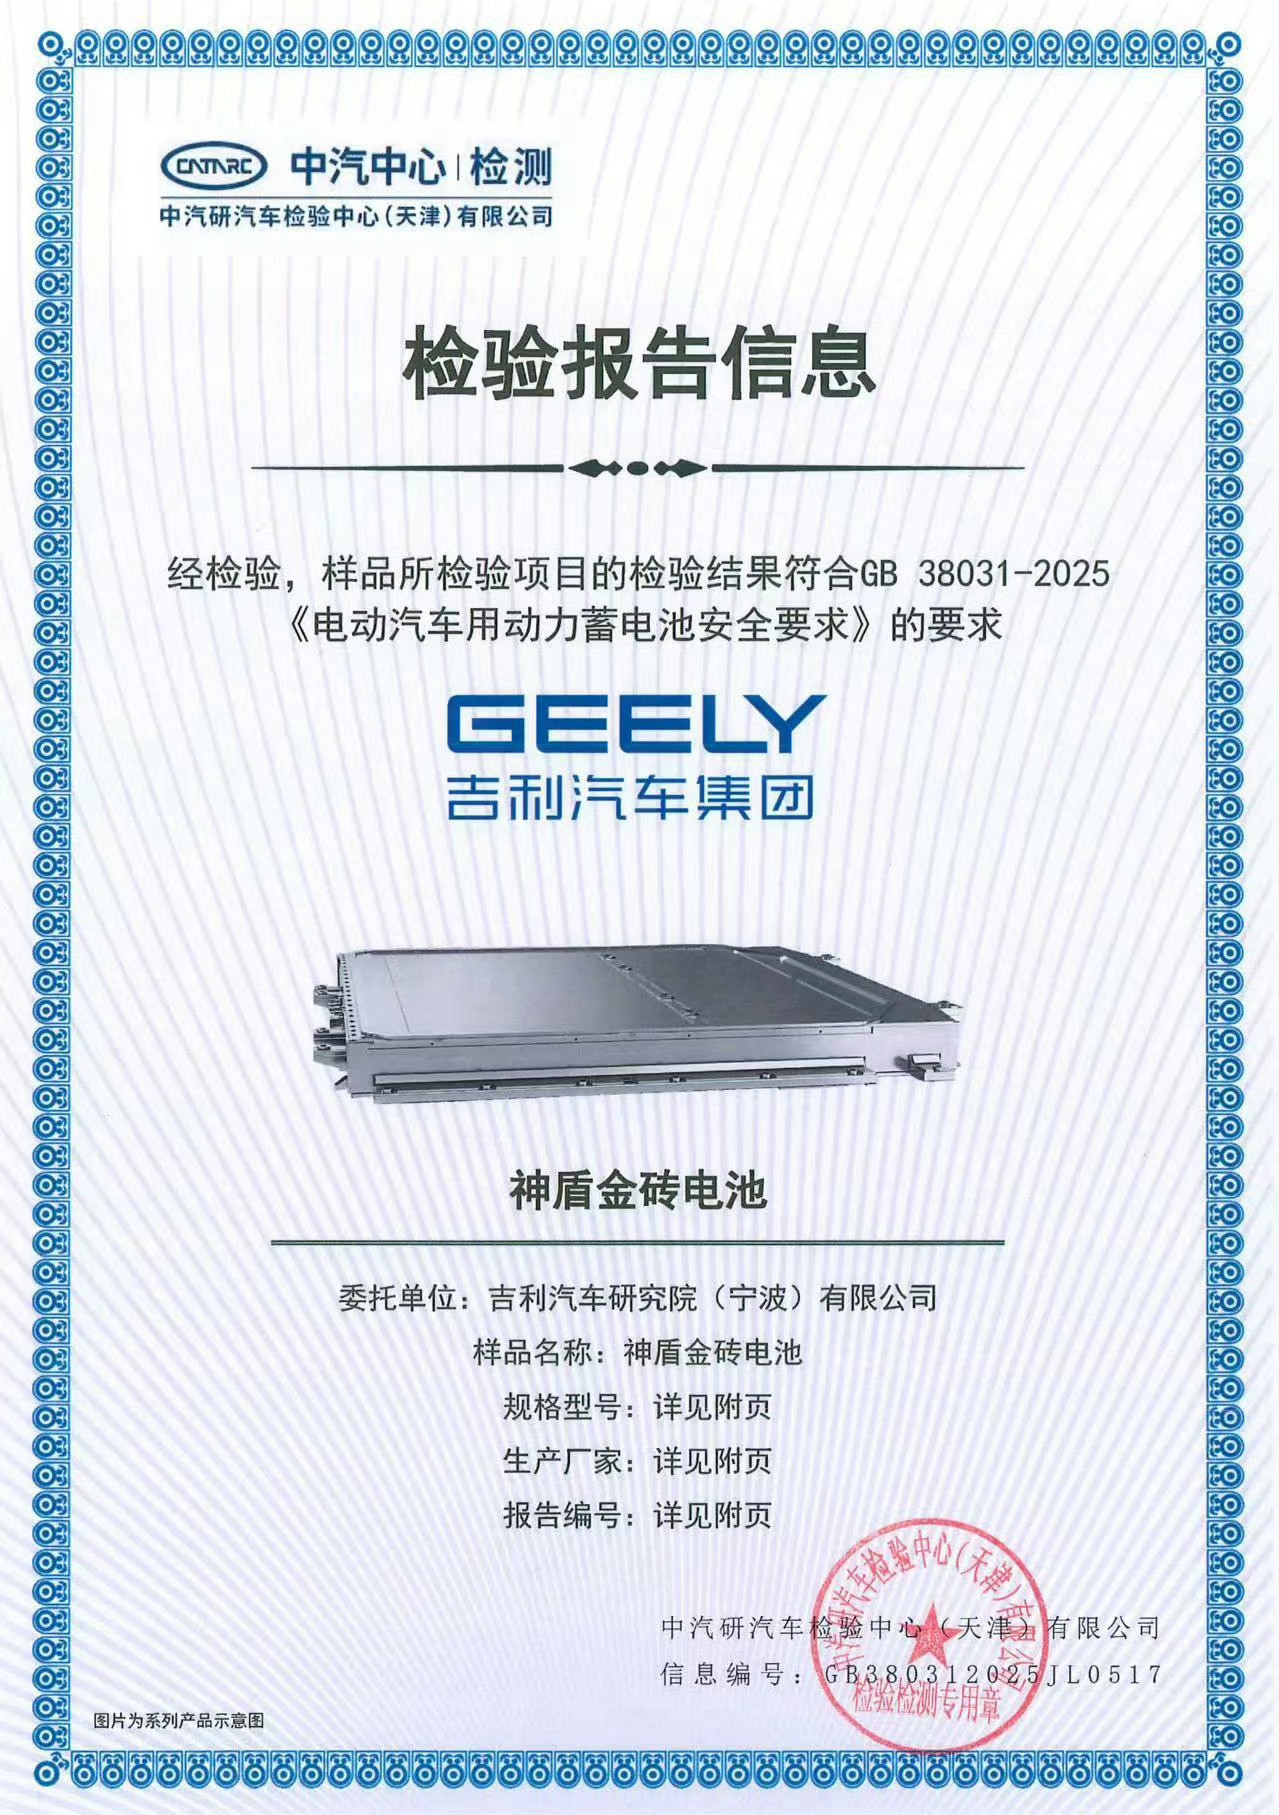
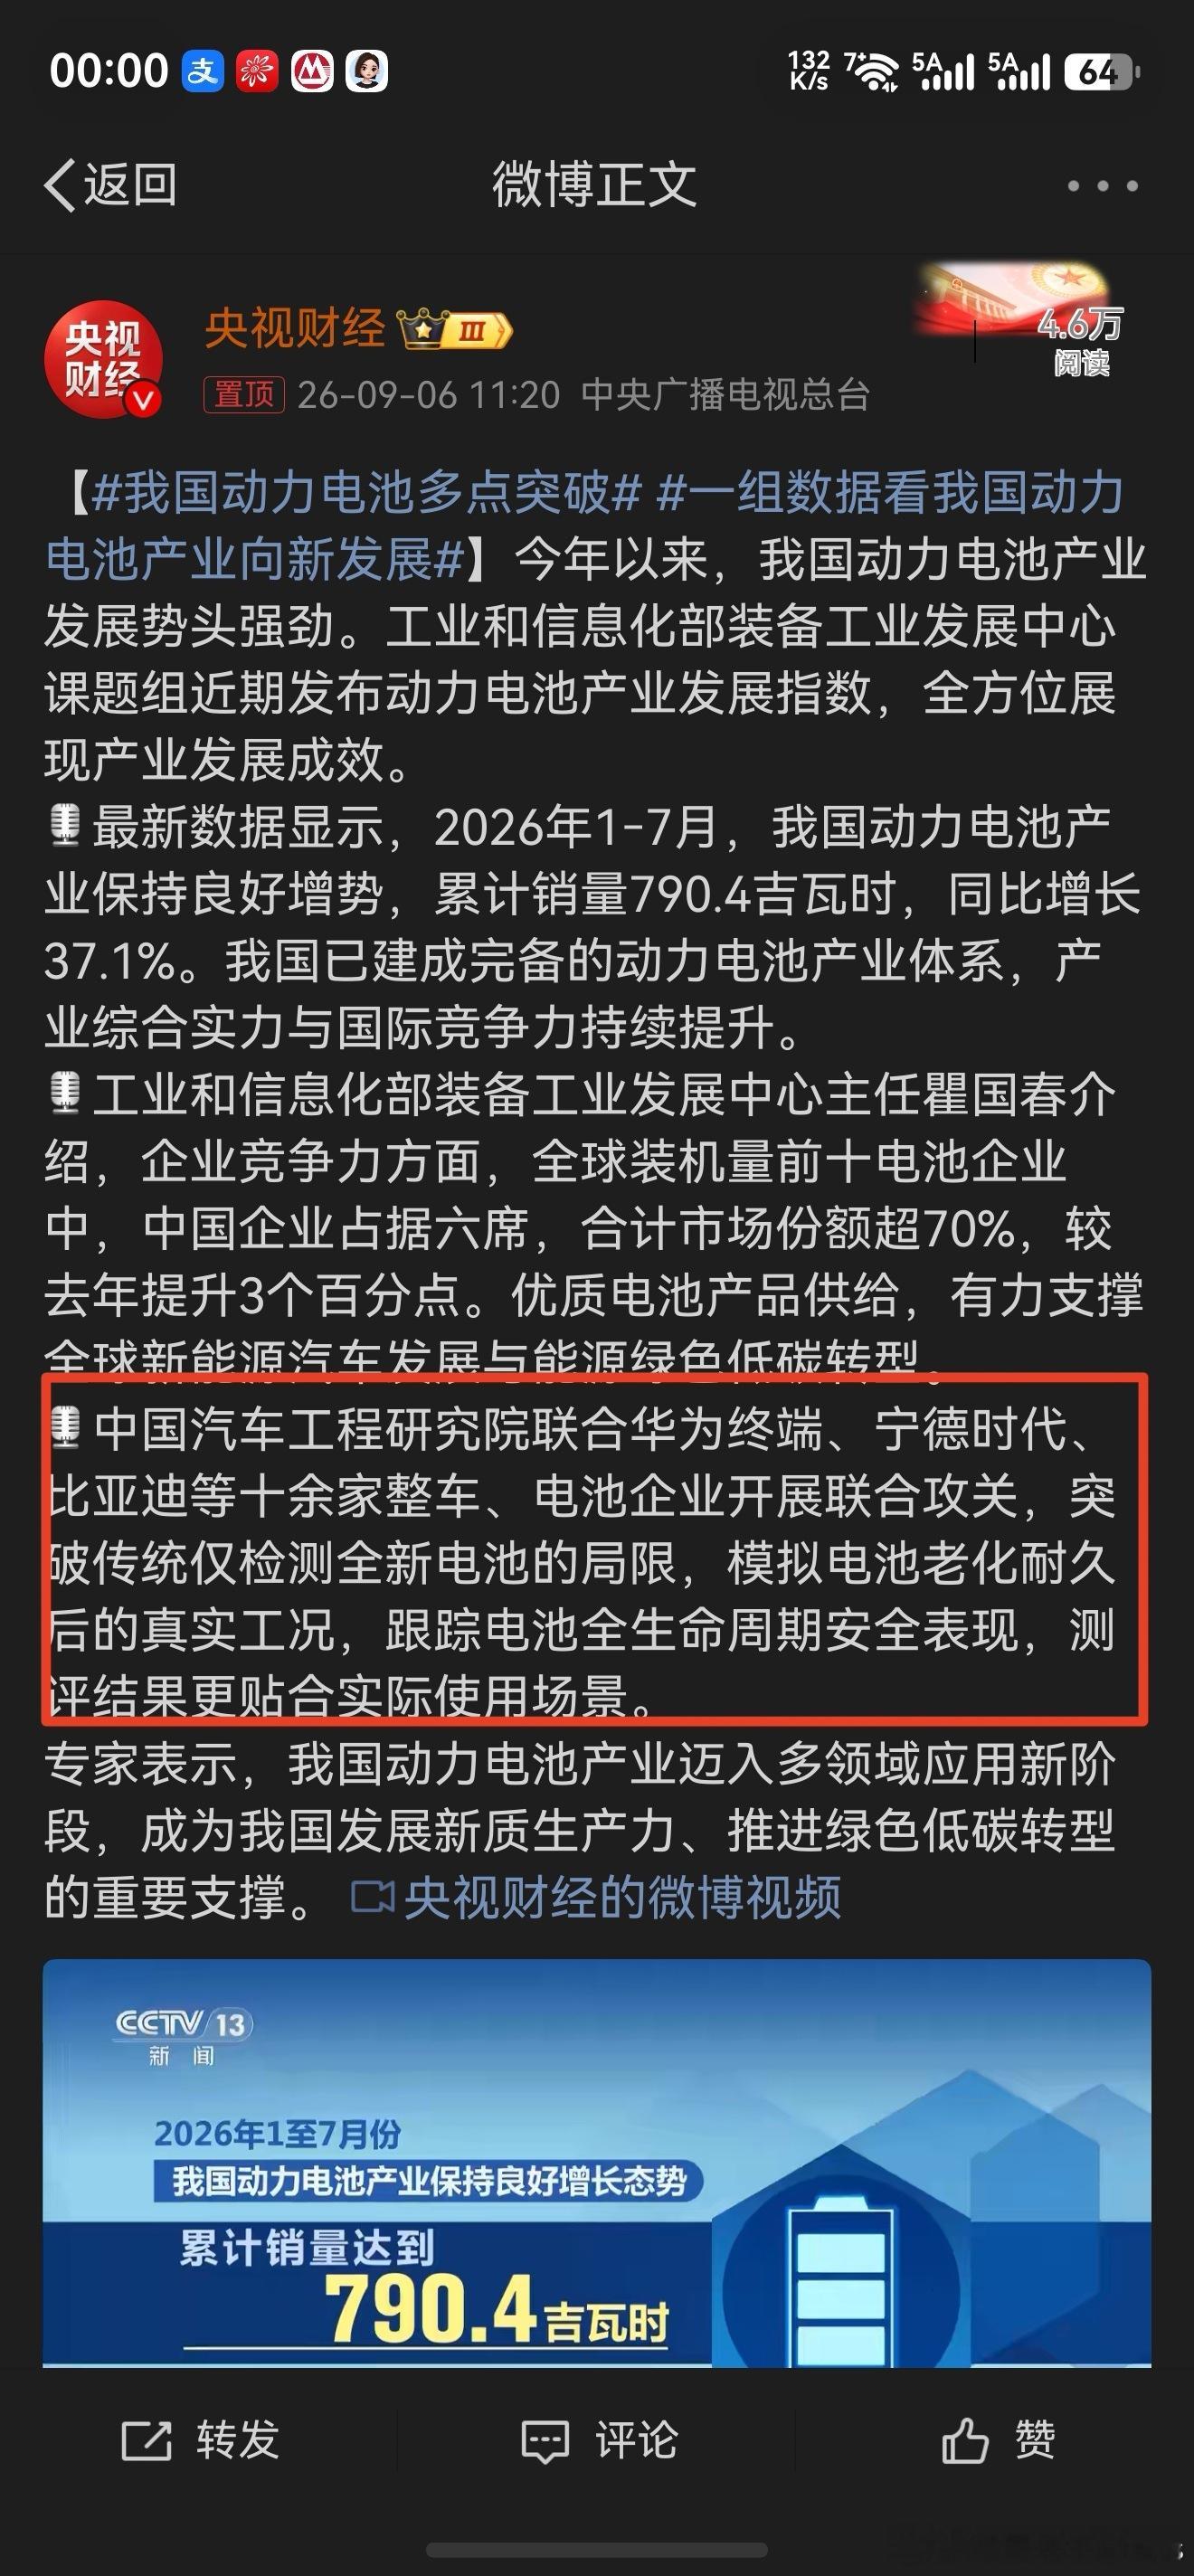
#我国动力电池多点突破#华为终端?这不就是巨鲸电池平台么[doge]
#我国动力电池多点突破#华为终端?这不就是巨鲸电池平台么[doge]我国动力电池多点突破华为终端?这不就是巨鲸电池平台么[doge]
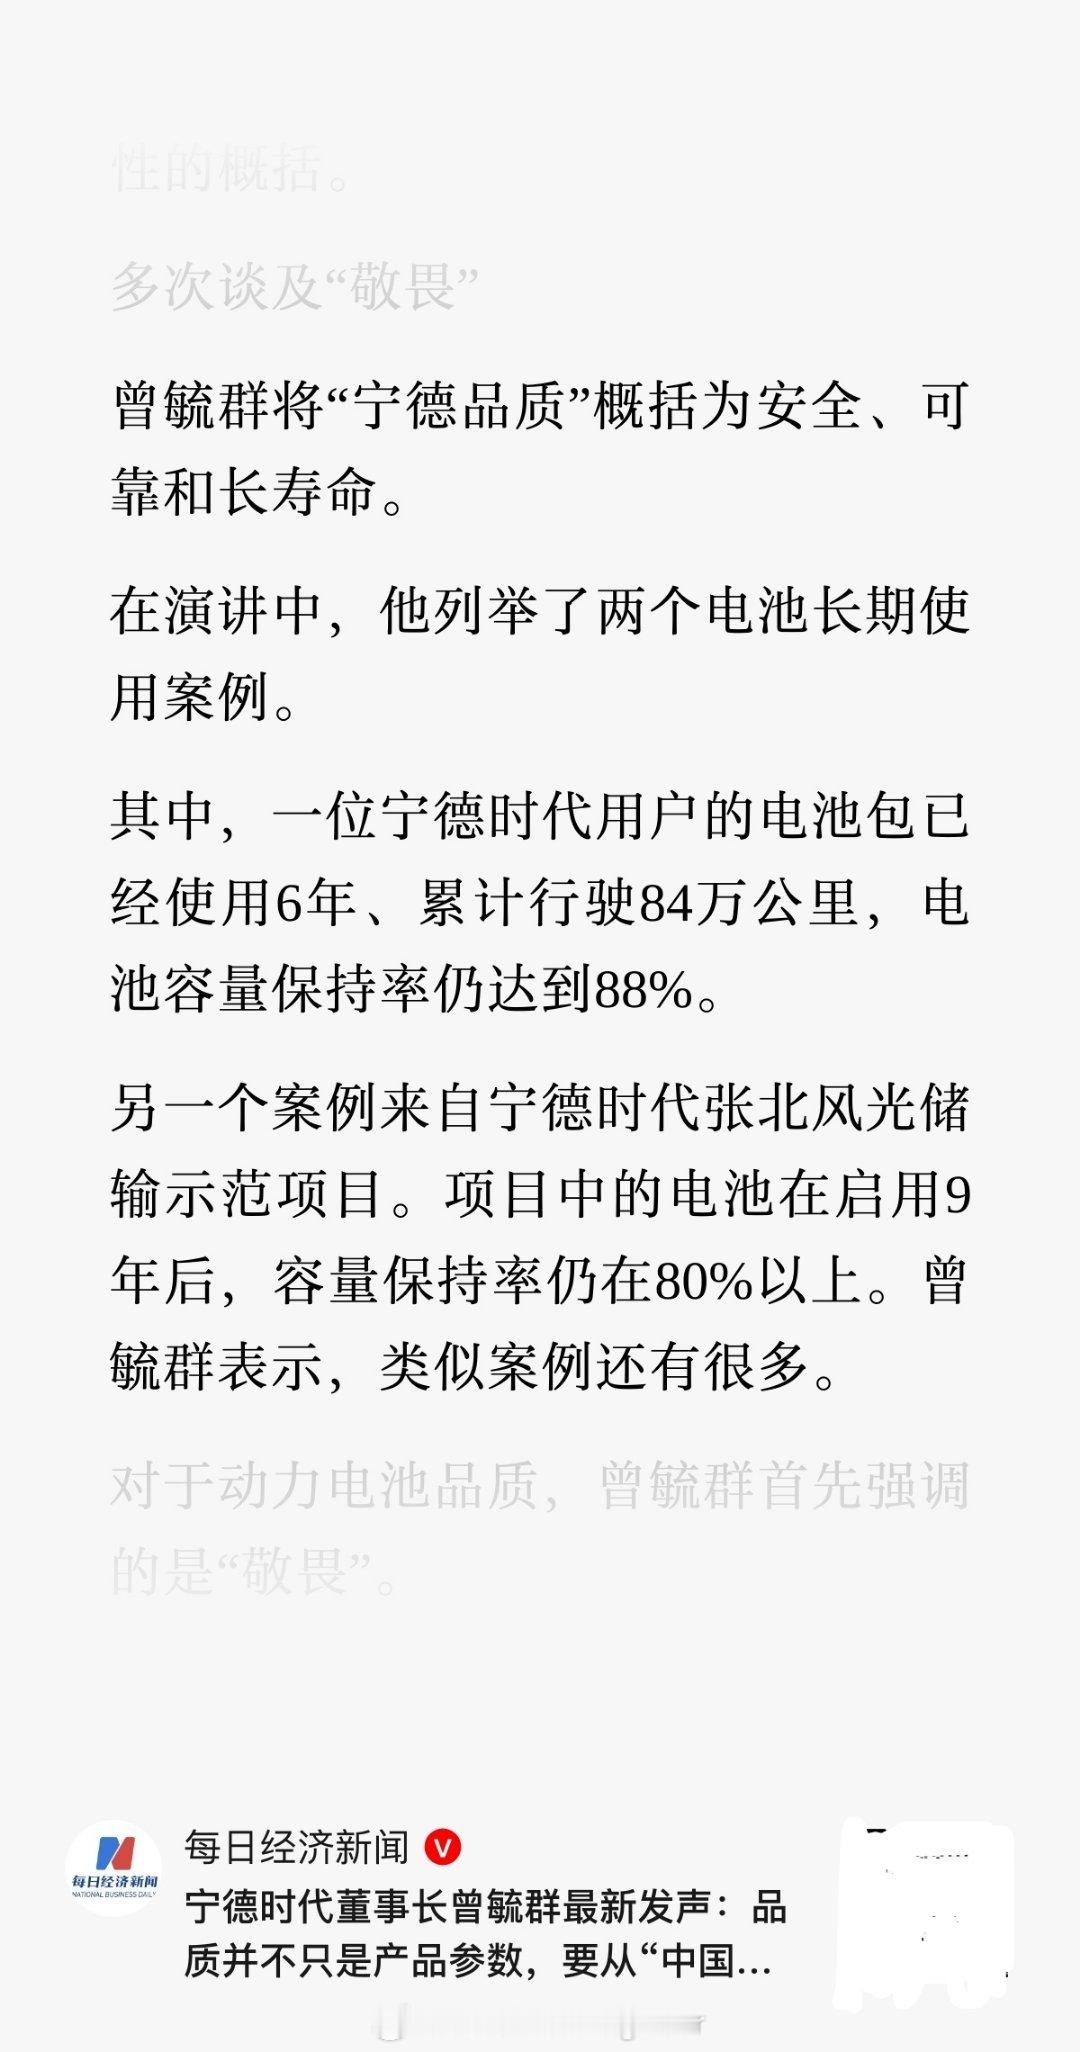
新能源车动力电池退役潮将至现在动力电池的最大疑问在于,日历寿命到底如何?8年,1
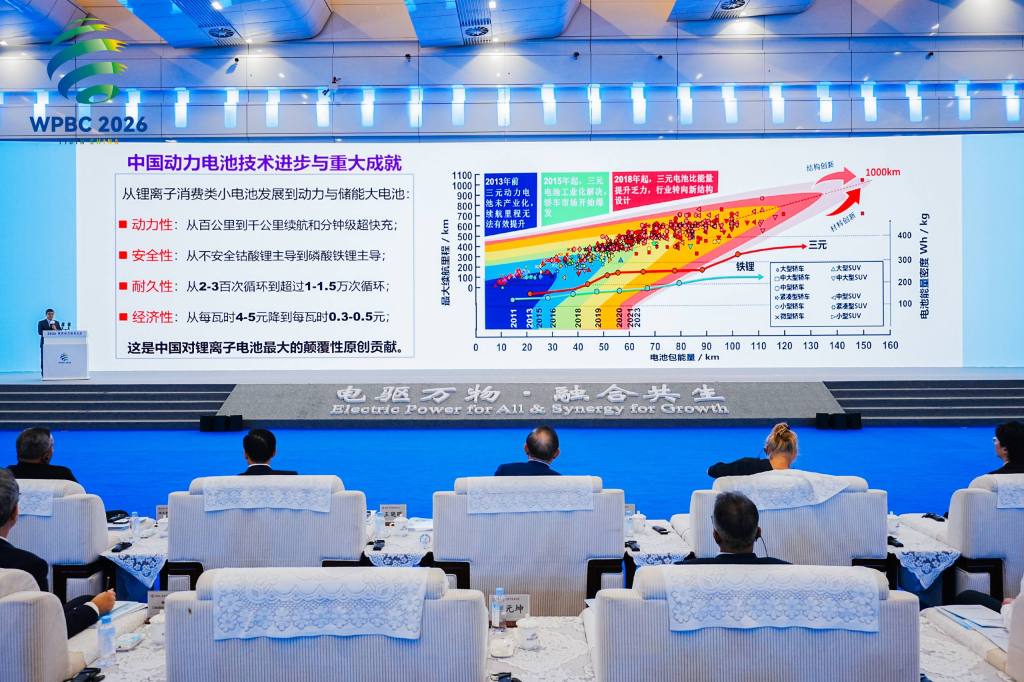
新能源车动力电池退役潮将至现在动力电池的最大疑问在于,日历寿命到底如何?8年,10年后,一块电池到底还有多少容量可用,寿命又如何?上周动力电池大会,宁德时代董事长说,宁德时代的电池,6年后容量还有88%,9年后容量还有80%以上。其实如果能够保证10年容量在80%以上,也就够了,一辆车用个10年差不多了吧?
【季度盈利修复+电池供应链加码,理想的技术护城河越挖越深】理想汽车在动力电池领域
【季度盈利修复+电池供应链加码,理想的技术护城河越挖越深】理想汽车在动力电池领域再落一子。欣旺达电子发布的最新公告显示,理想汽车拟26.5亿元增资欣旺达动力,交易完成后持股升至11.17%。而就在十天前,理想汽车刚刚交出了2026年二季度成绩单:交付98,330辆,营收257亿元,环比增长11.7%,毛利率环比提升3.1个百分点至11.0%,经营现金流单季转正。这份成绩单背后是理想持续的研发定力:Q2研发费用28亿元,全年预计研发投入达到120亿。当部分企业收缩战线,理想却在电池、芯片、大模型等长周期技术上持续加码,用技术投入对冲市场波动。二季度期末高达875亿元的现金储备,为理想汽车增资欣旺达动力提供了强劲的财务底气。这场投资不是简单的财务投资,而是理想在电池领域深耕十一年的战略延伸。从2015年组建自研团队持续深度进行电芯、Pack、BMS、热管理等相关研发,到2017年与欣旺达开始合作,再到此次资本层面的深度绑定,理想正在动力电池的研发、制造与质量管理上构建更深度的行业话语权。这笔投资的意义不仅仅是供应链安全,更是理想汽车下一代非标电池技术方案高质量落地的关键落子。#理想拟增资欣旺达26.5亿#

9.49万元起,标配600公里纯电续航,还有动力电池安全、智驾安全的双兜底政策以
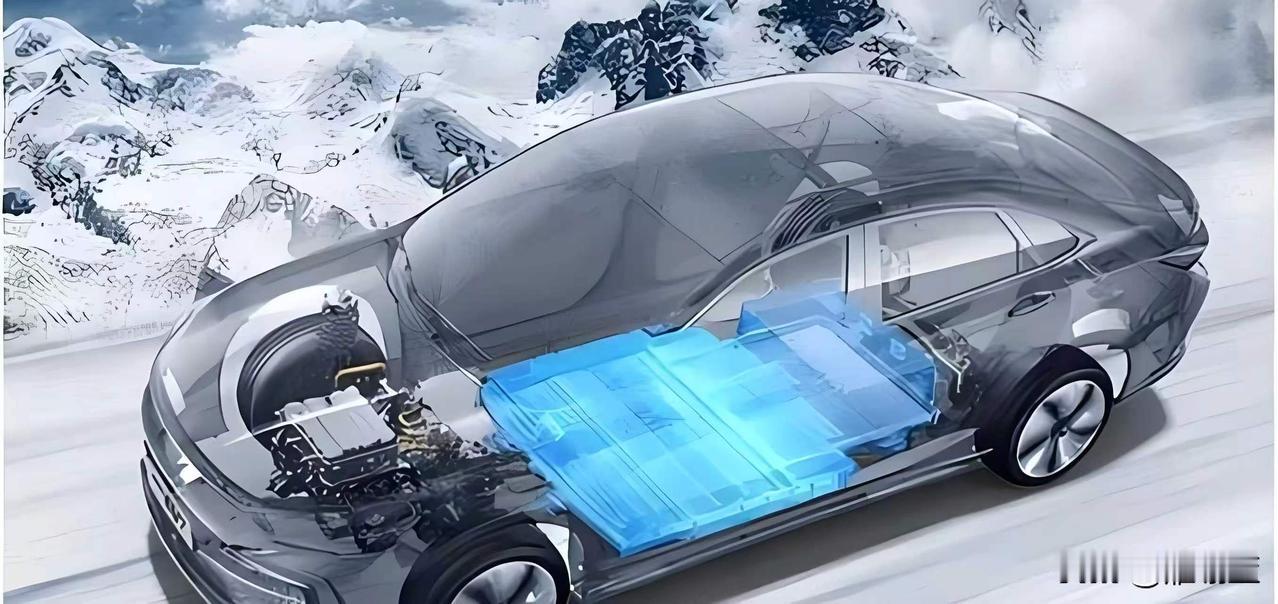
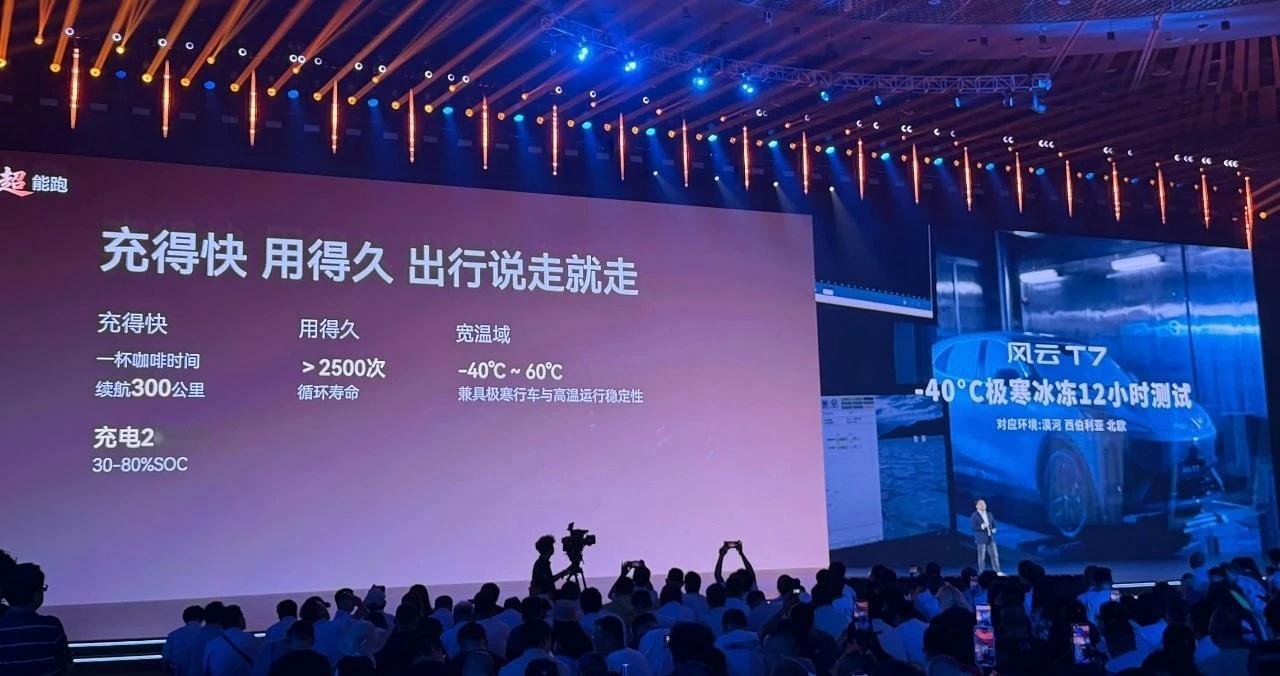
9.49万元起,标配600公里纯电续航,还有动力电池安全、智驾安全的双兜底政策以及整车、三电系统两大终身质保政策!在10万级纯电SUV领域,风云T7绝对是一款绕不过、值得深度试乘试驾的好车。百家车坛风云t7
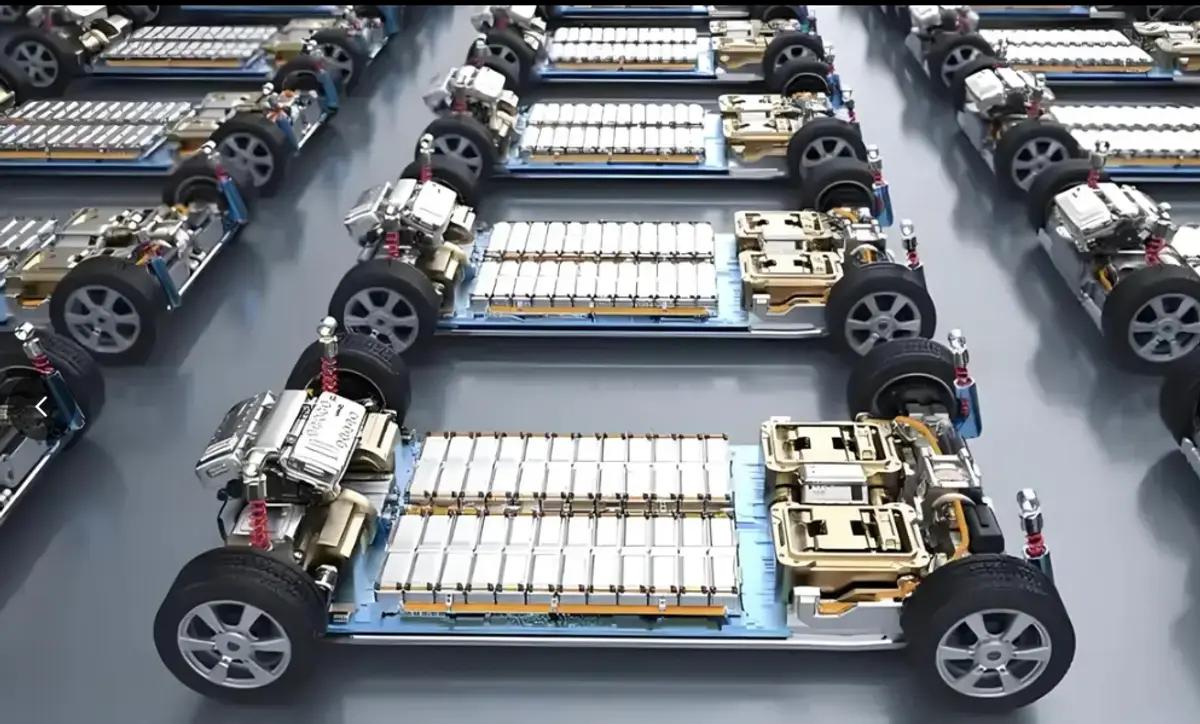


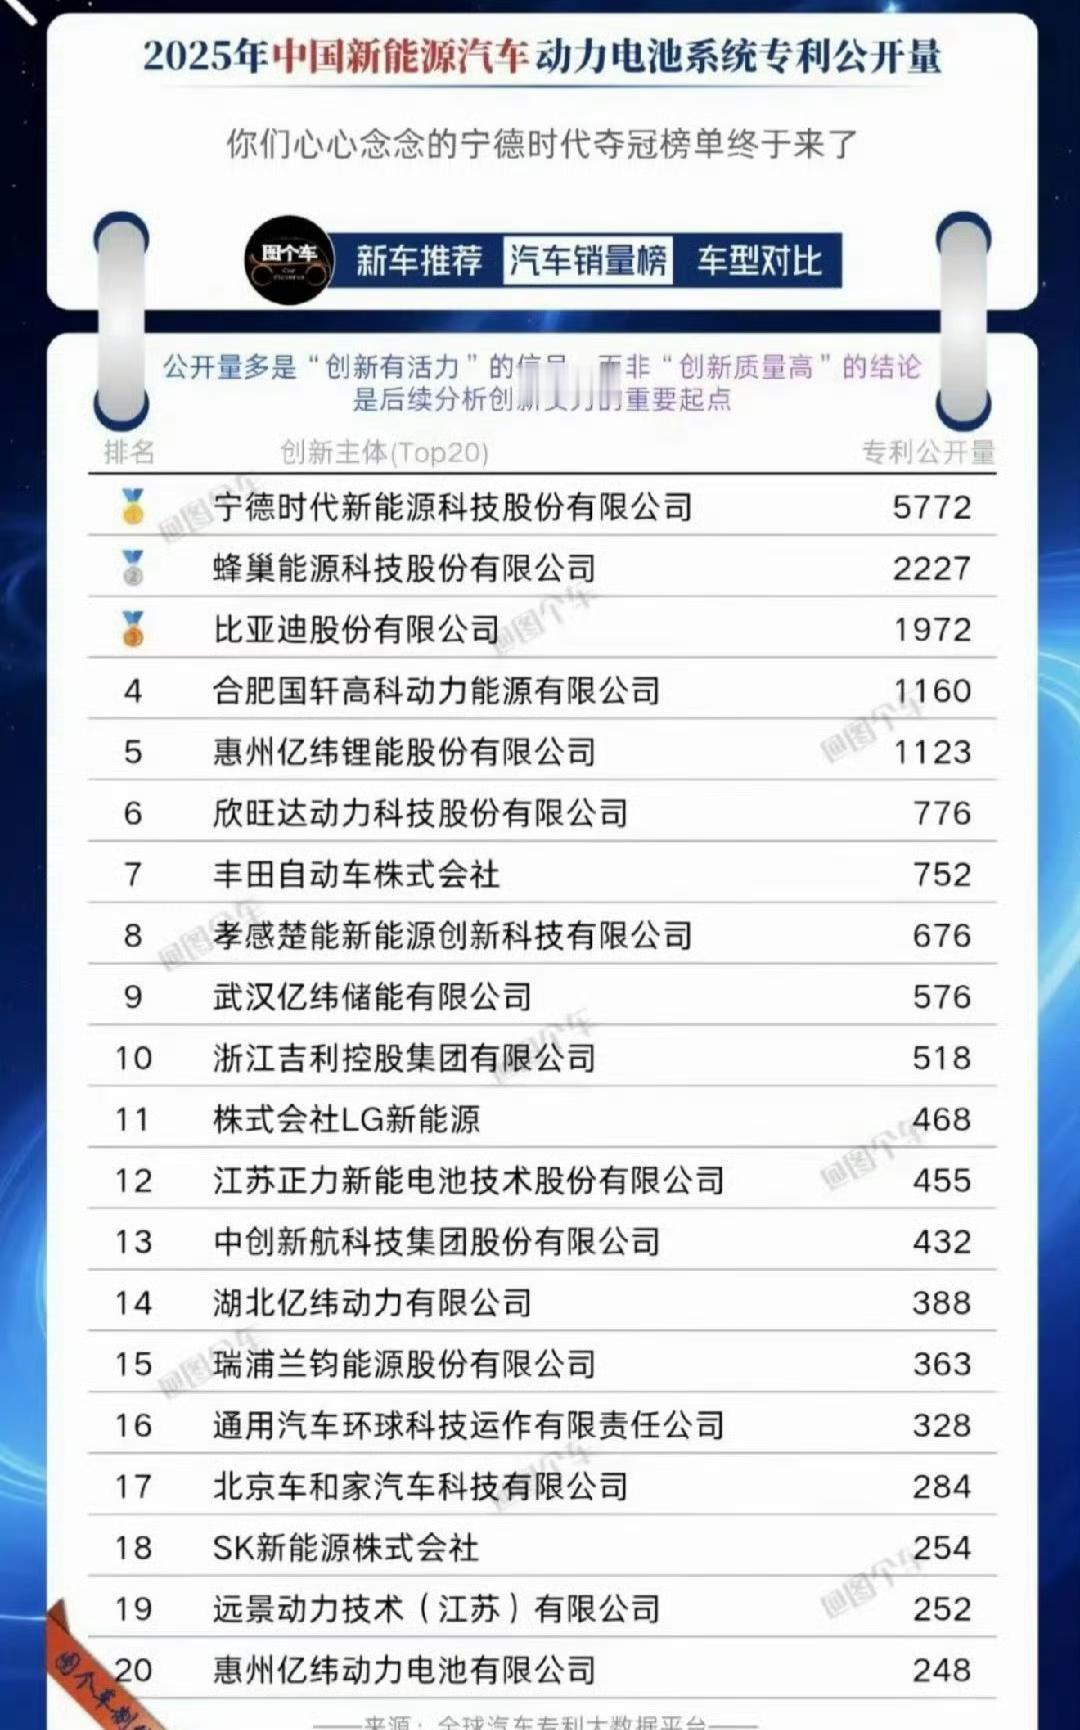
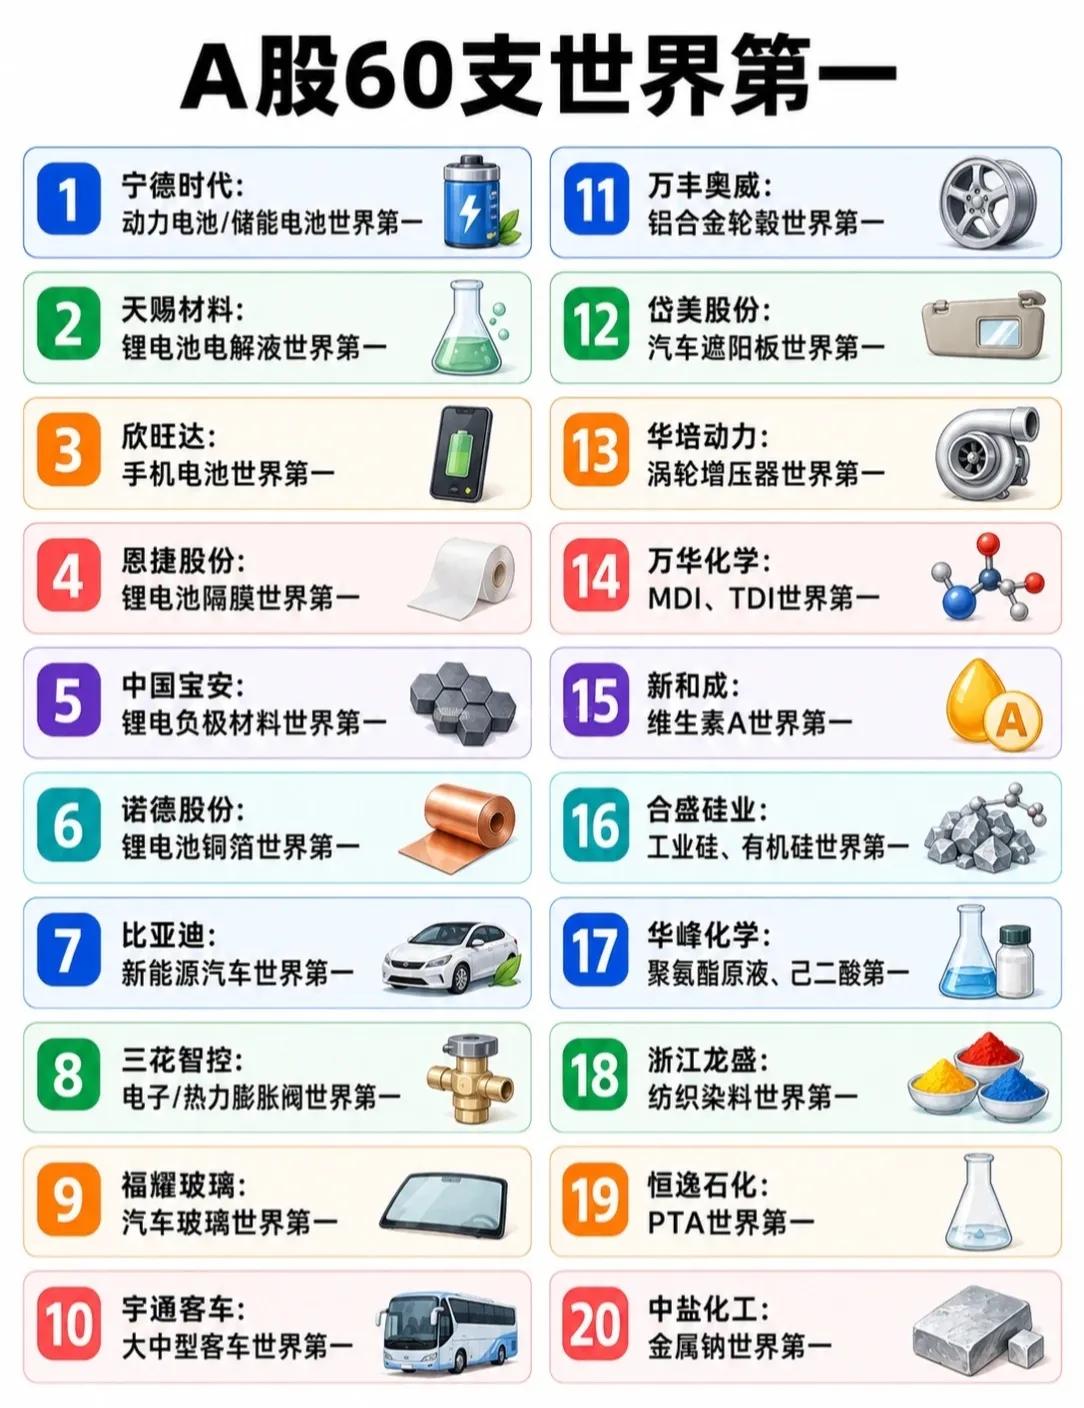
国内第一梯队动力电池矩阵:1.宁德时代2.比亚迪3.中创新航4.
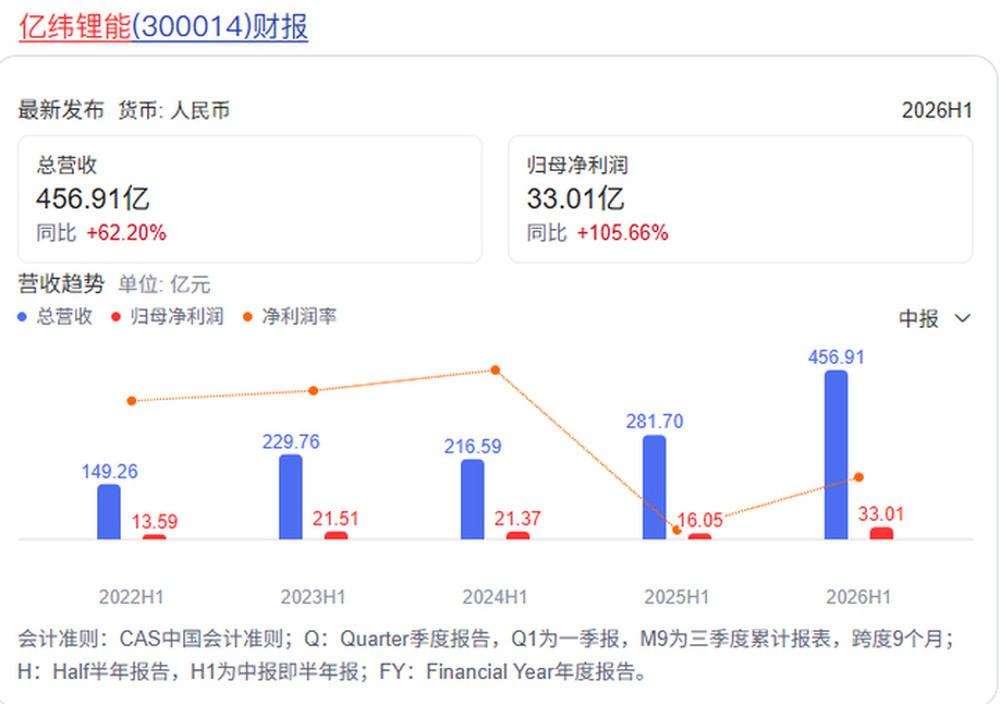
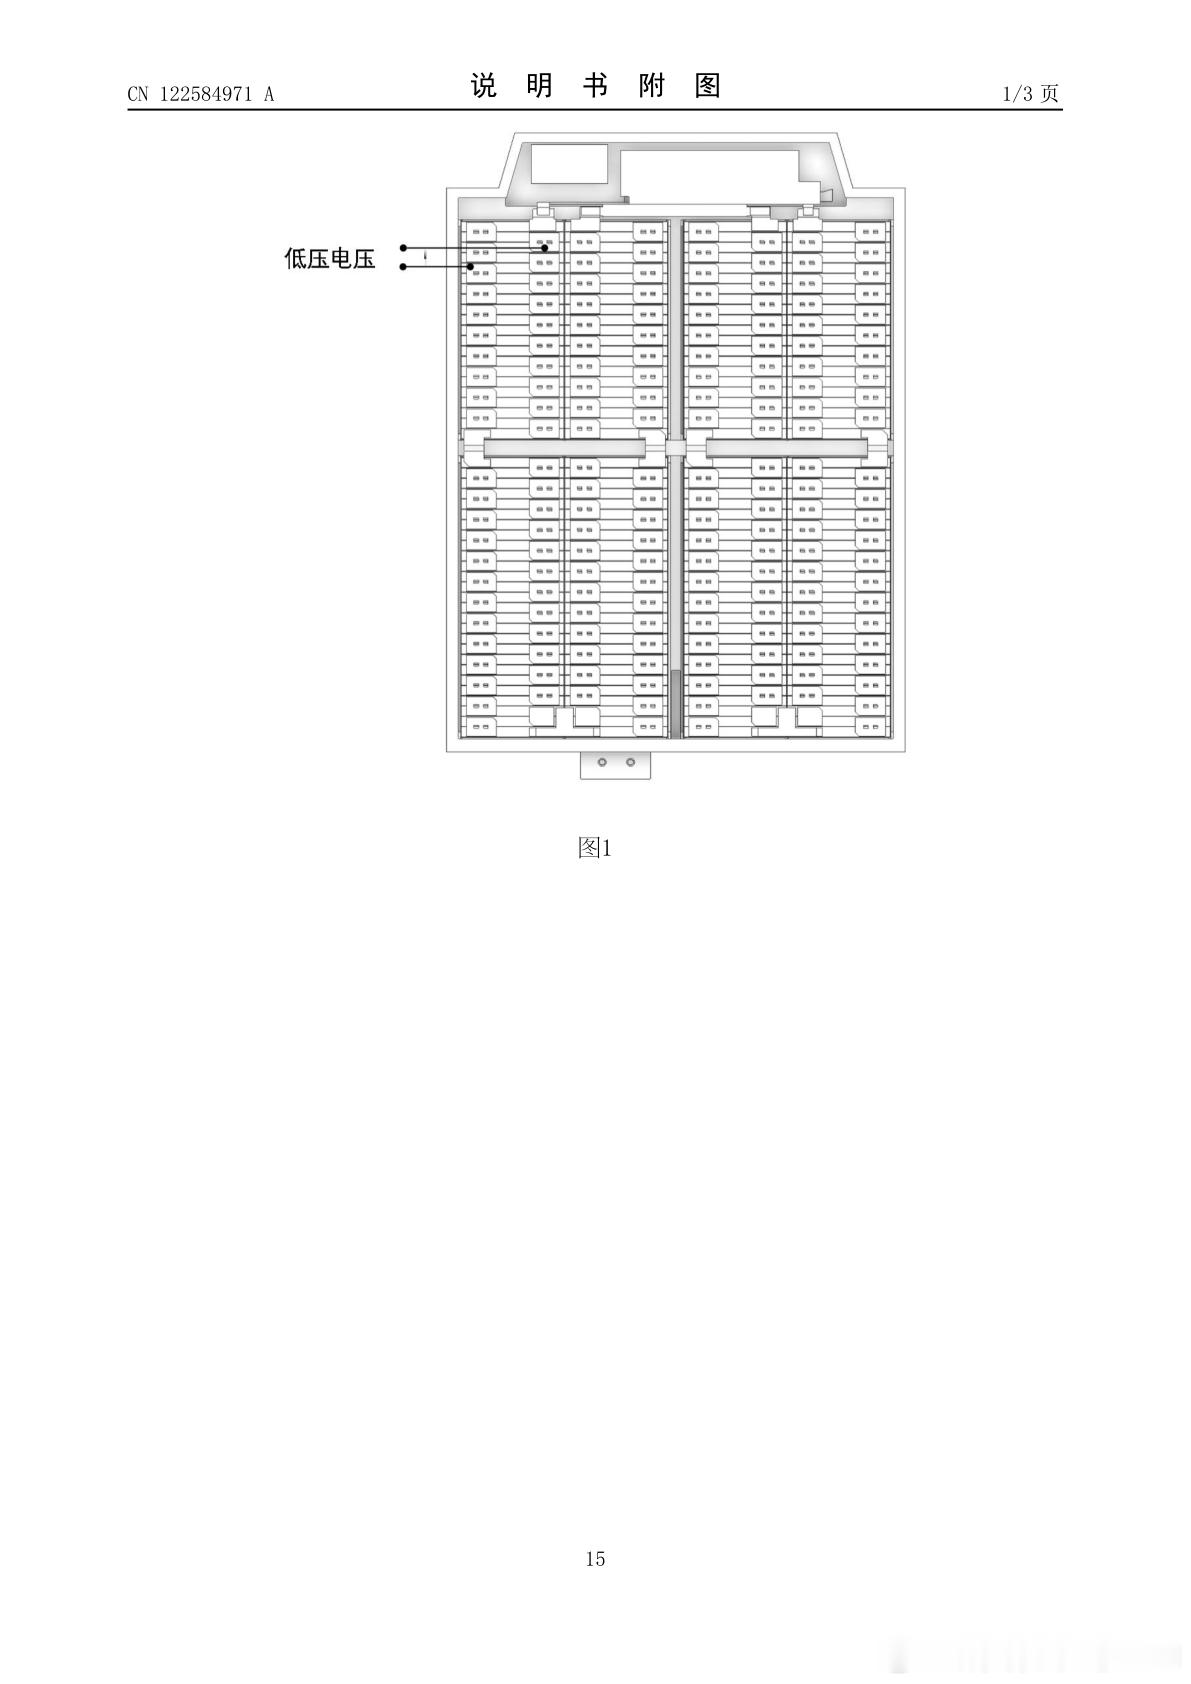
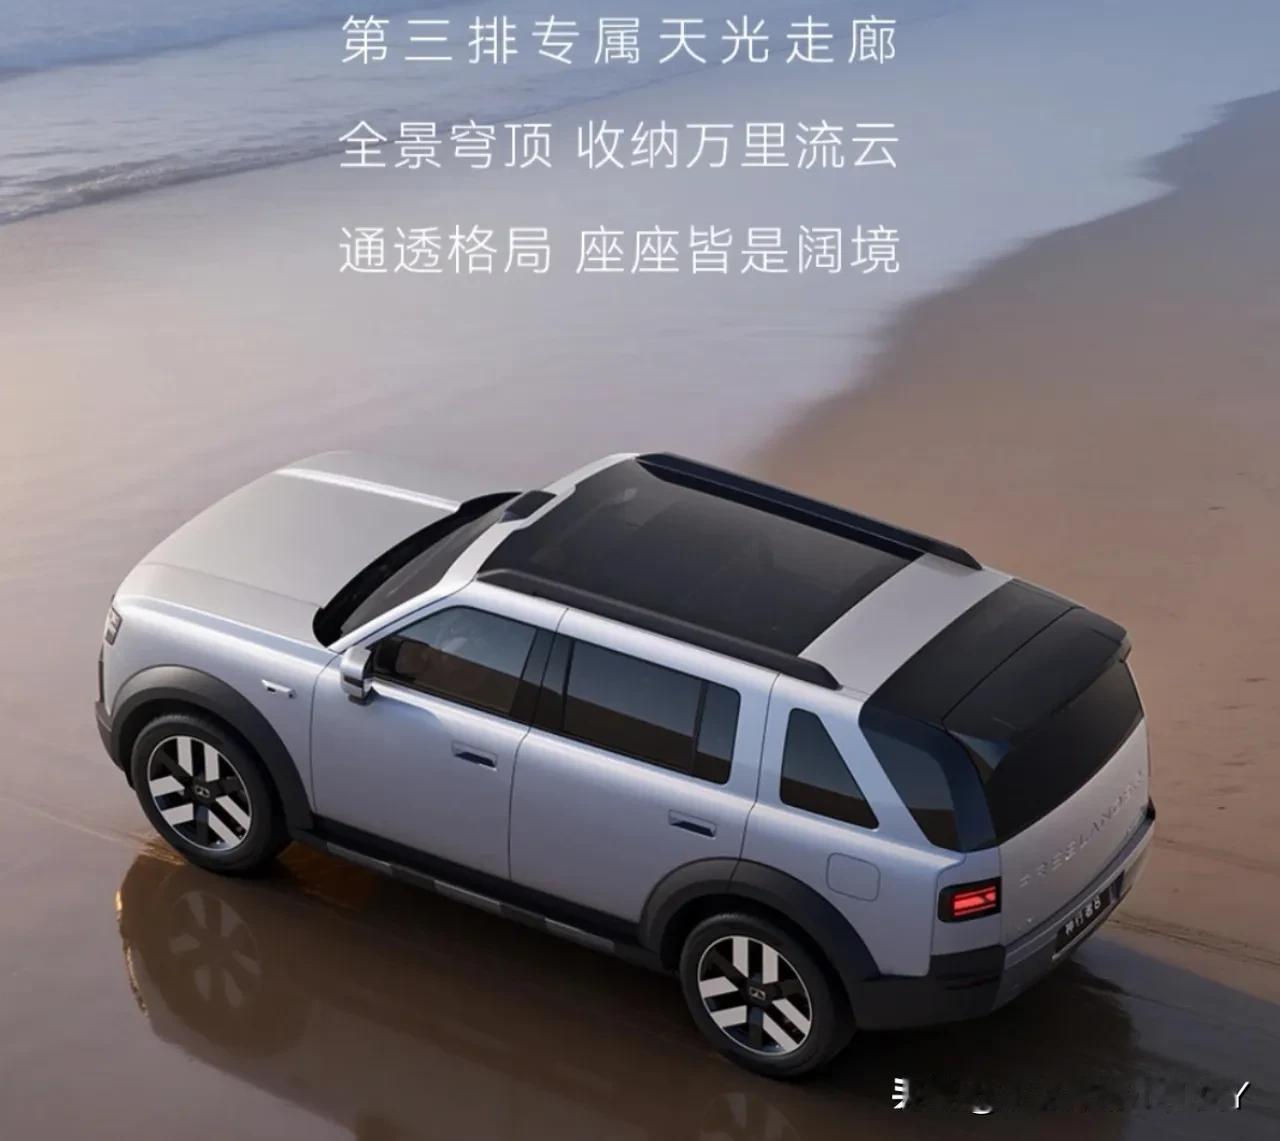
国内第一梯队动力电池矩阵:1.宁德时代2.比亚迪3.中创新航4.国轩高科5.蜂巢能源6.亿纬锂能谁能想到,三十多万预算,就能拿下一台兼顾豪华家用、智能科技与硬核越野的全能SUV,神行者8一经预售便迅速出圈。新车搭载宁德时代定制全地形骁遥电池,依托国内顶尖供应链加持,800V高压平台加持,补能效率出众,增程架构彻底告别续航焦虑。传承路虎全地形调校功底,配备双腔空气悬架与i‑ATS智能全地形系统,越野实力拉满。全系华为乾崑ADS5智驾,兼顾城市通勤与野外穿越。提供大五座、2+2+2六座版本,满足全家出行。不偏科、不将就,把豪华、智能、越野、家用融为一体,神行者8,重新定义全场景豪华新能源SUV新标准。