中国稀土出口收入远不像石油那样庞大,真正的价值集中在加工能力与下游产业链,稀土真
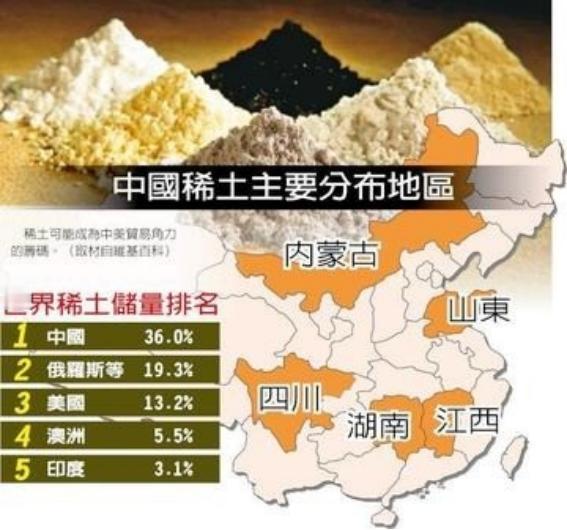
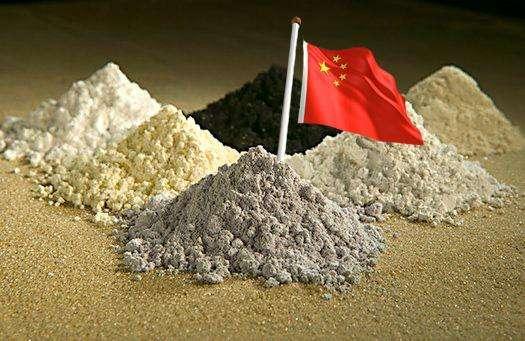
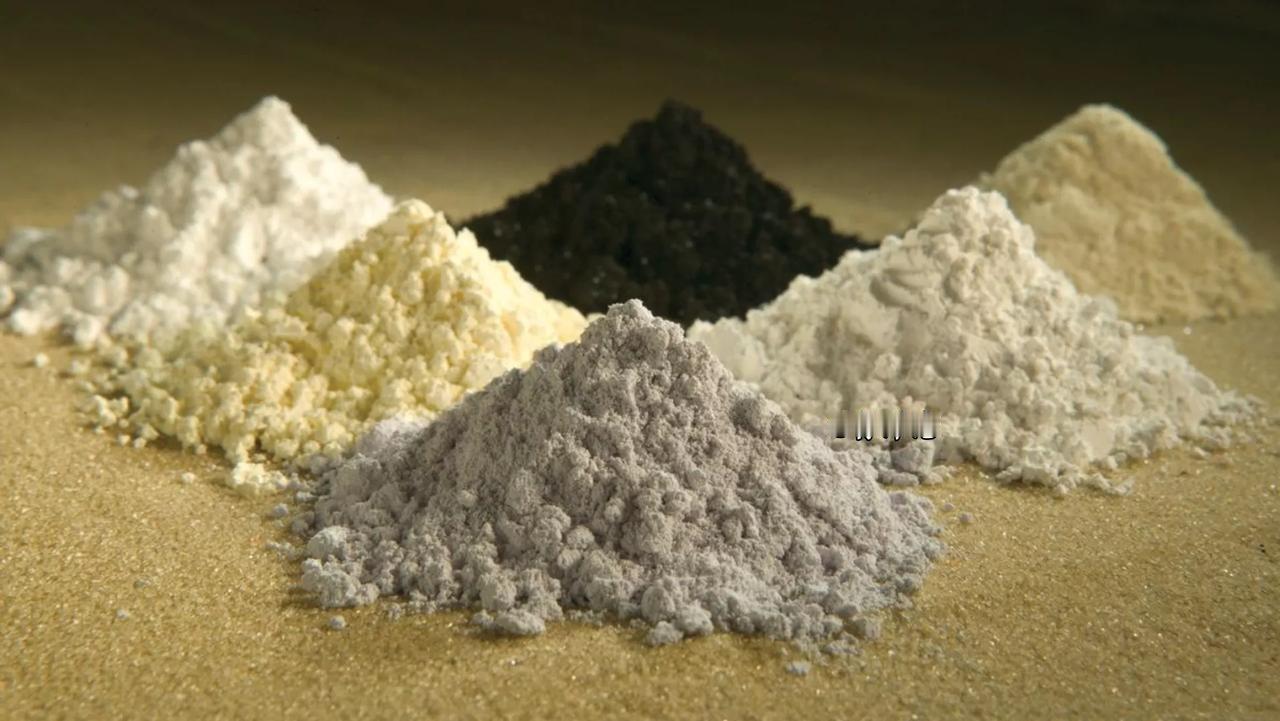
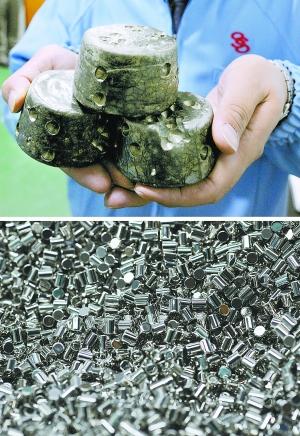
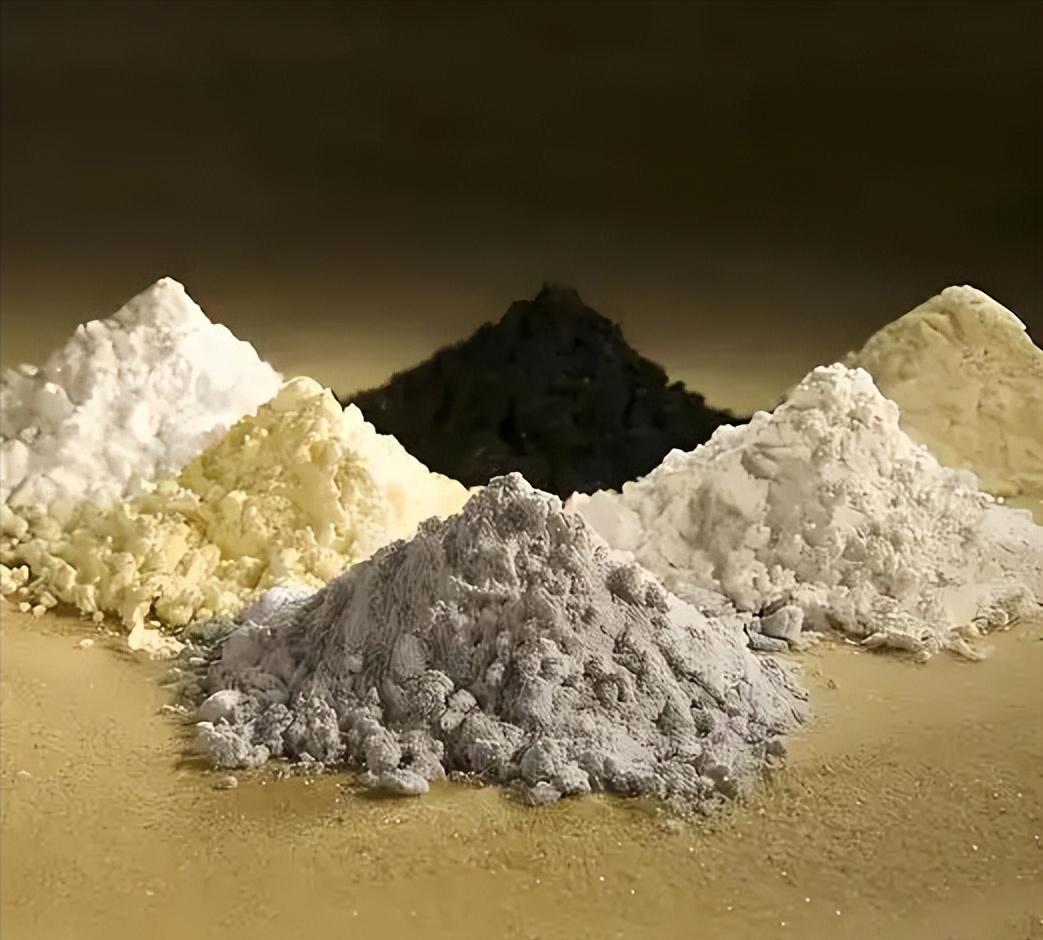
中国稀土出口收入远不像石油那样庞大,真正的价值集中在加工能力与下游产业链,稀土真正难以替代的从来不只是矿石和出口金额,而是分离加工能力、技术积累与完整下游产业链。一直以为中国每年出口稀土跟沙特出口石油一样,每年出口个八千到一万亿。后来才知道中国一年出口稀土31亿人民币!很多人第一次听到“稀土”两个字,脑海里浮现的可能是石油、天然气这样的战略资源。于是,一个常见误解出现了:中国掌握全球重要稀土资源,是不是每年靠出口稀土赚取几千亿甚至上万亿元?但真实情况却完全不同。如果只看稀土原料出口,中国每年的收入并没有想象中那么夸张。稀土直接贸易规模长期处于几十亿元人民币级别,并不是一个类似石油行业那样的超级市场。网上流传的“出口稀土一年八千亿到一万亿”,实际上把稀土产业链创造的整体价值和单纯稀土出口收入混在了一起。这也是很多人后来才发现的一个事实:稀土本身卖不了天价,但它控制着很多高价值产业的关键环节。真正决定稀土价值的,并不是矿石卖多少钱,而是加工之后能够产生什么作用。一吨稀土矿石从地下挖出来,并不能直接变成新能源汽车里的电机,也不能直接用于精密设备。这个过程,才是稀土产业真正的核心。目前全球稀土供应链高度集中,中国不仅拥有较大的稀土资源储备,更重要的是长期建立了较完整的加工体系。国际能源署数据显示,中国在稀土精炼环节占据绝大部分市场份额,在稀土永磁材料制造领域同样拥有明显优势。商务部出口管制简单理解,就是很多国家不是找不到稀土,而是不容易把稀土变成工业产品。这就像拥有铁矿和能够生产高性能钢材,是两个不同概念。一些国家过去也尝试恢复自己的稀土产业,但过程中遇到了几个现实问题。第一,市场规模没有想象中巨大。石油行业一年交易规模巨大,企业投入几十亿美元开发油田,可以获得长期收益。但稀土不同,很多稀土元素年需求量有限,如果投入大量资金重新建设矿山、分离厂、材料工厂,企业需要面对较长回报周期。第二,技术积累需要时间。稀土加工不是简单化学处理,而是一套复杂产业体系,不同元素分离难度不同,环保要求也越来越严格。第三,产业链需要上下游配合。即使开采出稀土,如果没有后端磁材企业,没有稳定客户,也很难形成商业闭环。因此,稀土竞争从来不是单纯的资源竞争,而是产业链竞争。近年来,全球围绕稀土供应链的调整明显加快。美国、日本、欧洲等地区都在推动减少对单一供应来源的依赖,投资新的矿山和加工项目。但从现实情况看,重新建立完整链条并不容易,因为缺少的不只是矿,而是多年积累形成的技术、人才和产业配套。随后,围绕稀土技术和相关物项的出口管理也进一步受到关注。商务部公告显示,部分稀土开采、冶炼分离、磁材制造等相关技术被纳入出口管理范围。商务部出口管制有人把稀土比作工业领域的“味精”。这个比喻虽然简单,但有一定道理。味精本身价格不高,但缺少它,很多菜的味道会受到影响。稀土也是如此。在一辆新能源汽车中,稀土材料可能不是成本最高的部分,但如果没有高性能永磁材料,电机效率可能受到影响。在航空航天领域,一些特殊稀土材料虽然使用量有限,却可能影响设备性能。这也是为什么很多国家愿意投入资金建设替代供应链。不过,也不能简单认为稀土就是一种“不可替代资源”。从长期来看,技术进步、材料替代和供应多元化都会改变市场格局。任何国家都不会永远依赖单一来源,产业安全最终还是需要资源、技术、市场共同支撑。中国稀土产业的发展,也不是只依靠资源优势,而是在长期产业发展过程中形成了加工能力和供应体系。如果只看出口金额,可能会觉得稀土“不值钱”;但如果观察它连接的新能源汽车、电子制造、航空航天等产业,就会发现它的影响远超过账面数字。我认为,稀土真正的价值,不应该用一年出口多少钱来简单衡量。它不像石油那样每天大量交易,也不像黄金那样直接体现财富属性,而更像现代工业体系中的关键节点。一个国家掌握稀土产业链,并不意味着可以靠卖矿获得巨大收益,而是在关键制造领域拥有更多主动空间。在未来,全球稀土竞争会越来越集中在加工技术、产业链完整度和高端应用能力上。