群发资讯网

标签: 中国核电_个股

南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑

南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑

南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑落到10元2角时他加了1.5万股,继续下探到9元5角他又补了2万股,谁知越补越套,谷底一度探至8元3角7分上下,账户浮亏突破20万元,他整宿辗转难眠。这事真正值得聊的,不是一个人从11块多一路熬到8块多有多难受,而是很多散户都有一个很容易忽略的习惯:只要股价比自己的买入价低,就自动把它理解成“更便宜了”。这三次买入,第一次花34.5万元,第二次花15.3万元,第三次花19万元,合计投入68.8万元,持有6.5万股。不算手续费,每股平均成本约10.58元。账面成本确实降了,可投入的钱翻了近一倍,股票数量也超过原来的两倍。最初股价每跌1元,持仓市值减少3万元;补仓之后,同样跌1元,就减少6.5万元。补仓降低了回本所需的股价,也放大了继续下跌时的损失。这两件事同时发生,只盯着成本那一栏,很容易漏掉另一半账。很多人买菜会比质量,买房会看地段,到了股票上,却只拿今天的价格跟自己的买入价比。11.5元买过,10.2元就觉得划算,9.5元更像捡漏。可是,自己的成交价,只能说明当初花了多少钱,不能证明这家公司现在值多少钱。中国核电有实实在在的生意。2025年,公司核电机组发电量达到2008.07亿千瓦时,同比增长9.66%;截至当年年底,商运核电机组26台,总装机容量2500万千瓦。电站在运转,电也在源源不断地送出去,这些都是真正的经营基础。但电发得多,不等于每一度电都能卖得更贵。2025年,中国核电的核电综合电价为每千瓦时0.3937元,含增值税,比2024年下降5.16%。换成大白话,就是核电每卖一度电,平均售价从约4角1分5厘,降到了约3角9分4厘。一度电少卖两分多,看着不起眼,放到上千亿度的规模里,就不能当成小事。发电量往上走,电价往下走,两股力量会互相拉扯,最后还要扣掉运营、检修等成本,才能看清到底赚了多少。2025年,公司归属于上市公司股东的净利润为93.04亿元,同比增长6%。到了2026年上半年,这项利润为36.41亿元,同比下降35.74%。这中间有核电大修增加、电价下降,以及新能源部分弃电增多、折旧增加等因素。所谓弃电,可以简单理解为有些电因为消纳受限,没能有效送出去卖掉。中国核电也经营风电、光伏,不能只盯着核电站的数量判断整家公司的利润。核电机组还需要按计划检修、更换燃料。停下来维护,是保障安全运行的必要安排,却也会影响当期发电量和成本。企业的长期前景与某几个月的利润,可以出现不同变化。所以,看到股价下降,至少要继续往下看:是市场情绪变了,还是赚钱能力变了?是一次阶段性的检修影响,还是电价、成本出现了需要重新估算的变化?光看价格,回答不了这些问题。再看一个容易被忽略的数字:2025年,中国核电基本每股收益为0.453元。拿这项全年收益作简单对照,11.5元相当于每股收益的约25.4倍,8.37元相当于约18.5倍。这说明,在同一份盈利基础上,后一个价格确实更低。但如果以后每股赚的钱减少,原来的比较就要重算。用过去一年的利润,不能直接保证未来几年的回报。这就像买一家小店。同样花十万元,店里一年能剩两万元,和一年只能剩五千元,是两笔完全不同的买卖。招牌没换,店门照开,也不能省掉算账这一步。回到这笔补仓,最值得警惕的是,每一次加钱都可能把“判断公司”变成“抢救成本”。不少人在第一次买入时,想的是以后能赚多少;被套之后,想的却变成什么时候能回本。于是,原来只打算投入三十多万元,后来不知不觉押进去六十多万元,等待的压力也随之增加。这里不需要给补仓一棍子打死。企业赚钱能力没有明显变差、价格更合理、资金安排也承受得住,分批买入有它的道理。问题在于,每一笔新投入,都应该有独立的理由。一个很实用的自问是:假如今天账户里一股都没有,我还愿不愿意拿出这笔钱买它?理由能不能说清楚?如果答案只剩下“我以前买得更贵”,这次补仓的依据就太薄了。还有一笔账,比成本更应该提前算:这只股票最多投入多少,继续下跌会不会挤占生活费、看病钱和应急钱。能够放几年,不等于能够承受任何幅度的亏损;长期持有,也需要定期检查当初的买入理由是否成立。我更认同的做法,是先把公司和家庭两本账算明白,再决定加不加钱。股价可以暂时偏离价值,但它没有义务回到任何一个人的成本价。真正值得买的“便宜”,需要由企业未来能赚多少钱来支撑;只有价格比自己买入时低,还远远不够。
南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑

南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑

南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑落到10元2角时他加了1.5万股,继续下探到9元5角他又补了2万股,谁知越补越套,谷底一度探至8元3角7分上下,账户浮亏突破20万元,他整宿辗转难眠。这事真正值得聊的,不是一个人从11块多一路熬到8块多有多难受,而是很多散户都有一个很容易忽略的习惯:只要股价比自己的买入价低,就自动把它理解成“更便宜了”。沿着这三笔买入往下算,第一笔花了34.5万元,第二笔15.3万元,第三笔19万元,累计投入68.8万元,持股增加到6.5万股。不计交易费用,平均成本约10.58元。11.5元的成本被摊低了,看起来离回本近了一步。但资金投入几乎翻倍,股票数量增加了一倍多。补仓改变的不只是成本,还改变了下跌对账户的冲击。原来持有3万股,股价每跌1元,市值减少3万元;后来持有6.5万股,每跌1元,市值就减少6.5万元。成本表上的数字变好看了,承受的波动却变大了。到了8.37元,即使股价反弹10%,也只是约9.21元,距离10.58元仍有差距。要回到平均成本,股价需要上涨约26.5%,暂不考虑分红和交易费用。补仓最容易让人产生的错觉,就是把“回本需要涨多少”和“还可能亏多少钱”混在一起。前者看着改善了,后者却可能随着仓位扩大而增加。为什么偏偏是中国核电这样的公司,更容易让人下决心补仓?核电站是真实存在的,电也是每天要用的。2025年底,中国核电控股在运核电机组26台,装机容量2500万千瓦;在建及核准待建机组19台,装机容量2185.9万千瓦。这样的家底,容易给投资者带来踏实感。2025年,公司营业收入820.75亿元,同比增长6.22%;归属于上市公司股东的净利润93.04亿元,同比增长6%。全年商运发电量2444.30亿千瓦时,同比增长12.98%。企业有生产、有收入、有利润,看好它并非毫无根据。但公司的家底和股票的买价,仍然要分开算。买一间能收租的铺子,位置再好,也得看花多少钱买、每年能收多少租、维护要花多少钱。股票同样如此。尤其要注意,发电量增加,不等于利润按相同比例增加。电卖多少钱,机组检修多久,维修和折旧花多少,都会影响最后留下来的钱。到了2026年上半年,中国核电营业收入383.98亿元,同比下降6.28%;归母净利润36.41亿元,同比下降35.74%。去年全年增长,今年上半年承压,这两件事可以同时发生。背后有具体原因:核电大修增加、新能源弃电率增加,影响了发电量;电价下降,影响了收入;大修和新能源折旧增加,又抬高了成本。用大白话说,就是有些机组停下来检修,有些新能源电量没能送出去,卖出去的电价格又低了,而设备和维修开支还得承担。企业仍在经营,股东能分到的利润却会变化。这不等于核电没有前景,也不能凭半年业绩就断定未来。但它足以提醒人:不能只盯着核电站数量,却跳过电价、成本和利润这些影响回报的账目。判断便宜,必须有一个比较对象。跟自己的买入价比,只能说明买得比上次低;跟企业的盈利能力比,才有可能判断是否值得。假设一家公司原来股价10元,每股一年赚5角,股价相当于每股年利润的20倍。后来股价跌到8元,每股利润却降到3角,这个倍数反而升到约26.7倍。这是假设算例,却把问题说透了:价格降了,相对于利润未必更便宜。反过来,如果企业的赚钱能力没有受损,股价下降,买入价格才可能更有吸引力。难点在于,需要判断企业,而不是只看屏幕上的绿字。很多人第一次买入时,还会研究业务;被套以后,注意力却逐渐变成“涨到哪里我能解套”。公司未来能赚多少钱,被自己的成本线挤到了后面。可市场并不知道谁买在11.5元,也不会为了让某个账户回本而上涨。同一只股票,对新买入的人和已经被套的人,未来的经营结果是一样的,区别只是各自过去付了多少钱。所以,每次补仓之前,都可以把旧成本暂时放在一边:假如今天手里没有这只股票,还愿不愿意按这个价格买入同样数量?理由是什么?如果理由只是“已经跌了很多”“总不能一直跌”,那还没有回答企业值多少钱。如果理由是利润有望改善,就得继续看改善靠什么、何时发生、哪些情况会让判断落空。仓位也要单独算。一个家庭可以看好一家企业,却未必适合把大部分可用资金压在它身上。未来可能恢复的利润,不能替今天需要支付的生活费用买单。补仓可以是经过计算的选择,也可能是被亏损推着走的动作。分界线在于,新投入的钱有没有独立理由,投入后的波动自己能不能承受。从11块多到8块多,最需要重新审视的,其实是那个不断被重复的买入理由。股价比上次低,只是一条价格信息;企业能赚多少钱、自己能承受多少,才是下一笔钱该不该投入的依据。
南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑

南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑

南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑落到10元2角时他加了1.5万股,继续下探到9元5角他又补了2万股,谁知越补越套,谷底一度探至8元3角7分上下,账户浮亏突破20万元,他整宿辗转难眠。我认为,这个故事真正值得聊的,不是一个人从11块多一路熬到8块多有多难受,而是很多散户都有一个很容易忽略的习惯:只要股价比自己的买入价低,就自动把它理解成“更便宜了”。按这三笔明确给出的交易计算,总共6.5万股,投入资金约68.8万元,平均成本大约10.58元。股价真跌到8.37元,账面损失大约14.4万元,还不到20万元。要想亏到20万元以上,那就得有材料没有交代出来的其他持仓。这不是抠数字。我觉得财经文章最怕的,就是情绪比算术跑得快。几十万元的仓位,差六七万元浮亏,已经不是“小误差”了。还有一个细节也值得琢磨,按这三笔仓位算,股价回到10.5元时,距离均价10.58元只差几分钱,确实接近回本。可一些文章又说他在更低的位置继续补过仓,真要有大量低位筹码,持仓均价还会继续往下压,10.5元时到底是亏损、持平还是已经盈利,就得重新算,不能一边增加低价仓位,一边还沿用原来的成本故事。这类文章最容易让人形成一个错觉:只要公司够好,跌下来不断补,熬得足够久,迟早都能回来。我的看法是,这个逻辑风险不小。公司好不好,行业有没有前景,和你买入那一刻的价格贵不贵,是三件不同的事。中国核电所在的核电行业,长期发展空间确实有公开数据支撑。国家能源局披露,我国核准在建核电机组已经达到57台,在运和核准在建机组总装机规模达到1.35亿千瓦,位居世界第一。中国核电自己也有实实在在的项目进展。新华社报道,中核集团旗下中国核电投资控股的漳州核电1号机组已经投入商业运行。产业趋势不是编出来的,项目也不是故事里的概念。可股票市场从来不会只盯着“赛道好不好”。拿财报看得更清楚。中国核电2024年上半年营业收入374.41亿元,同比增长3.15%,归母净利润58.82亿元,同比下降2.65%。这已经说明,当时并不是一些文章写的“营收和归母净利润双双增长”。再看2026年半年报,公司营业收入383.98亿元,同比下降6.28%,归母净利润36.41亿元,同比下降35.74%。公司披露的原因里,核电大修增加、新能源弃电率上升、电价下降、维修和折旧成本增加,都给利润带来了压力。这恰恰是我觉得普通投资者最该看懂的地方。核电是长周期资产,项目建设周期长,资本投入大,机组投产以后还能贡献多年现金流,这套商业模式天然更适合拉长时间观察。可长周期不等于利润每半年都往上走,更不等于股价只会上涨。一个行业能发展二十年,一只股票照样可能用一年时间消化估值。补仓也是一个道理,我不觉得补仓本身一定错,真正危险的是没有仓位上限,只看到价格跌了就加。11.5元买,10.2元觉得便宜,9.5元觉得更便宜,8块多还能继续觉得“机会更大”,到头来研究的已经不是公司,而是在跟自己的成本价较劲。价格下降只能证明市场报价变低了,不能自动证明投资价值增加了。还有一句话我不太赞同,就是把“低位没有割肉”写成某种胜利。有些股票扛回来,有些股票多年也回不来。拿最终反弹的案例去证明死扛正确,很容易忽略那些没有被讲出来的失败样本。真正成熟的做法,是买入前就想清楚仓位能放多大、哪些数据发生变化要重新判断、自己能承受多大的回撤。我更愿意说,这个故事真正值得普通投资者记住的,不是“熬住就赢了”,而是好行业、好公司、好价格和好仓位缺一不可。尊重公开数据,少拿情绪代替计算,给投资留出安全边界,才是对自己资金更负责任的态度。
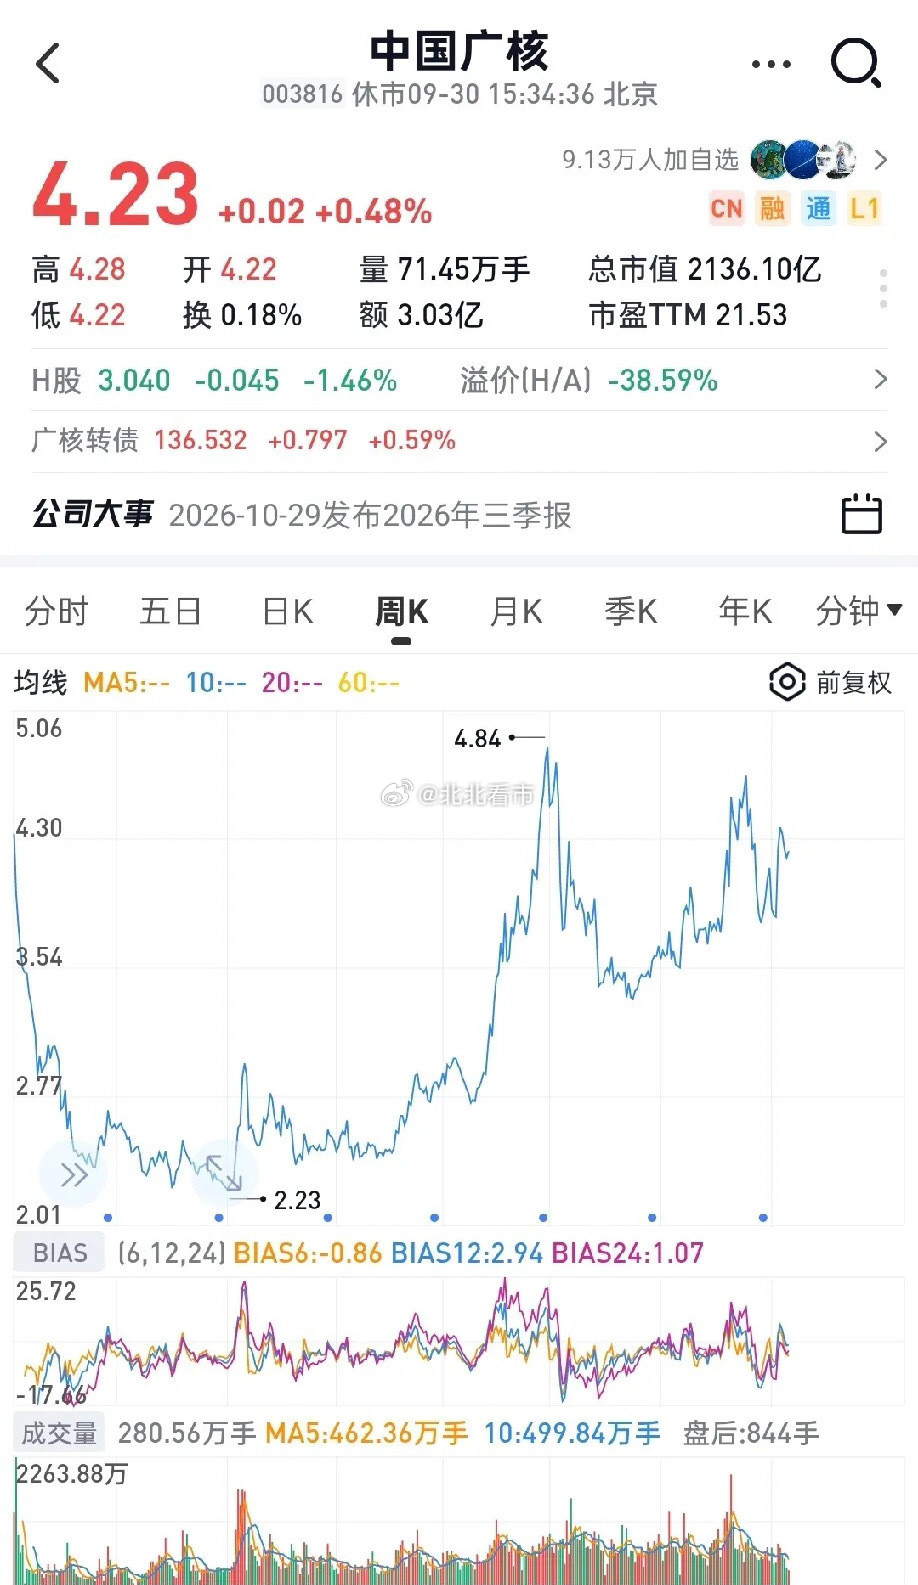
为什么中国广核、中国核电能够走出慢牛行情?未来两三年,有三大核心逻辑作为支撑。1

为什么中国广核、中国核电能够走出慢牛行情?未来两三年,有三大核心逻辑作为支撑。1

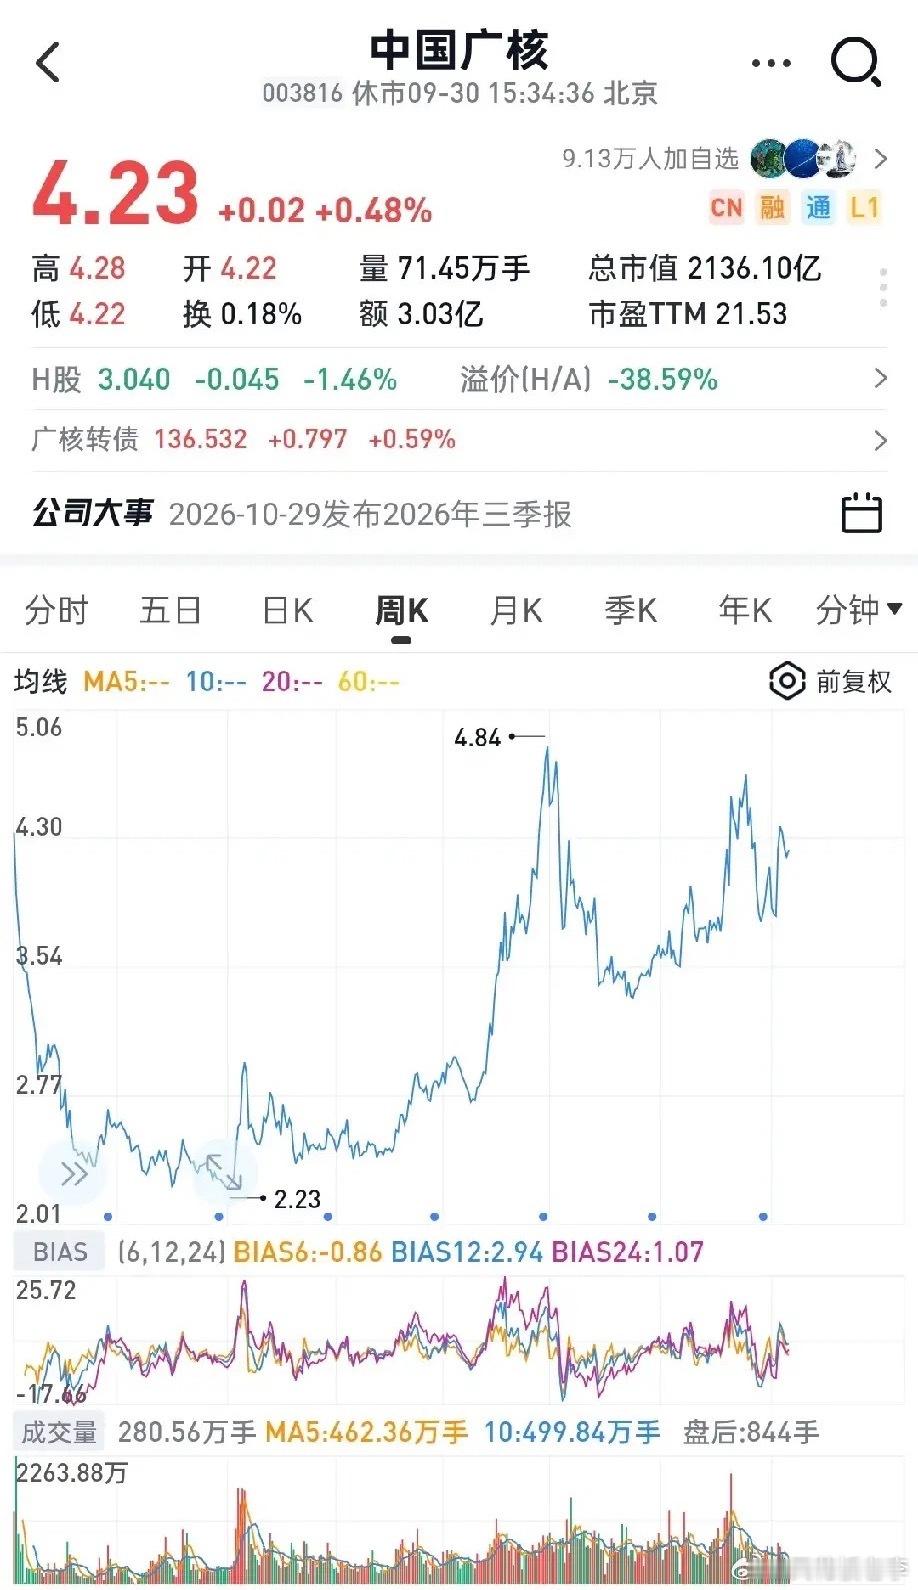
为什么中国广核、中国核电能够走出慢牛行情?未来两三年,有三大核心逻辑作为支撑。1.装机规模持续扩张,新增机组陆续投产,发电量基数逐年抬升。量增+价涨形成量价双击,驱动业绩稳步上行。2.电价迎来恢复性上行。2027年度长协电价如果落地提价,会直接增厚企业利润,业绩上一个台阶。核电属于重资产行业,电价的小幅上调,就能对净利润产生显著的杠杆效应。3.零碳属性重估。随着国内碳约束、绿证体系不断完善,核电的清洁价值会被市场重新定价。核电不再单纯被当成传统公用事业,市场会逐步把它归类为零碳资产,推动PE估值中枢抬升。电价抬升增厚利润、装机扩张带来业绩持续增长、零碳属性带动估值修复,三者叠加,就是核电板块走慢牛的核心底气。还有锦上添花的增量逻辑:AI算力产业带来海量稳定用电需求。算力中心耗电量巨大,且需要不间断供电,而核电24小时稳定运行,是非常理想的基荷电源。广东、江苏既是国内核电布局重地,同时也是AI算力集群集中落地的区域。AI带来的新增用电需求,进一步放大基荷电力的稀缺溢价。核电本身就在能源这张牌桌上,AI算力需求,直接把这张牌的牌面做大了。拉长周期看,核电板块可以持续持有,直到核聚变技术落地、实现并网发电。等到商业化核聚变落地之时,板块大概率会形成大级别三重大顶。当前核电赛道核心标的:中国核电、中国广核、电投产融、中国铀业,长期都具备走出长牛行情的基础。长远展望:一旦核聚变商业化落地,万物电驱时代到来,电价将会变得极其低廉。而在核聚变实现之前,传统核电的电价,会经历一轮缓慢上行周期。股票财经
为什么中国广核、中国核电能够走出慢牛行情?未来两三年,有三大核心逻辑作为支撑。1

为什么中国广核、中国核电能够走出慢牛行情?未来两三年,有三大核心逻辑作为支撑。1

为什么中国广核、中国核电能够走出慢牛行情?未来两三年,有三大核心逻辑作为支撑。1.装机规模持续扩张,新增机组陆续投产,发电量基数逐年抬升。量增+价涨形成量价双击,驱动业绩稳步上行。2.电价迎来恢复性上行。2027年度长协电价如果落地提价,会直接增厚企业利润,业绩上一个台阶。核电属于重资产行业,电价的小幅上调,就能对净利润产生显著的杠杆效应。3.零碳属性重估。随着国内碳约束、绿证体系不断完善,核电的清洁价值会被市场重新定价。核电不再单纯被当成传统公用事业,市场会逐步把它归类为零碳资产,推动PE估值中枢抬升。电价抬升增厚利润、装机扩张带来业绩持续增长、零碳属性带动估值修复,三者叠加,就是核电板块走慢牛的核心底气。还有锦上添花的增量逻辑:AI算力产业带来海量稳定用电需求。算力中心耗电量巨大,且需要不间断供电,而核电24小时稳定运行,是非常理想的基荷电源。广东、江苏既是国内核电布局重地,同时也是AI算力集群集中落地的区域。AI带来的新增用电需求,进一步放大基荷电力的稀缺溢价。核电本身就在能源这张牌桌上,AI算力需求,直接把这张牌的牌面做大了。拉长周期看,核电板块可以持续持有,直到核聚变技术落地、实现并网发电。等到商业化核聚变落地之时,板块大概率会形成大级别三重大顶。当前核电赛道核心标的:中国核电、中国广核、电投产融、中国铀业,长期都具备走出长牛行情的基础。长远展望:一旦核聚变商业化落地,万物电驱时代到来,电价将会变得极其低廉。而在核聚变实现之前,传统核电的电价,会经历一轮缓慢上行周期。何猷君力挺C罗
中国核电在全球属于什么水平?一、中国核电在全球水平1.在运核电机组数量排世

中国核电在全球属于什么水平?一、中国核电在全球水平1.在运核电机组数量排世

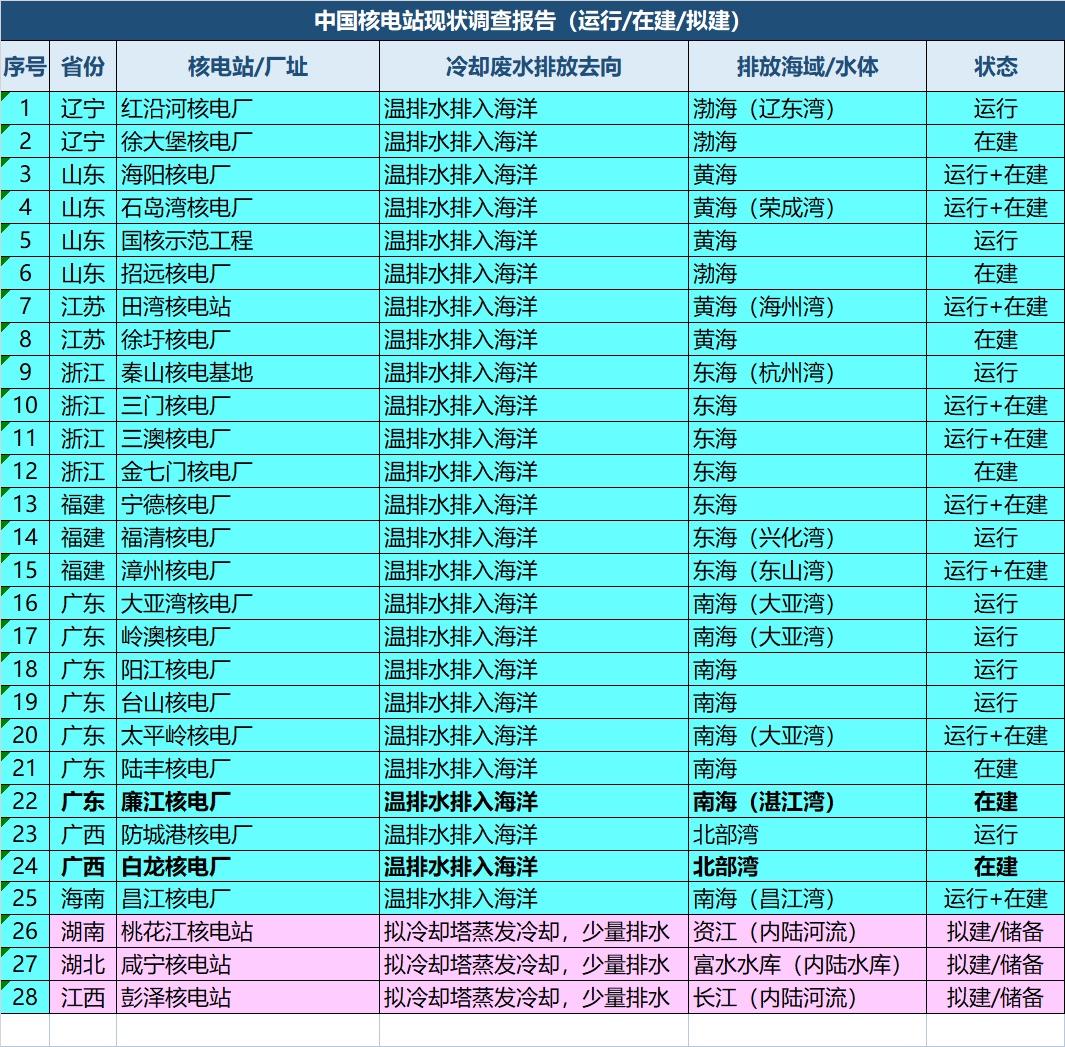
中国核电在全球属于什么水平?一、中国核电在全球水平1.在运核电机组数量排世界第2,仅次于美国;总装机容量居世界第3(美国第一、法国第二、中国第三)。2.在建机组数量、在建装机规模均全球第一,全世界一半以上在建核电机组在中国。二、国内机组规模全国在运+在建+核准待建核电机组合计约102台:-在运(已发证运行):58‑62台-在建(已发证施工):31台-核准待建(储备厂址):13台三、厂址布局情况已投入运行的核电站全部分布在8个沿海省份;沿海核电站冷却温排水直接排入海洋。湖南桃花江、湖北咸宁、江西彭泽为内陆储备拟建厂址,采用冷却塔蒸发冷却,只少量排水至内陆河流。国内已建成装机规模前三名核电基地:广东阳江、福建福清、辽宁红沿河。四、国内核电厂址分类1.仅运行:红沿河、国核示范、秦山、福清、大亚湾、岭澳、阳江、台山、防城港2.运行+在建:海阳、石岛湾、田湾、三门、三澳、宁德、漳州、太平岭、昌江3.纯在建:徐大堡、招远、徐圩、金七门、陆丰、廉江、白龙4.内陆储备拟建:桃花江、咸宁、彭泽详情见附表