报告给出一个非常现实的结论:在单芯片先进制程上,美国依旧保持领先,但中国正在用一套差异化打法快速缩小差距,AI 芯片市场空间迎来爆发式增长。
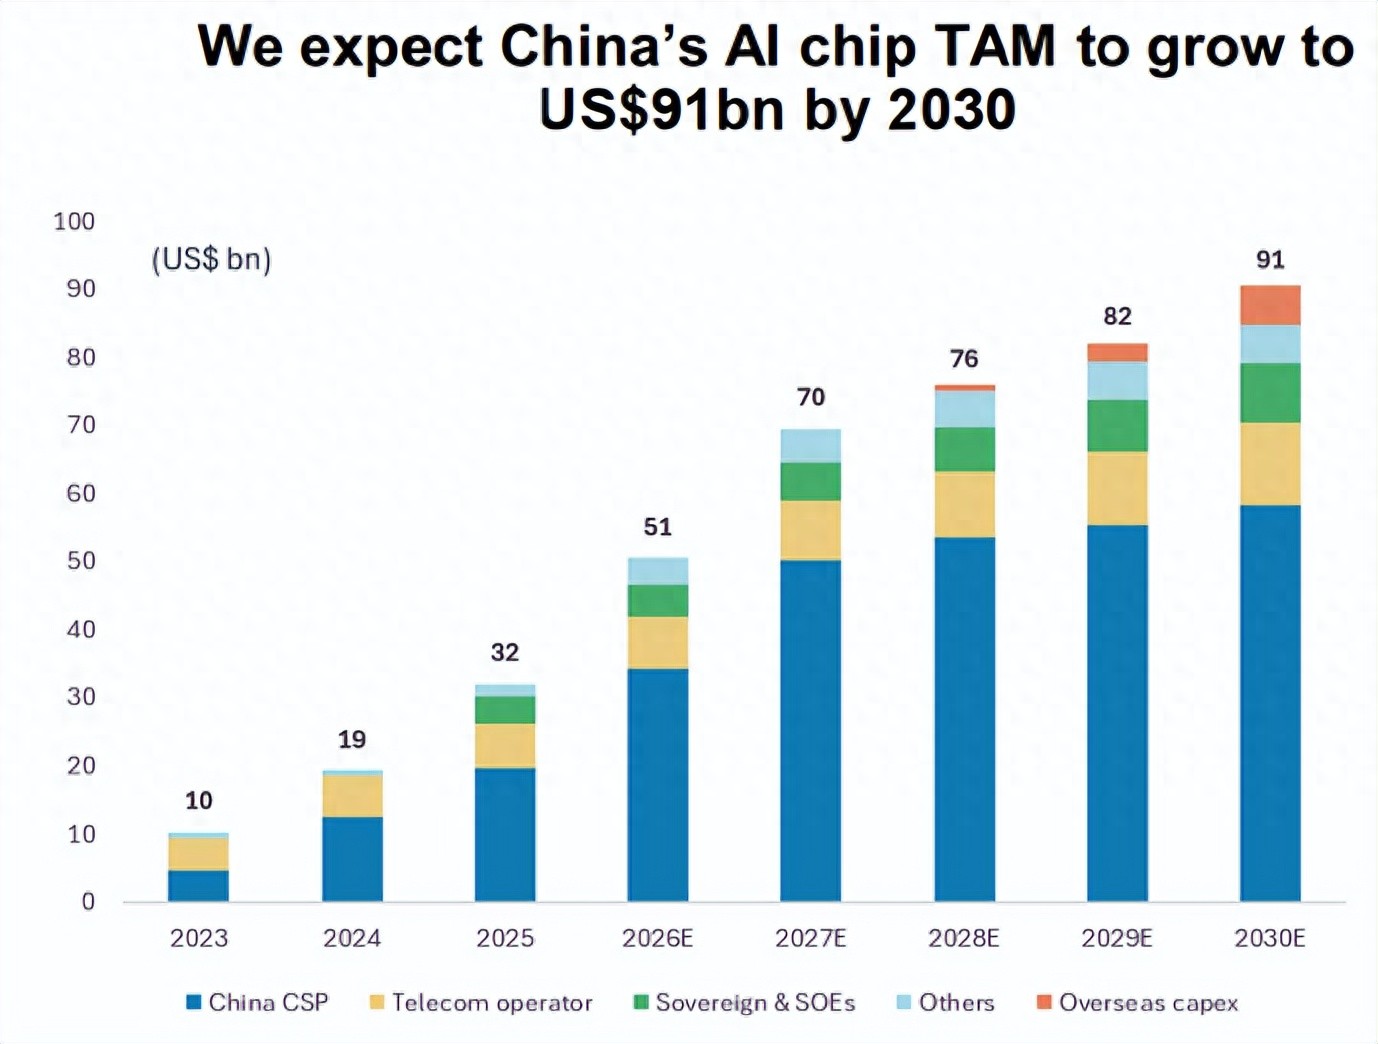
首先是关于中国AI芯片市场规模的预测,报告指出,到2030年,中国AI芯片市场规模将冲高至910美元,比之前的预测提高36%,年复合增长高达23%。
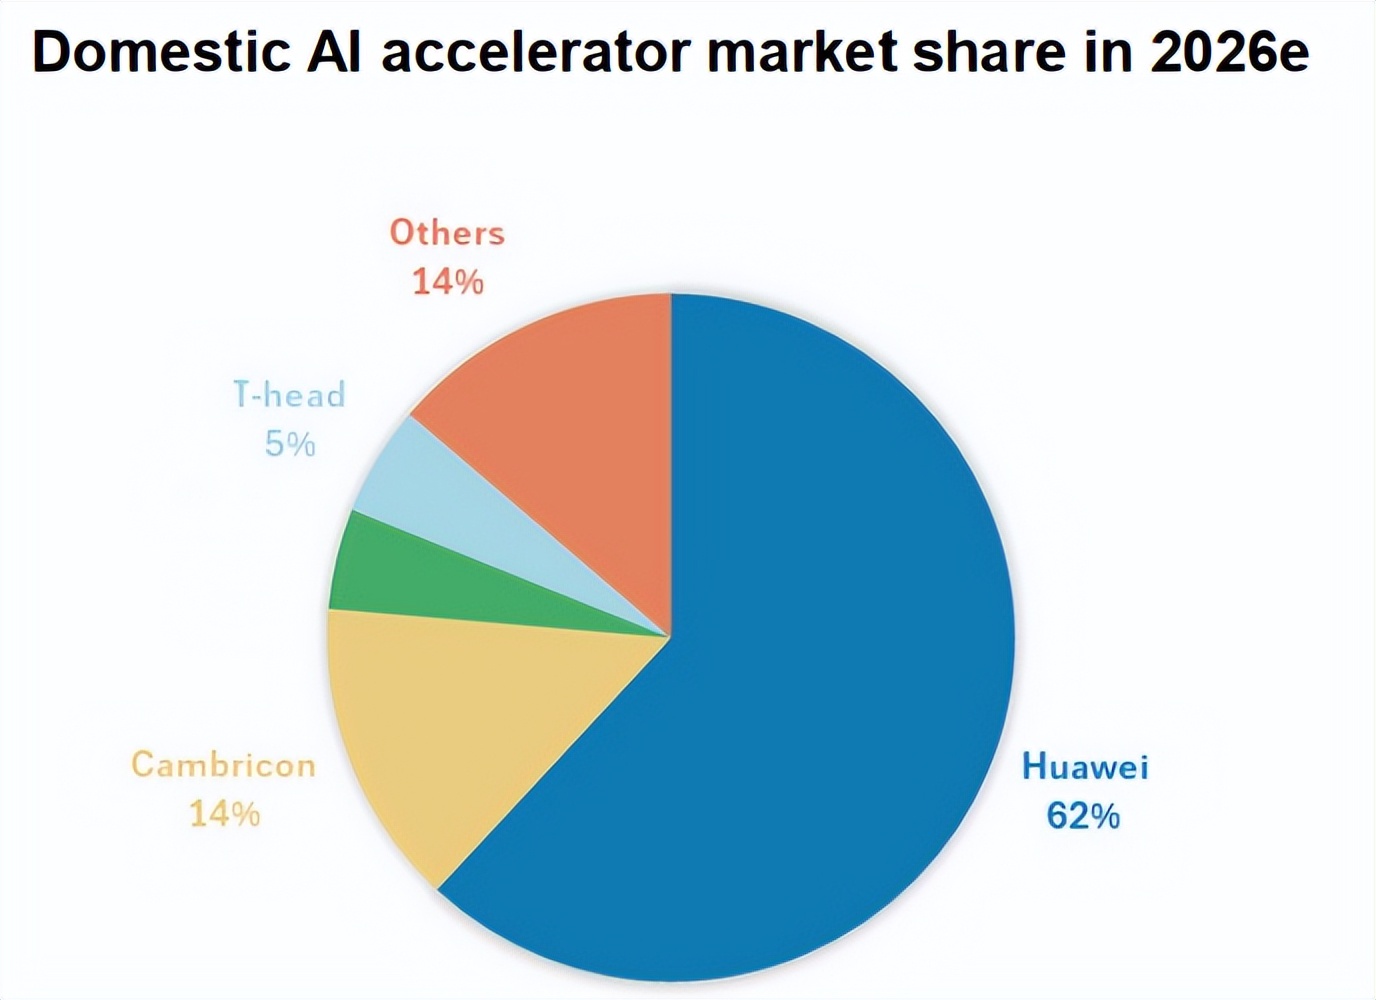
报告预测2026年市场份额中:华为占比62%,稳居国产第一;寒武纪占比14%位居第二;平头哥市场份额5%;下表中绿色部分未标注厂商,应该是海光的DCU。注意这里的市场占比单纯是国产芯片的市占率。
这里不同的口径对厂商的市场占比预测存在出入,之前有报告指出平头哥的市场占比已超过寒武纪。
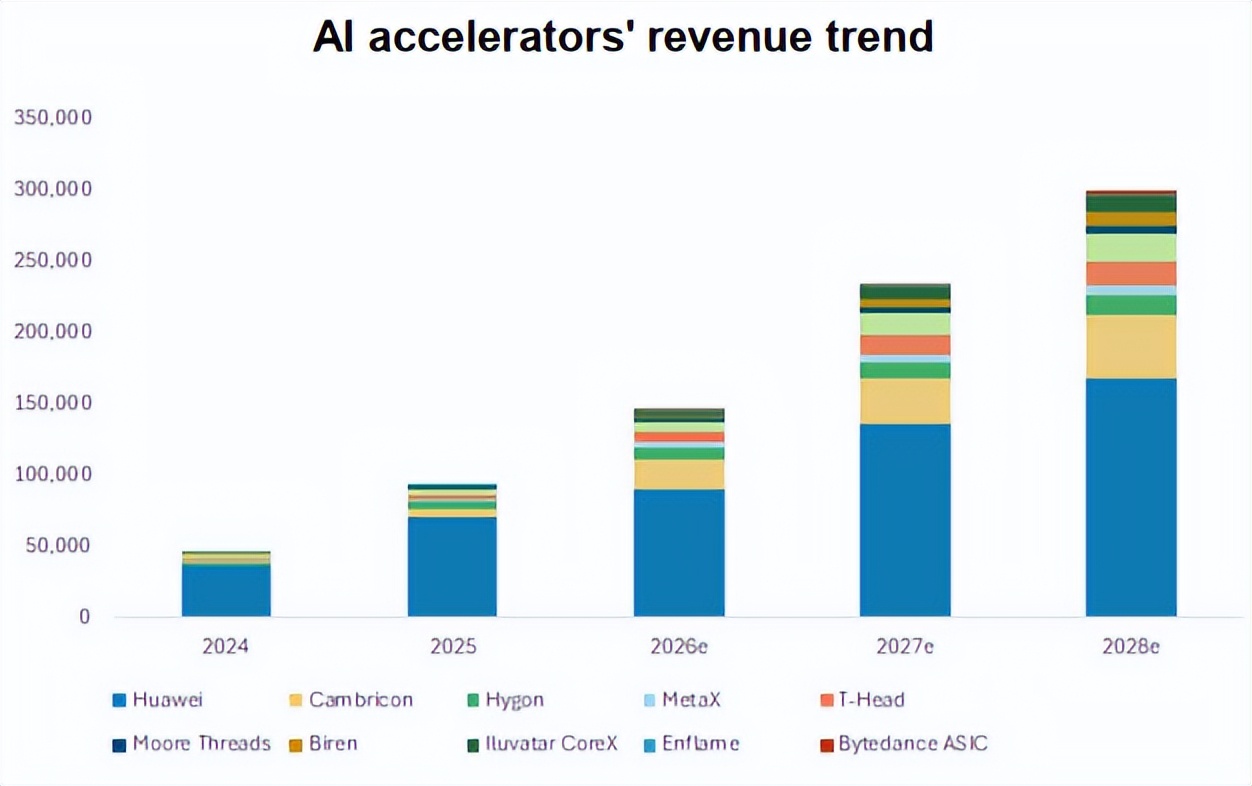
下图标注了不同厂商的营收变化趋势,可以看出国产芯片的营收增长趋势,近几年国产芯片的营收增长异常迅猛,一方面是国内云厂商、运营商、国资企业的算力资本开支持续加码;另一方面,海外芯片出口管制,客观加速了国产替代进程,倒逼国内产业链加速成熟。
报告也总结了目前国产算力的突围策略:单颗芯片性能不够,就多芯片封装堆叠;单芯片算力有限,就搭建更大机柜、超级集群;晶圆工厂产能不足,就全力扩充本土制造产能。
关于多Die合封和超节点、超级集群,刚过去的WAIC大会上的国产超节点百花齐放可见一斑,国产厂商近两年在这条赛道上正持续发力。中外顶级量产超节点性能对比:国产路线的突破与不足
关于晶圆厂的产能,报告指出中国可用于国产GPU的12nm以下先进制程月产能,将从2024年的仅8000片(12英寸晶圆),增长到2030年的50000片,良率也将从20%提升至50%。
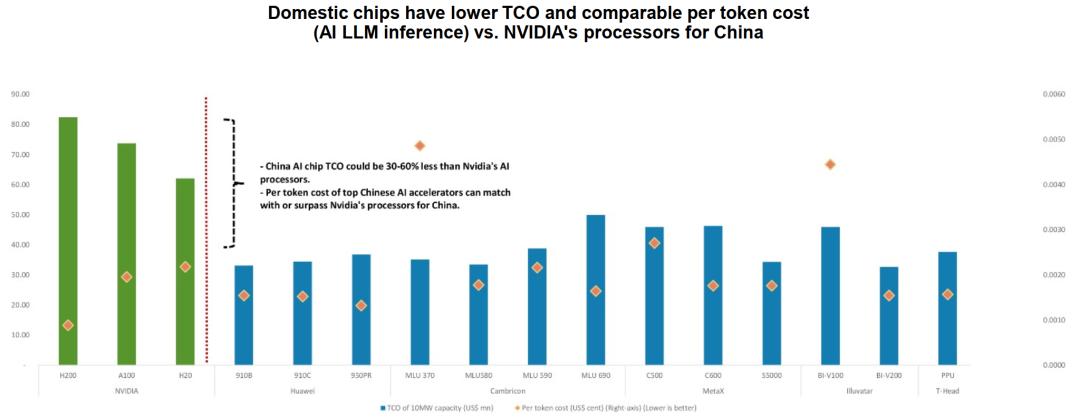
大摩的报告指出,中国AI芯片的单芯算力存在明显的劣势,但中国AI芯片正在走另一条路,就是卷极致的性价比。
国产大模型的Token使用成本仅为美国同类模型的十分之一。国产芯片采购价比英伟达产品低30%到60%。更低的电力成本、更便宜的基础设施,让中国AI数据中心的总拥有成本(TCO)更具竞争力。
不过个人认为总体TCO的优势更多的应该还是大模型本身算法优化的功劳,国内电力成本虽然低,但单Token的电力成本不见得就低。
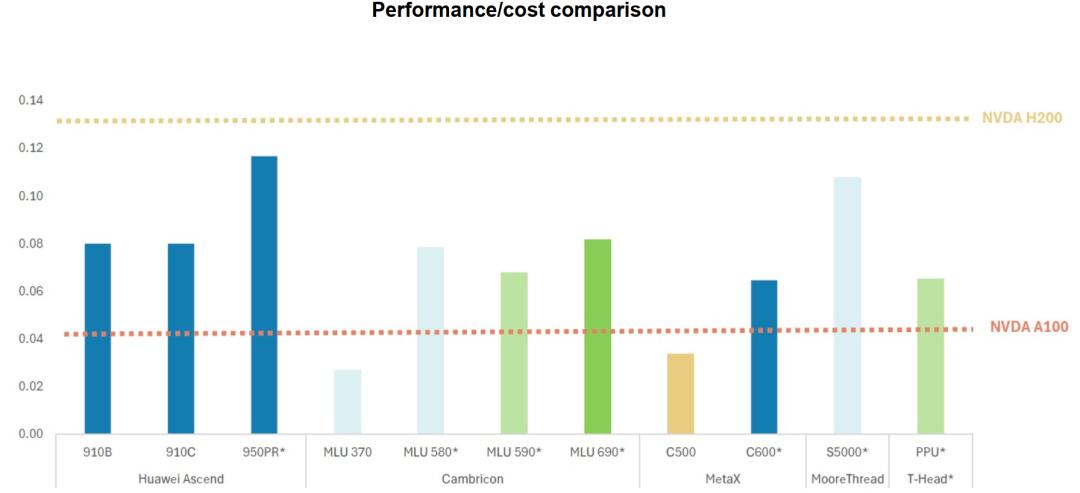
在国产芯片的性能/成本横向对比上,华为的950PR处于领先地位,让人意外的是摩尔线程的S5000表现同样非常出色,甚至领先于寒武纪最新的MLU 690。
但摩尔线程的S5000在市场上的声量明显小于华为与寒武纪,不确定是否是产能问题让其市场表现受限,还是其他如适配性等原因让其市场表现不佳。
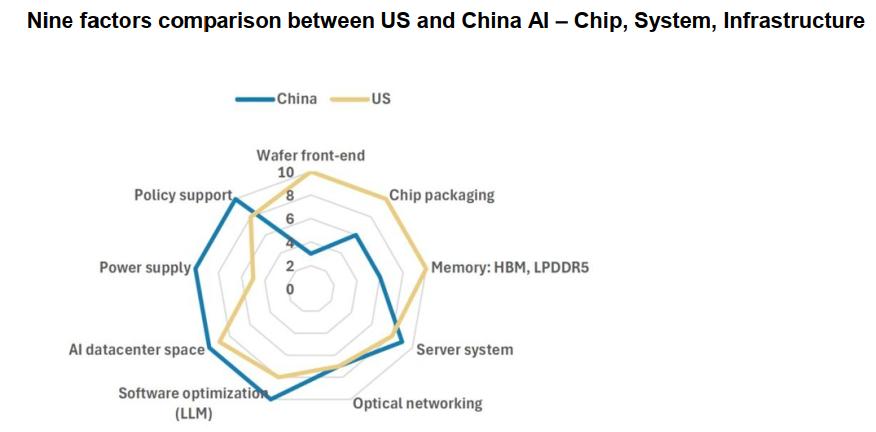
报告指出,美国掌握顶尖AI芯片设计(英伟达、AMD)、先进制程代工(台积电美国厂)、核心EDA软件、高端光刻机,在这场中美AI竞赛中依然保持领先优势。
但中国正完成从大模型厂商(字节、百度、阿里、智谱 AI)、本土 AI 芯片设计(华为、寒武纪、平头哥、海光等),到国内代工、封测、国产 EDA 设备的全链条建设。中美AI产业,正在实质性的逐渐脱钩。
写在最后
这份来自华尔街机构的报告,没有无脑唱多,也没有刻意看空。
里面的一些数据不见得非常准确,但这份报告指出了一个中国AI芯片的一个现实:中国AI芯片找到了一套适配自身条件的发展路径。
国产高端训练芯片依旧存在差距,但在推理、云端算力、国产化算力集群场景,国产已经具备商业竞争力。
中国AI 芯片正在通过系统级的创新和性价比优势,在10年内深远改写全球AI芯片的竞争格局。
全文完,如果觉得文章不错,随手点个“”和“❤️”吧。