昨晚汇川技术发布了三季报,作为国内制造业的典型样本,值得单独聊聊。
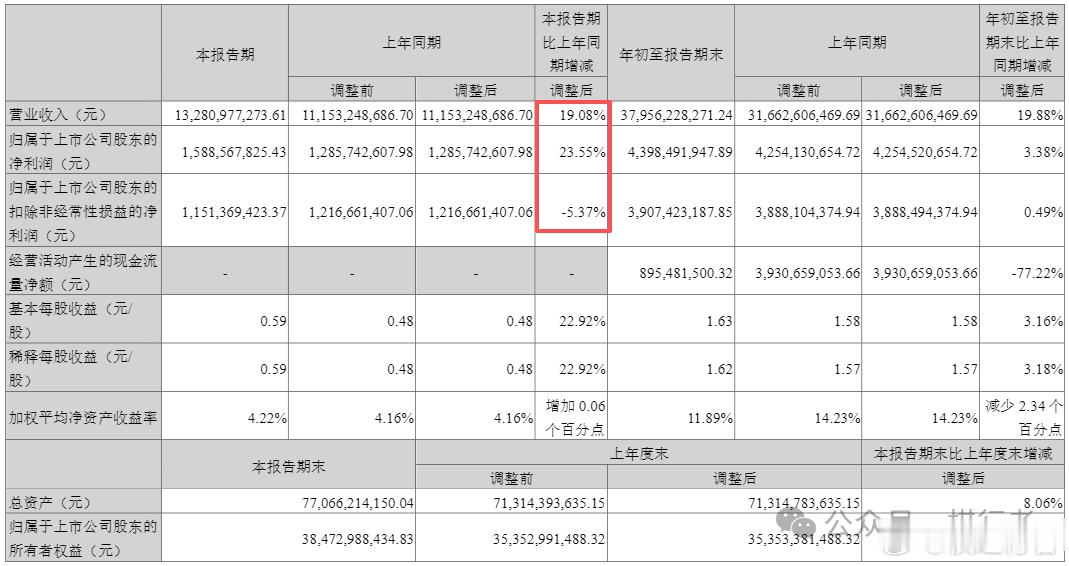
三季报里最重要的就是这张表:(图一)
红框里三个数字,市场最关心:第三季度营收增长19.1%,肯定不算差;归母净利润增长23.6%,乍一看超预期;但扣非净利润下滑5.4%,说明有点“水分”。
再往下翻非经常性损益科目,里面“股权投资项目公允价值变动”大概有4个亿,主要是投资的高凯技术上市了(持股比例3%),这个数字和上面的会计数据表格也能对得上。
不可能每个季度都有投资项目上市,所以还是要看剔除之后的盈利情况——单季度扣非净利润同环比都在下滑,这一点是需要注意的。
我的理解,扣非下滑有几个原因:
其一是原材料涨价,存储和PCB涨得很快,汇川就算能给客户涨价,幅度也追不上成本的涨幅;
其二是新能源车板块拖累,这里面既有原材料涨价(铜、铝等),也有下游需求放缓带来的利润率下滑;
其三是汇率波动和资产减值等科目。
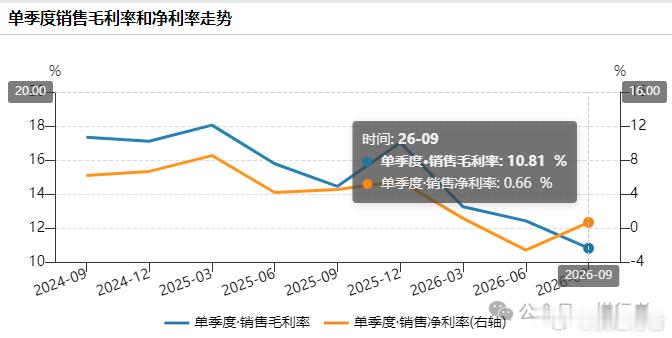
最值得讨论的还是新能源车业务,也就是汇川持股82%的联合动力。既然是上市公司,不妨也看一眼它的财务情况:三季度毛利率下滑到10.8%,净利率0.7%,净利润0.4亿,同比下滑83%。(图二)
很惨,但好的地方是,至少相比二季度已经扭亏了。这里面核心就看能不能给车企客户顺价,也就是把成本上涨的部分传导给下游,但这个难度非常高。
再回到汇川,公司主要是三块业务:工业+新能源车+新兴业务(机器人和数字能源)。
第三季度各业务收入大概是这样:
工业自动化收入64亿,同比+22%;
新能源车收入61亿,同比+14%;
新兴业务6亿,同比+70%。
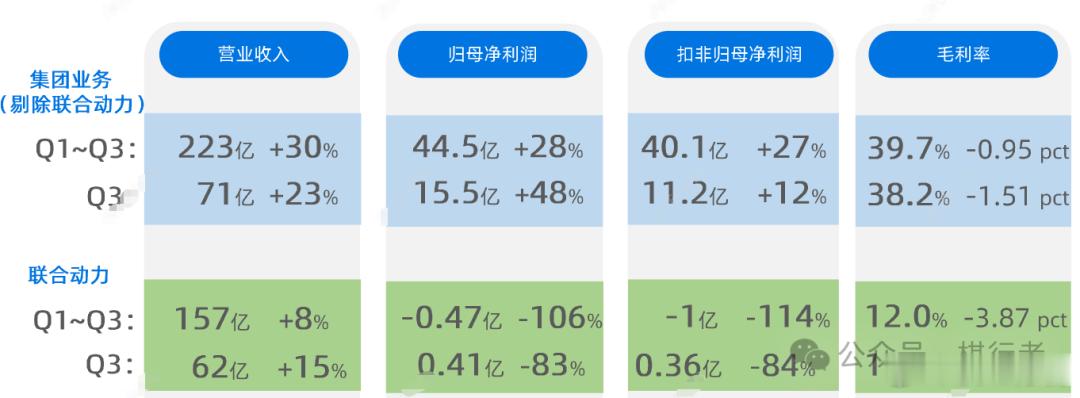
当然只是收入端,看起来差距还行,但如果看盈利能力,就完全不一样了。业绩会里给到的这张图就很说明问题:(图三)
到这里,基本就是两份三季报加上平时积累能拿到的数据了。
在业绩会里,我更想听到的是管理层对未来的判断。
很有意思的是,管理层上来就介绍了汇川在物理AI上的布局:
比如依托工业现场与控制的优势,打通智能决策和可靠执行的闭环;
比如人形机器人整机卖给工业场景,零部件卖给批量客户;
再比如AI资本开支带来了产线扩充:半导体订单同比增长150%,空冷+60%,泛3C+50%,机床+40%。
往后,汇川是想做工业AI的软硬件解决方案,像是AI焊接机器人、AI-PLC、人形机器人等等,总之是各种“AI+工业”。
期间还讲了不少汇川相比海外西门子和国内软件友商的优势,这里就不展开了。
管理层还提到几个经营目标,值得分享:
第一是2026年。
2025年年报里给到2026年的经营目标:营业收入增长10%-30%,归母净利润增长10%-30%。要知道,2024年年报里给到2025年的目标,是营收增长10%-30%、净利润增长5%-25%。
所以2026年净利润目标给得比2025年更高,说明年初看在手订单和行业景气度都是很高的,而今年新能源车的拖累是没有想到的。
前三季度看,营收增长19.9%,归母净利润增长3.4%。营业收入达标没什么问题,但净利润就略有压力,就看四季度联合动力的表现了。
有意思的是,公司并没有调整净利润目标。去年净利润是50.5亿,今年如果按增长10%的底线算就是55.5亿左右,前三季度已经做了44亿,意味着第四季度要完成11.5亿以上,拭目以待。
第二是2027年。
工业板块是比较乐观:一是AI相关,手机和泛3C依然有比较好的增长,苹果新机型也需要设备更新,同时机床和半导体维持20%以上增速;二是国产替代,控制系统的自主可控能有所作为,还能带动其他产品切入;三是设备出口。
联合动力是等待改善:争取要有正的利润(不再亏损),海外是客户占比继续提升,国内是以前在汽车领域都只抓规模,今年开始抓经营质量,很多低毛利订单就不接了,而且要慢慢把价格顺下去(很难,但慢慢谈下来几家了)。
当然,这是定性维度,定量维度就等2026年年报出来,看看能给多少目标。
第三是远期目标。
第八期股权激励里给到了扣非归母净利润目标:
2026年:49亿,同比+25%;
2027年:57亿,同比+16%;
2028年:68亿,同比+19%;
2029年:83亿,同比+22%。
要注意的是,这里是剔除联合动力之后的目标值,也就是工业自动化与数字化业务的盈利增速。
但哪怕是主业,这个净利润增速也不算低。这里面必然会体现物理AI的兑现,包括生产车间里的物理AI,以及人形机器人业务。
总而言之,展望汇川的未来:底线是看新能源汽车的改善情况,增长是看工业板块能不能维持增速(争取对标西门子),潜力则看物理AI和机器人的突破。
最后想感慨几句题外话。
前两年新能源车火热,几乎所有工业相关企业都想参与,毕竟蛋糕很大。但这两年在销量放缓、车企内卷和成本涨价的影响下,慢慢就体现出了对净利润的拖累,今年所有和车子搭边的业绩都不咋地。
制造业产业就是这样,一荣俱荣、一损俱损,因此下游需求景气度和上中游供给格局,缺一不可啊。