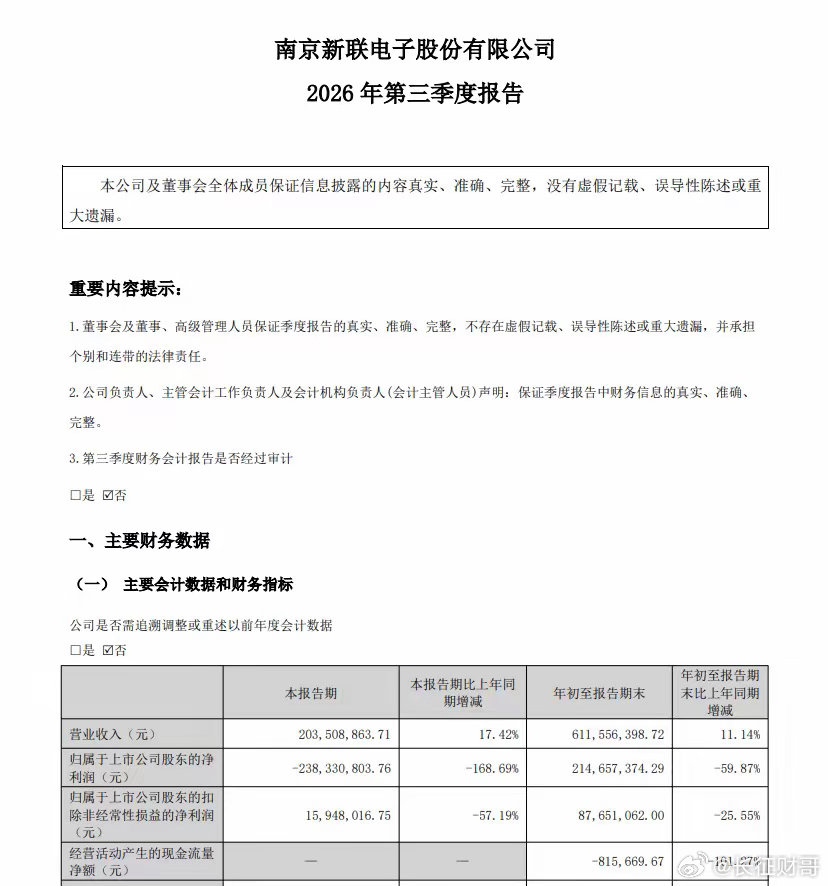
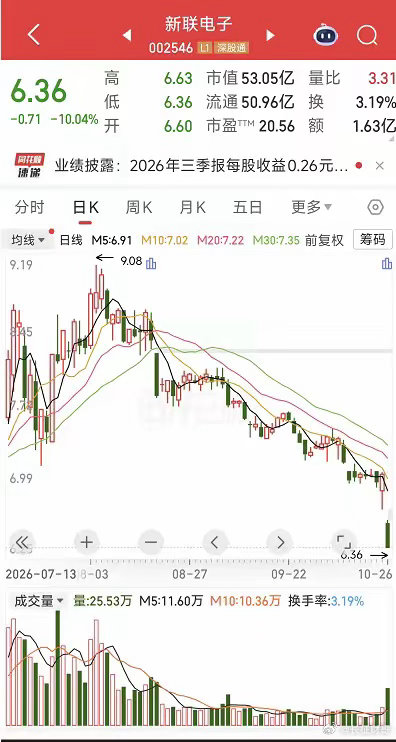
三季度亏掉2.38亿,这家电力设备公司在股市上亏大钱了。10月26日,新联电子开盘不久就被摁跌停。上周披露的三季报里,第三季度归母净利润是-2.38亿元,同比下降168.69%。营收2.04亿元,同比增长17.42%。收入在涨,利润却转亏了。第三季度公允价值变动收益为-1.50亿元,上年同期是+3.61亿元,一来一去差了五个多亿。非经常性损益合计-2.54亿元,其中持有和处置金融资产产生的损益是-3.58亿元。把这部分剔掉,第三季度扣非净利润还有1594.80万元,虽然同比下降57.19%,但至少是正的。新联电子2011年上市,做的是用电信息采集系统,客户是国家电网和南方电网,靠招投标拿订单。国家电网“全采集、全覆盖”那几年,终端订单源源不断,用电信息采集系统是它最核心的优势业务,2015年之前,公司毛利率长期维持在40%左右。但电网大规模基建潮退去之后,集中招标越来越少了,价格战又在压缩利润空间。2024年核心电力产品收入7.28亿元,2025年回落到6.56亿元,同比下滑9.79%,2026年上半年继续微降。主业开始萎缩,它已经不再是那个能靠电网订单撑起利润增长故事的生意了。从2023年前后开始,新联电子把大量闲置资金配置到了银行理财、公募基金和交易性金融资产上。到2025年末,交易性金融资产规模达到约31.08亿元,而公司总资产不过41.47亿元,占比为74.95%2026年上半年,这套配置赶上了顺风局。理财产品投资收益约1.85亿元,交易性金融资产公允价值变动收益约2.52亿元,两项合计把归母净利润拉到4.53亿元,同比增长140.95%,但扣非净利润只有7170万元。利润的大头,来自金融市场,不是来自电表采集终端。从公开的证券投资明细看,它买的不是几只银行理财那么简单。持仓名单里还有多只公募基金,单只投资金额多在几百万元到一千多万元之间。上半年市场好的时候,这些基金和理财贡献了数亿元的公允价值增值。三季度行情不好,同一批资产回吐的金额,足以把一家主业还在盈利的公司拖累到单季亏损两亿多。公司前三季度经营活动现金流净额为-81.57万元,同比下降101.27%。上半年经营现金流已经是净流出3530.91万元。主业不仅利润薄,现金也在被占用。为了配置金融资产,货币资金从年初的3.60亿元降到1.11亿元,降幅69.31%,公司自己的解释就是购买理财产品及支付现金分红。钱从经营账户搬进了投资账户。一家市值五十多亿的公司,把超过四分之三的总资产放在交易性金融资产里,它的利润表对基金净值波动关联性就很强了。当金融资产的波动幅度远远超过主业的盈利能力时,这家公司到底该按制造业估值,还是看基金组合来估值呢?