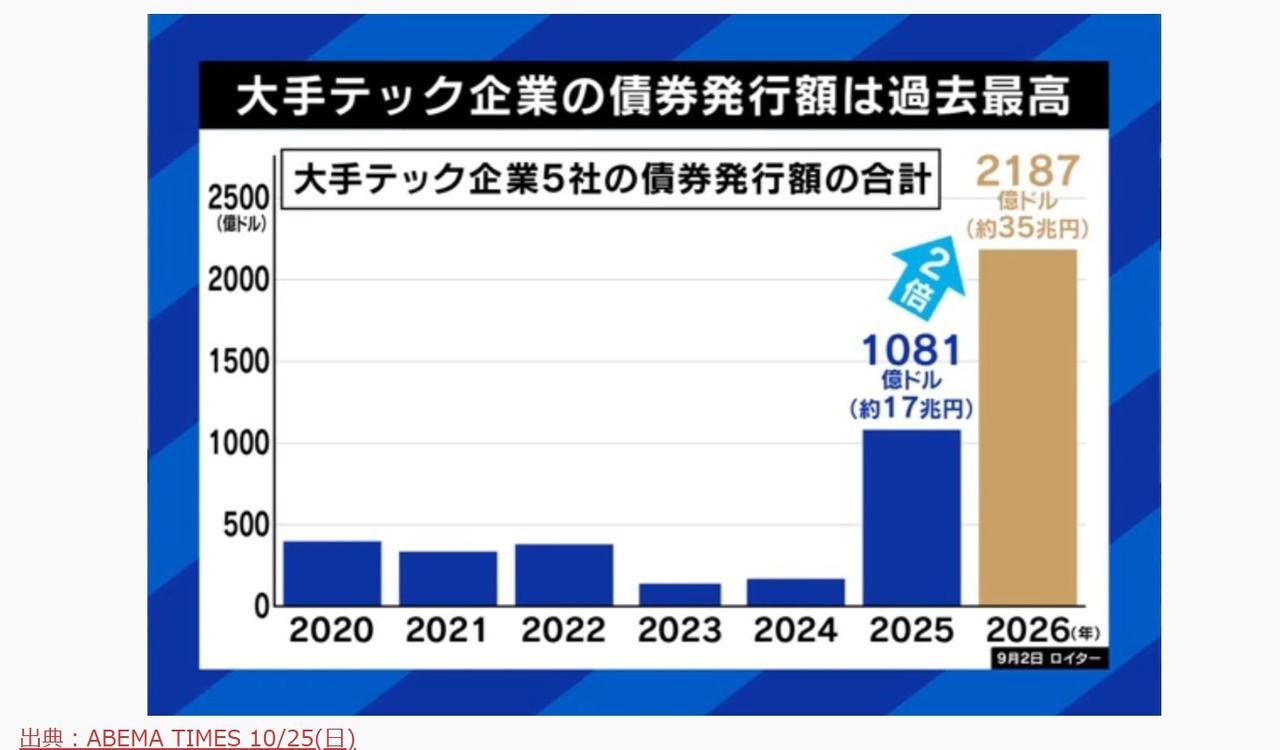
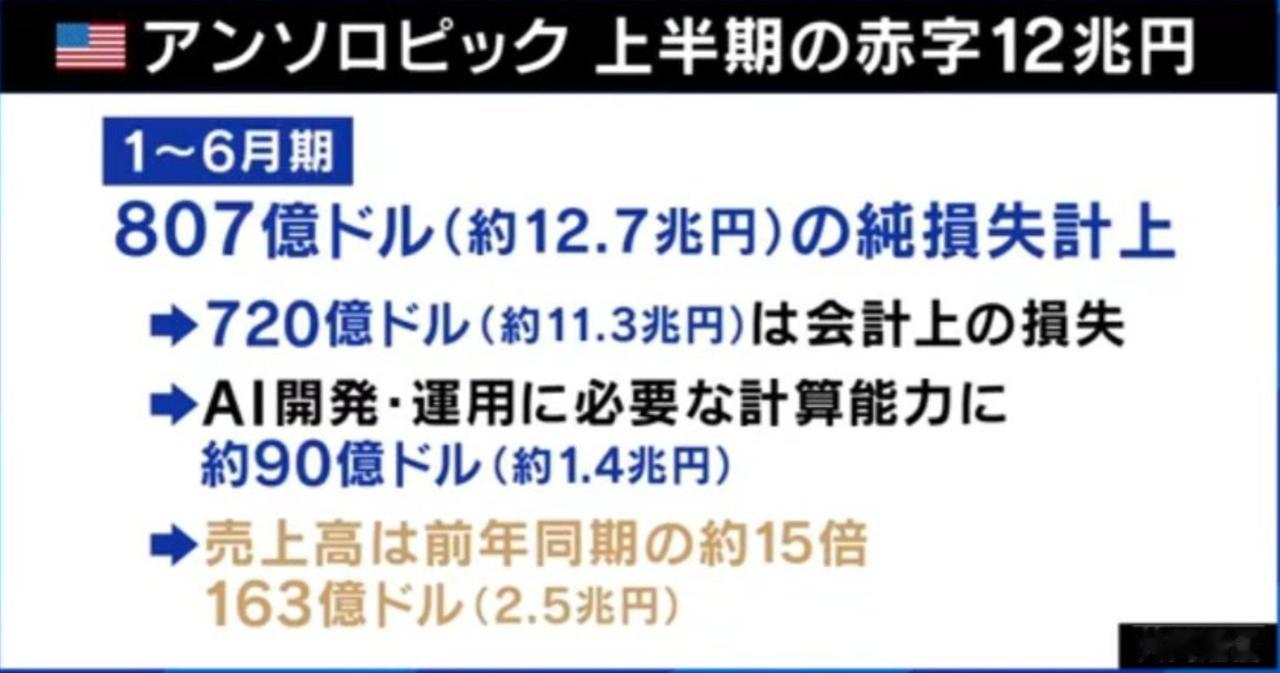
【巨额资金涌入AI领域,催生企业发债规模创历史新高,变现之路带来的究竟是泡沫还是革新?】10月25日,综合ABEMA Prime专栏节目及多家日媒报道——美国大型IT企业债券发行额达历史最高水平,投向数据中心、算力资源的巨额设备投资持续过热。与此同时,生成式AI企业爆出巨额亏损、AI相关企业债务激增,市场对先期投入能否回本的警惕情绪也快速升温。围绕海量资金涌入 AI产业,会带来社会颠覆性变革的产业革命,还是会触发难以为继的泡沫破裂?日本ABEMA Prime专栏节目就科技投资的真实面貌与未来前景展开了讨论。节目首先介绍了大型IT企业发债创历史新高,新锐企业巨亏收场,依靠迥异的募资模式不断升温的开发竞赛,促使涌入AI市场的资金急剧膨胀,以及随之而来的财务风险现状。从美国IT巨头资金数据看,美国Anthropic公司今年上半年录得约807亿美元净亏损,其中约720亿美元是可转换债券等估值变动带来的会计层面费用。亚马逊、Meta、微软等五大IT巨头债券发行总额,从上年约1100亿美元翻倍,达到史上最高的约2187亿美元。
近畿大学信息学研究所所长夏野刚,解读当下AI研发竞争的融资结构特征称:“在AI商业模式完全没有落地的当下,谷歌依靠自有现金储备推进研发,而OpenAI、Anthropic依靠外部募资。商业模式尚未成型,却依靠两种完全不同的融资渠道同台竞争,这在历史上是头一回。一旦OpenAI、Anthropic这类企业出状况,就会引发剧烈崩盘;依靠自有资金的谷歌将不受冲击。AI技术本身的迭代不会停滞,但金融市场层面,完全有可能发生规模巨大暴跌。”2ch创始人西村博之发出警示称:当前白热化的投资竞争,已经演变成一场胆小鬼博弈。重点不是时机问题,只要OpenAI和Anthropic其中一家倒闭,另一家就能安稳获利。为从资本市场持续拿钱,甚至会连带压低其他企业股价,这是一场裹挟全球上市公司市值的胆小鬼博弈。OpenAI、Anthropic谋求上市,不只是为了继续拿钱投入研发,或许也是因为早期投资方已嗅到风险,想要套现离场,投资基金的胜利出逃可能已经开始。对此,作家佐佐木俊尚认为:“英伟达等企业正在把收益回流给AI研发企业,维系整个循环。AI未来一定可创造利润,这点没有疑问,但没人知道还要等多少年。能否撑到盈利拐点,应该是OpenAI管理层当下核心课题。”
很多分析人士对当下过度投资的“局部崩盘”究竟会传导到什么程度,过度投资蕴藏的金融风险感到担忧。庆应义塾大学研究生院教授小幡绩认为:“既然是过度竞争,重复投资、投资过量已是既定事实。而且并不是一家倒下,另一家就能稳拿市场,追赶者层出不穷,技术迭代速度极快,现在主流大语言模型本身,都有可能被效率更高的新技术替代。”名古屋商科大学研究生院教授大槻奈奈指出设备投资周期错配风险:“仅看美国,AI相关投资债务规模极其庞大,未来三年计划投入约300万~400万亿日元。另外,GPU折旧风险备受关注.一套算力设备可能2年左右就贬值,但配套债务偿还周期约5~7年,期限严重错配。一旦市场陷入集体猜忌恐慌,资金链就有断裂风险。”明治大学教授饭田泰之则对比过往危机称:“即便AI出现类似互联网泡沫破裂级别的大幅调整,但它不像雷曼危机那样绑定地产市场、牵连普通家庭。后续冲击扩散的路径,会和过去有很大区别。现在依靠AI用户付费产生收入微乎其微。想要支撑如此庞大的估值,必须找到真正变现逻辑。资本市场往往在盈利路径清晰那一刻,行情就已走到终点。”
点评几句:上述讨论抓住了当前全球AI资本循环的"技术长期价值确定,资本短期博弈失控"的矛盾。 “两类融资结构”判断也非常精准:谷歌依靠内生现金流养AI,OpenAI、Anthropic依靠可转债、股权外部融资,成为本轮AI投资独特格局,也形成不对称风险:头部自有现金流企业具备抗风险韧性,而新锐模型企业是“高杠杆、轻盈利、重算力资本开支”。一旦流动性收紧,最先爆雷的不会是谷歌、微软,而是独立大模型厂商,也就是文中所说“局部崩溃”。这里还有一个东亚视角:中美AI资本逻辑不一样。美国是私募、债市、科技巨头联动加杠杆;国内大模型厂商更多依托产业集团、国资产业基金,杠杆结构、止损机制完全不同,发生美式“胆小鬼博弈”条件并不一致。西村的 “剩者为王,熬死对手就可以垄断获利”的“胆小鬼博弈”,点出了资本逻辑,但低估技术替代风险.从GPU算力折旧周期看,英伟达一边赚全行业利润,一边又向下游回流资金、绑定客户,意味着它也是高杠杆循环利益共同体一员,不希望客户批量爆雷。从中日韩视角看,日本企业现在大量把AI局限在内部效率改善,缺乏重构业务魄力;韩国依托半导体算力卡位;中国则一边做产业落地,一边探索行业定制化、政企场景变现路径,三方商业化节奏差异,会影响未来东亚AI产业链分工。