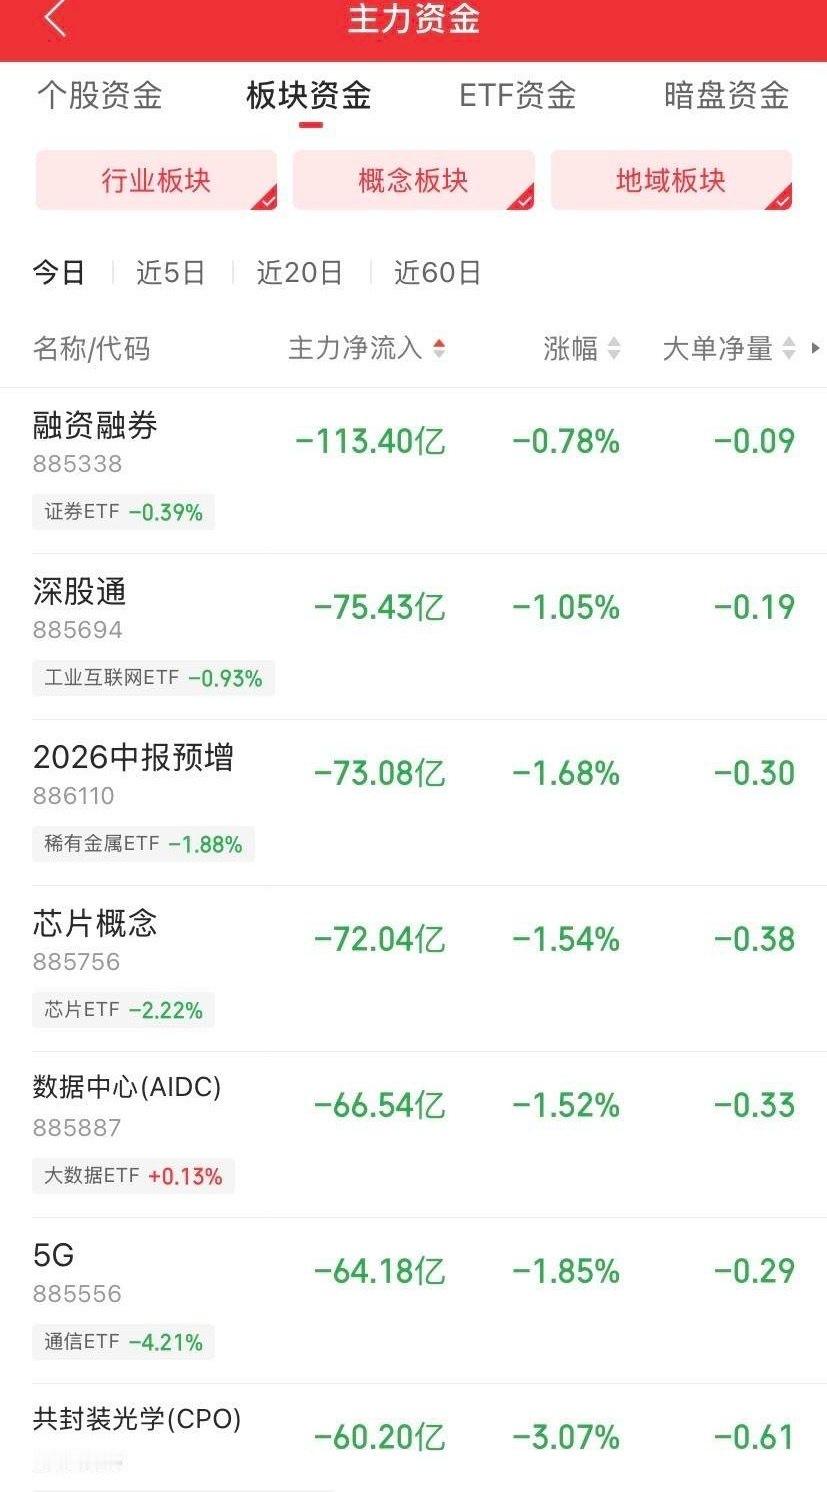
10.26开盘半小时资金疯狂卖出出逃板块,主力出逃已经选好方向了。
直接上名单,主力净流出前7名,一个比一个扎眼——
融资融券-113.40亿、深股通-75.43亿、2026中报预增-73.08亿、芯片概念-72.04亿、数据中心AIDC-66.54亿、5G-64.18亿、CPO共封装光学-60.20亿。半小时合计撤了524亿,涨幅全线飘绿,通信ETF半小时砸出-4.21%,CPO板块-3.07%、大单净量-0.61,是真跑,不是洗盘。
把这7个名字按资金性质切成三个梯队,逻辑立刻清晰。
第一梯队:杠杆和外资双线夺路而逃。融资融券单日净流出113亿居首,背后是两融余额11连降——从6月25日3.03万亿的高点,三个月蒸发4700亿,到10月23日已压到2.43万亿,中际旭创一只票融资余额就砍掉95.31亿,新易盛砍掉58.71亿,杠杆资金从AI光模块龙头直接夺路。深股通-75.43亿紧随,北向最近一周净流出56亿、前一周净流出142亿,三季度持仓从3.127万亿缩到2.577万亿。这不是调仓换股,是在系统性压降风险敞口。
第二梯队:业绩见光死+商品价格拐头。2026中报预增板块净流出73亿,典型的利好兑现、借业绩出货。挂在它下面的稀有金属ETF-1.88%,锑锭一周从10.37万跌到9.37万、铟价节后阶梯下挫,叠加油价高位+美元走强,有色风偏被死死压住。中报预增+稀有金属这一对,本质是同一笔钱:前期押注业绩和商品涨价的资金,现在集中兑现。
第三梯队:AI算力链集体杀估值,也是今天最狠的一刀。芯片-72亿、AIDC-66亿、5G-64亿、CPO-60亿,四个概念绑在一起跌,背后是三记重拳同时落地。第一拳是FCC新规10月13日生效,北美供应链强制切换美系光源,国产高速光芯片进北美高端市场的门被堵死;第二拳是摩根士丹利10月1日那份纪要——3.2T光模块起,销往美国产品65%的BOM价值必须来自美国公司,意味着利润要从中国模块厂向美系DSP、激光器转移;第三拳是OpenAI最新文件年化收入仅约500亿美元,远低于市场此前700亿的预期,AI资本开支可持续性第一次被正面质疑,隔夜美股芯片股应声跳水,三星、SK海力士较6月高点已跌去36%和52%。再叠加1.6T光芯片价格松动、硅光方案爬坡暴露成本底线,前期涨幅最猛的光模块、光芯片成了重灾区——10月8日源杰科技、长光华芯20CM跌停那一幕今天继续演,联特科技跌超6%,天孚通信、新易盛跌超3%。
为什么是一致性出逃?因为这不是单一利空,而是海外政策(FCC)、AI叙事裂缝(OpenAI miss)、国内去杠杆(两融11连降+北向撤退)三条线在同一天共振。主力选的方向很明确:先砸掉杠杆最拥挤、海外敞口最大、估值最撑不住的AI算力高位股。
这一轮出逃的真瓶颈,不是AI需求没了,而是中国光模块和光芯片在北美高端供应链的"通行证"正在被收回——从DSP到激光器,BOM本地化一刀切,利润向上游美系器件转移。你手里那些高位光模块、光芯片标的,是真有非美供应链兜底,还是纯粹蹭AI算力概念?答案决定这波是黄金坑还是万人坑。
声明:本文资金流向数据来自东方财富Choice、同花顺iFinD,为2026年10月26日开盘半小时实时口径;催化事件引自证券时报、上海证券报、新浪财经、财联社公开报道。仅为市场复盘,不构成投资建议,据此操作风险自担。