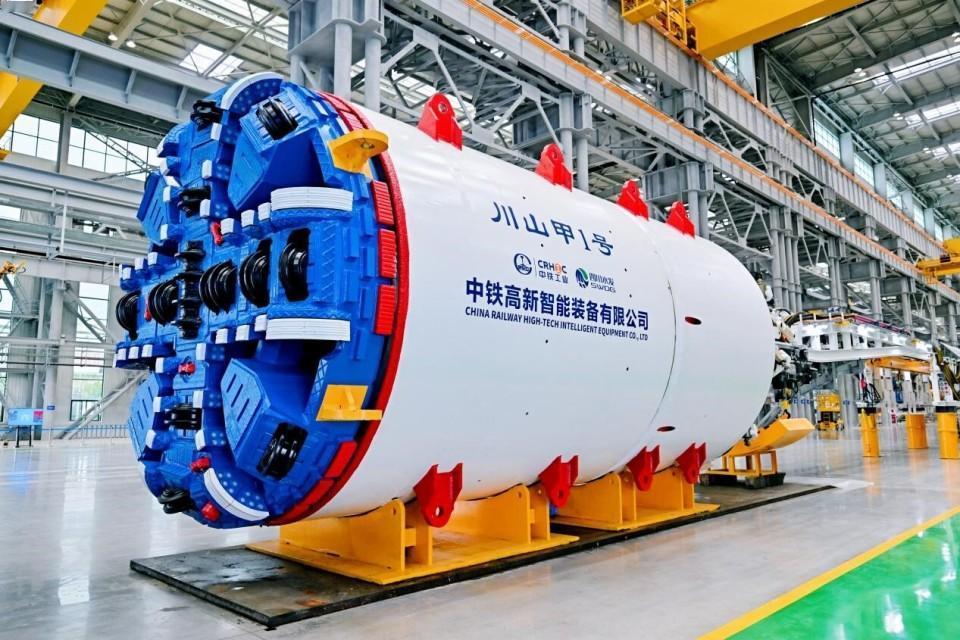
越南反制了!起因是咱们把盾构机出口管得严了。不是不让卖,是得先交材料、拿到批文才能往外卖。为啥非得要这个批文?因为越南想压价,而全世界能造盾构机的基本就中国、德国、日本、瑞士这几家。
河内那5条地铁线的总承包合同签下去才四天,中国商务部的一纸公告就让越南手里的百台盾构机采购牌换了打法。
253.5公里、350亿美元、一百多台盾构机同时下地,越南原本想用这张超级订单在中德日厂商之间来回拉锯,把价格压到地板价。
结果等来的不是中国厂商的竞相降价,而是一份出口许可审批清单,越南媒体喊出了“反制裁”,可翻遍工具箱,找不到一件能对等还手的东西。
公告原文写得很清楚,全断面隧道掘进机、刀盘、主驱动、螺旋输送机连同再制造技术被纳入两用物项出口管制,出口需要提前申请许可,合规的民用项目照样能批。
区别不在于卖不卖,而在于谁来决定怎么卖、以什么节奏卖、按什么价格卖。
过去越南面对的是十几家中国盾构机厂商互相杀价,它可以把中铁装备的报价甩给铁建重工,再把铁建重工的底价透给中交天和,三家轮着砍,砍到有人愿意亏本接单为止。
现在它面对的是一套统一的出口许可流程,厂商的报价权被审批节奏覆盖了,分化卖家的空间被收走了。
越南这套比价策略之所以在过去屡试不爽,有一个它自己可能都没完全算明白的前提:中国厂商之间的内卷是真实的。
一台正常报价六七千万的盾构机,海外竞标能被自己人卷到四千万以下,东南亚某些项目的盾构毛利率被压到不足百分之八。
这种“流血出海”的局面对买方来说是红利,对卖方来说是慢性失血,中国盾构机拿下全球七成以上份额靠的是技术和产能,不是靠亏本甩卖。
当产业走到这个位置,规范出口秩序本身就是迟早的事,越南的百台订单只是恰好撞上了这个转折点,而不是政策专门为它量身定做。
越南真正尴尬的地方在于,它喊“转向西方”的账根本算不平。
海瑞克同规格的城市软土盾构机报价是国产的两到三倍,一百台全换西方设备,光采购成本就多出几十亿美元,而350亿的总盘子里还要塞土建、车辆、信号和征地。
产能是更硬的墙,全球混合式盾构机年产能拢共七十到九十台,海瑞克德国工厂的排期已经推到十四个月以上,川崎的大型掘进设备年产量不过八到十台量级。
河内倒排工期到2030年底通车,百台订单等着西方供应链从零排产,时间上根本对不上。
还有一个被很多人忽略的细节让“绕开中国”变成一句空话,海瑞克相当一部分盾构机的总装基地就在广州,按照公告的管制逻辑,原产于中国的全断面掘进机不因品牌归属而豁免,出关照样要走许可流程。
更不用提西方品牌设备里大量的刀盘、主驱动配套件来自中国供应链,后续换刀具、修螺旋机、做设备翻新,再制造技术本身也在管制清单里。
越南就算咬着牙花双倍价钱买了德国整机,这台机器从中国港口出去的那一刻,审批环节依然在等着它。
这件事往深一层看,暴露的是越南基建野心和产业底盘之间的错位,河内第一条地铁修了整整十年才通车,本土至今没有形成盾构机的制造和维保体系,设备出了故障要等海外工程师飞过来,停工损失按天烧钱。
一百多台盾构机同步施工的强度,放在全球范围看都是罕见的,莫斯科地铁高峰期最多同时用二十三台,多哈地铁用二十一台挖了一百多公里。
越南一上来就要百台级同时作业,操作手的熟练度、地质参数的判断经验、刀盘磨损的更换节奏,这些东西没有捷径可走。
机器可以花钱买,钻进地底下之后靠的是有人在类似土层里吃过亏、调过参数、换过刀具攒下来的手感。
对越南民众来说,这件事最直接的后果不是“买不到盾构机”,而是工期的不确定性凭空多了一层。
河内地铁的征地拆迁本来就在拖后腿,清化省高铁沿线需要搬迁的安置区还有大半没建完,盾构机停在井口等审批、等配件、等调试,每一天都是真金白银的利息和延期成本。
350亿美元的预算里,征地费用还没完全算进去,设备端再多出几十亿美元的潜在溢价,最终埋单的不会是喊口号的人。
中国这边释放的信号其实比越南媒体解读的要克制得多,公告没有点名任何国家,商务部同步表态合规民用申请会批。
但“可以批”和“什么时候批、批多少、按什么条件批”之间的空间,本身就是一种议价权的重新分配。
过去是买方拿着订单当筹码,现在是卖方把规则摆上桌面,越南折腾一圈之后大概率会发现,所有能走的路里,老老实实递资料申请许可,依然是成本最低、交付最快的那条。
喊“反制裁”解决不了盾构机什么时候到井口的问题,而2030年的通车倒计时,不会因为谁喊得响就停下来等人。