傍晚,一条公告弹出来,让盯着国产算力的人坐直了
不是光通信,不是先进封装,而是寒武纪的三季报。
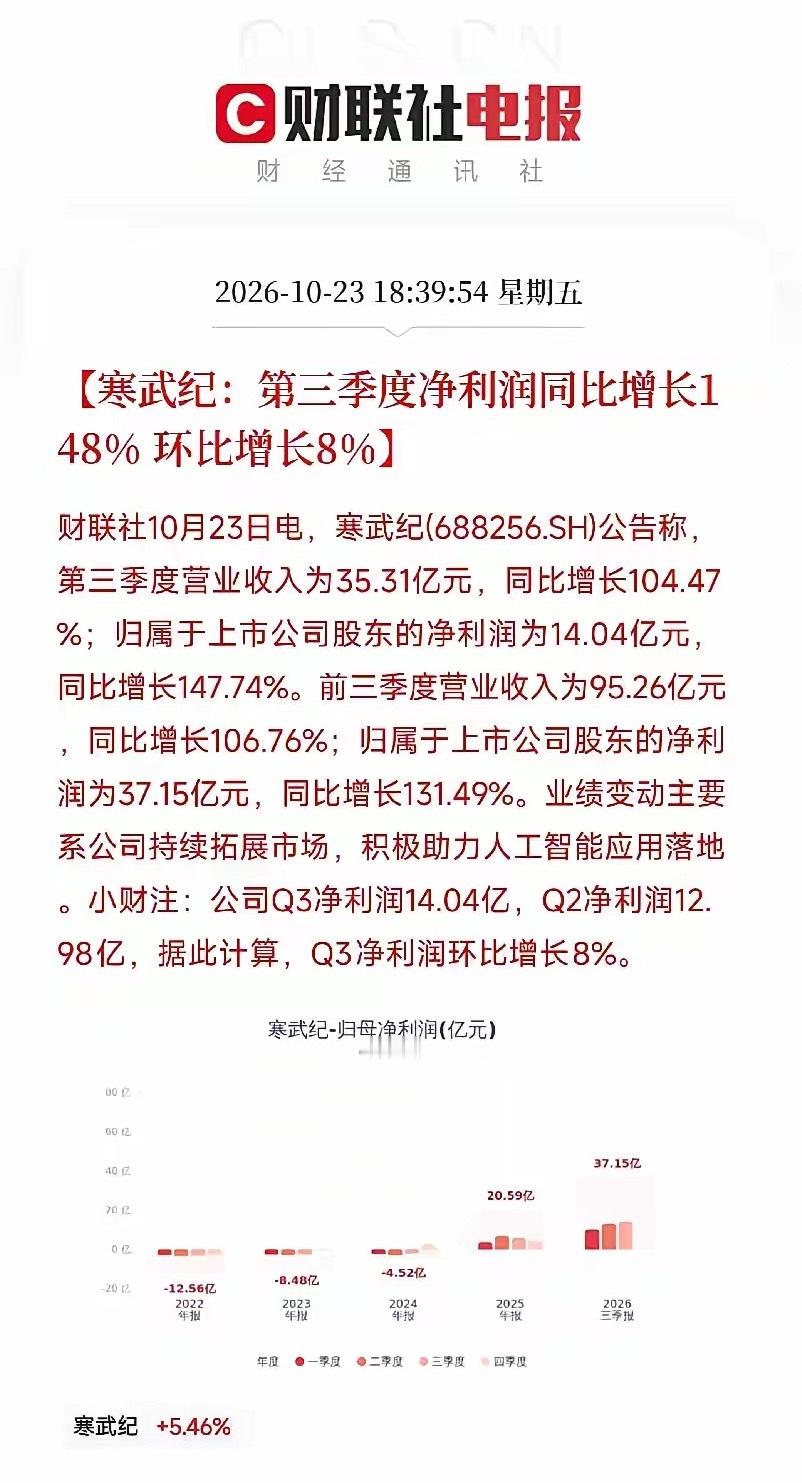
第三季度营收35.31亿元,同比增长104.47%;净利润14.04亿元,同比增长147.74%。前三季度营收95.26亿元,同比增长106.76%;净利润37.15亿元,同比增长131.49%。同比翻倍多,净利率接近40%,规模效应已经在利润表上兑现。
但真正值得琢磨的不是同比148%,而是环比8%。
Q3净利润14.04亿,Q2净利润12.98亿,环比增长8%。往前推,Q1净利润约10.13亿,Q2较Q1环比增长约28%,Q3较Q2只剩8%。同比是故事,环比是考试。市场给国产算力芯片的预期很高,考的不是比去年好,是比上个季度还要更好。8%的环比,说明高增长还在,但边际在放缓。
拆开看,这份季报有两面。
一面是硬的:营收同比翻倍,净利同比接近1.5倍,前三季度净利37.15亿。国产替代趋势明显,AI应用落地在推着订单走。寒武纪不是讲故事,是利润表在兑现。
另一面是需要盯的:环比增速从28%降到8%,营收环比没有披露,但净利环比本身就是一个信号。是交付节奏、费用确认、产品结构,还是需求边际变化?公告只说持续拓展市场,积极助力人工智能应用落地,没有给更多拆分。市场会自己去猜,而高估值最怕的就是猜。
这跟之前那盘棋,完全是同一个方向。
DeepSeek拟融1000亿元,继续投模型训练、算力建设和人才招募;Meta用8250亿美元支出承诺锁电力、锁机房、锁云容量;长电科技把投资计划调增到182亿扩先进封装;天孚通信说无源器件需求持续快速增加,光迅科技说在手订单储备充足;电子布在涨价。链条很清楚:模型公司融资加码,算力建设加速,国产芯片放量,先进封装扩产,光互联升级,电子布涨价。寒武纪站在国产算力芯片这一环,利润表兑现说明需求是真的,但环比8%说明节奏不是线性的。
算力可以买,电力难买;模型可以追,芯片的交付和良率难追;同比可以讲故事,环比才是真考试。
当然,风险也在。估值高、预期高,环比放缓容易被放大解读;供应链和产能爬坡仍有不确定性;行业竞争在加剧,价格和份额都要盯;单季度利润受产品结构和费用节奏影响,不能线性外推。
AI的上半场,拼的是谁的模型参数大、谁的算力卡多;下半场,拼的是谁能把单位Token成本打到地板,同时谁能把芯片、封装、光互联、材料和电力卡住位置。寒武纪的同比148%说明国产算力在跑,环比8%提醒市场:跑得快不等于每一棒都加速。
去看看,谁在给国产AI芯片做先进封装,谁在供高速光互联,谁在做电子布和覆铜板,谁又在给数据中心配电源和散热。那才是这轮AI基建浪潮里,真正被需求推上台前的硬核方向。