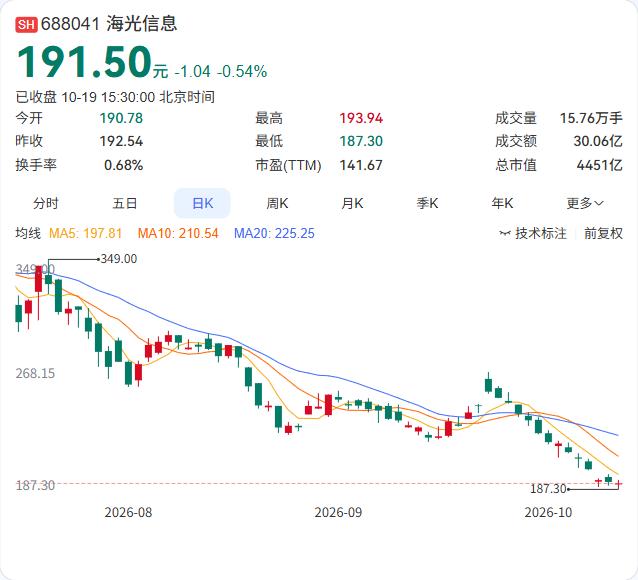
海光信息的三季报,营收和利润都保持了高增长。
第三季度单季,营收58.56亿元同比增长45.46%,归母净利润10.48亿元同比增长37.90%,扣非净利润9.53亿元同比增长31.12%。
营收增速(45.46%)高于利润增速(37.90%),这个结构说明,收入的增长伴随着毛利率或费用端的一定压力。海光信息主营高端处理器,产品覆盖CPU和DCU(深度计算单元),是国产算力芯片的核心企业之一。AI算力需求爆发,公司的CPU和DCU产品在服务器和智算中心有广泛应用。
前三季度营收149.55亿元同比增长57.58%,归母净利润28.47亿元同比增长45.12%。
前三季度的营收增速(57.58%)高于第三季度单季(45.46%),说明上半年的增速更快,三季度的增速有所放缓。利润增速(45.12%)低于营收增速,反映出公司在研发投入或市场拓展上的费用在增加。海光信息的研发投入占营收的比例较高,高端处理器的技术迭代需要持续的研发投入。
国产算力芯片的替代逻辑,是海光信息业绩增长的核心背景。
在AI算力和信创政策的推动下,国产CPU和DCU的需求持续增长。海光信息的产品在性能上逐步向国际主流产品靠拢,在服务器和智算中心市场的份额在提升。对投资者而言,需要关注的是公司在下一代CPU和DCU产品上的研发进展、客户导入情况,以及毛利率的变化。芯片设计行业的竞争激烈,技术迭代和产品性能是决定市场份额的关键。AI算力需求的持续性和国产替代的深度,是决定海光信息长期增长空间的核心变量。