芯片股连跌8天背后:一场全球资产再定价正在发生
最近一周,全球科技股投资者过得不太好。
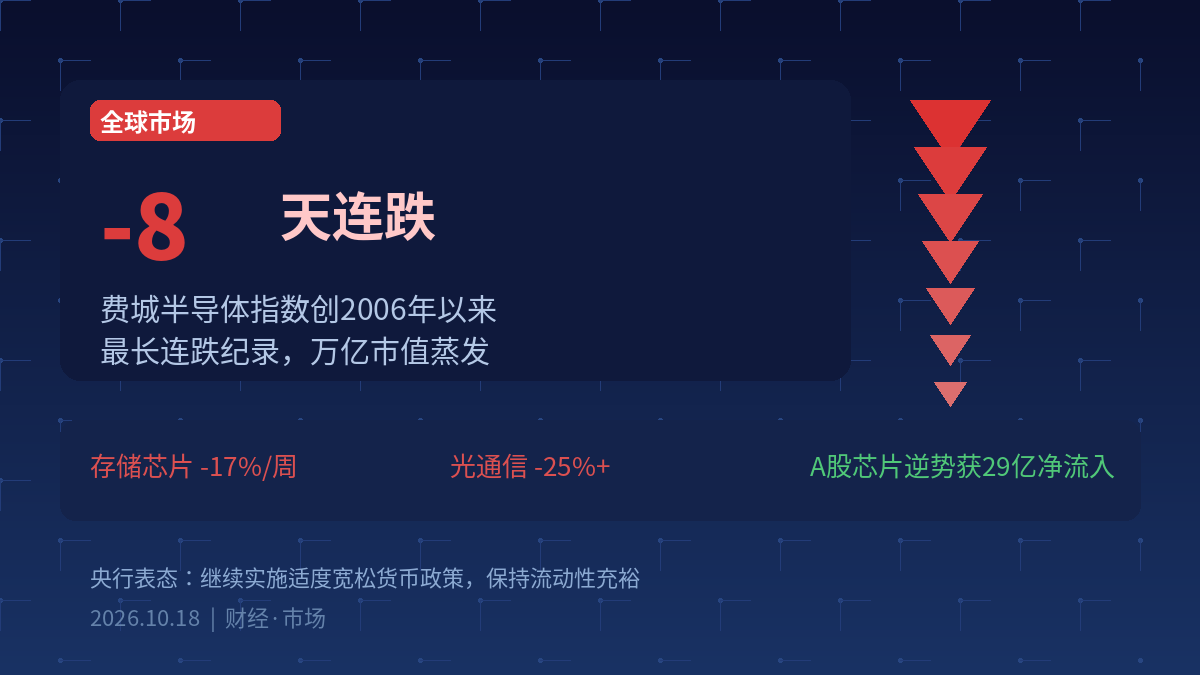
费城半导体指数连续8个交易日下跌,追平了2006年以来最长连跌纪录,单周跌幅超过11%。存储概念指数更惨,单周暴跌超17%,美光科技、SK海力士直接跌出万亿美元市值俱乐部。光通信板块同样遭殃,Coherent、Ciena等个股跌幅超过25%。
这场抛售的导火索很清晰。美国9月CPI数据因能源价格反弹再度超预期,市场对美联储10月会议加息的押注一度冲到27%。虽然美联储主席沃什随后发出"鸽派"信号,把加息概率压回15%以下,但利率上行的阴影并没有散去。布伦特原油在周五盘中触及110美元/桶,为5月以来首次,油价的每一次跳动都在重新校准市场对通胀的定价。
有意思的是,在这场全球芯片股的集体下杀中,A股存储板块出现了明显分化。10月16日,长鑫科技涨超3%,总市值重返3万亿上方,单日获主力资金净流入9.81亿元,居全市场第一。兆易创新、澜起科技等国内芯片股同样录得资金净流入。
这种分化不是偶然。海外投资者在抛售高估值的AI概念股,而A股半导体正经历一轮完全不同的定价逻辑——国产替代的产业趋势、三季报业绩验证、以及政策层面的持续呵护,给了国内资金"逆势接盘"的底气。
就在市场情绪摇摆不定的当口,央行行长潘功胜在IMF第54届国际货币与金融委员会会议上明确表态:下一步将继续实施适度宽松的货币政策,综合运用多种货币政策工具,保持流动性充裕,引导调控好利率水平。
这不是一句空话。央行在10月8日以1.2万亿元买断式逆回购加量续作,净投放2000亿元,流动性的"量松价稳"格局延续。潘功胜还提到,当前全球经济面临贸易摩擦和保护主义拖累,各国应加强政策协同,降低经营主体面临的不确定性。
方正证券的分析说得更直白:美债长端利率持续高位运行确实是核心压制因素,但上半年全A非金融石油石化盈利增长14.1%,二季度单季同比增长16%,企业盈利的增长态势并没有改变。言下之意,外部扰动改变不了国内企业赚钱能力持续提升的事实。
中金公司也持类似观点。经历调整后A股整体估值的中期性价比进一步提升,全年有望迎来过去五年最佳业绩期。中期而言,估值调整与盈利修复仍有望为市场提供支撑。
下周市场将迎来密集信息窗口。10月19日三季度GDP数据出炉,20日10月LPR报价公布,21日进入美联储议息会议前的静默期。与此同时,46家公司限售股解禁、总市值超1000亿元,资金面压力仍不容忽视。
对普通投资者来说,当下该怎么应对?
机构给出的建议出奇一致:风偏收缩周期下,"看长做短、逢低布局"是近期较适宜的操作节奏。中金建议关注通信设备、PCB、存储、服务器等科技成长板块超跌后的修复机会,同时将金融、公用事业、煤炭等红利资产作为底仓配置。
毕竟,当恐慌情绪消退之后,市场最终会回到基本面定价的轨道上来。而现在这个位置,恰恰是很多优质标的被情绪错杀的时候。
(本文不构成投资建议,市场有风险,投资需谨慎)