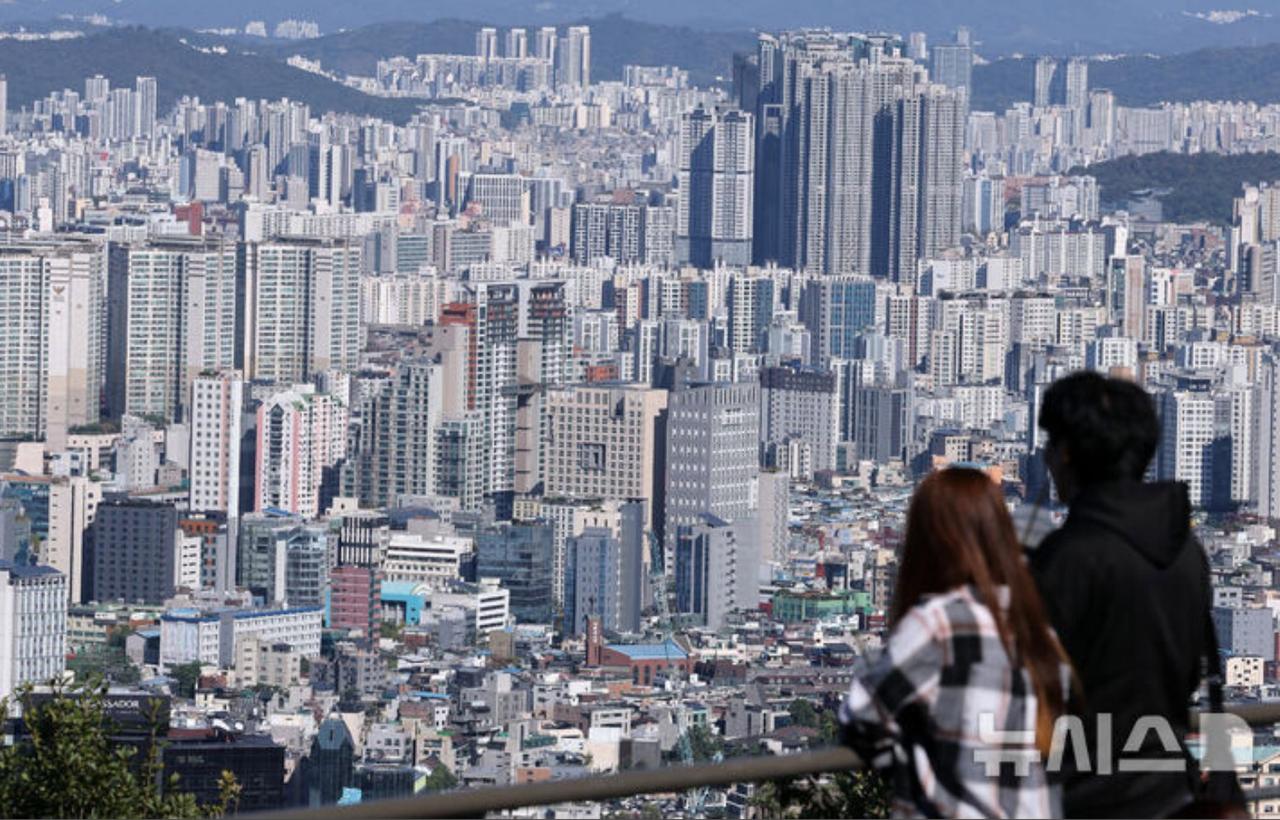
【在韩国想要拥有一套属于自己的房子竟要等158 年!!!】10月17日,综合《朝鲜日报》日文版等多家韩媒报道——想要买得起房屋售价高达19亿韩元的一套房子究竟要攒多少年?按照文章撰写者的记者当下每月支付房租100万韩元,向青年未来储蓄账户存入50万韩元,住宅认购账户存入 25万韩元,扣除伙食费、交通费、通讯费等生活费后,每月能存下约100万韩元,一年合计1200 万韩元韩元计算,即使一分钱不花,攒够19亿韩元大约需要158年。按照这名记者今年23岁计算,意味着其要活到181岁才能买得起。就算向银行贷满住宅抵押贷款上限4亿韩元,也仍需要攒到148岁。而且,这一切的前提还需是几十年间这套房子的售价保持不变。韩国的购房现状酷似日本长期萧条初期的所谓“住宅认购”,就是为了一个能否中签都未知的未来持续存钱。虽然每月存入2万~25万韩元不等,存入金额越高越占优势,但即便坚持足额存钱,也无法保证一定能中签。就算运气好成功中签,难题依旧存在。因为首尔新建公寓售价极高,动辄需要准备10亿韩元的自有资金。首尔公寓房价自去年2月起持续上涨,但20~30岁年轻人的住宅认购账户数量,去年减少7万个。据说不少年轻人解约认购账户,把资金投向股票与加密资产。既然两条路都无法保障未来,与其遥遥无期等待认购抽签中奖,不如把钱押在有望尽快获得收益的赛道。
面对如上局面,韩国政府近期表态:将利用超额税收收入,提前大规模面向青年与中产供应公共长期租赁住房,为当下无力购房的年轻人增加稳定居住的房源。但年轻人期盼的未来,绝不应该是一辈子辗转租住房屋。社会必须保留那一架“希望之梯”:只要努力工作、坚持储蓄,终有一天能够拥有属于自己的家。 政策层面还应同步研究配套方案,降低购房的首期资金压力,调整金融门槛,让刚需青年能够负担。希望年轻人按下计算器的时候,算出来的购房年限,至少落在人类正常寿命范围内。即便如此,该文章撰写者还是打算等下个月发薪后,依旧往认购账户存入25万韩元。按照现在的测算,要到181岁才能买下这套19亿韩元的住房,但他不想连“终有一天拥有署名房产”的这点希望也一并丢掉。所谓“住宅认购储蓄账户”为韩国特有的专用存款账户,在银行开户、持续存钱,以此获得申购新建公寓的资格。很多人曾以为,只要参加工作,一点点攒工资,总能在首尔某处拥有一套写着自己名字的小房子。可真正开立这个认购账户后才明白,这种想法,不过是“追梦人手中的彩票”。因为,按照被称为“传貰”(全租)的韩国特色租房制度”,签约时需向房东一次性缴纳大额保证金,租期内一般无需另付月租金,退租时房东返还保证金。但这笔保证金动辄4~7亿韩元。
点评几句——这篇来自《朝鲜日报》的专栏,用写作者某记者个人算账的小故事,把韩国青年住房危机从宏观统计变成极具冲击力的个人叙事:攒钱买房需要158年,这个数字本身略带文学化的夸张推演,假设收入、房价不变,无加薪,但它戳破了韩国残酷的住房现实——在韩国传貰+住宅认购制双重枷锁下,努力工作根本无法置业安家。全租制度是韩国独有的模式,过去低利率时代,房东拿着保证金理财,租客不用付月租,堪称双赢;但近年房价波动、加息后,大量房东资金链紧张,出现保证金无法退还的“全租诈骗”,年轻人租房的本金风险陡增。而住宅认购账户原本是韩国用来分配新建公寓的福利机制,存款越多、存期越长,中签概率越高。但首尔房价暴涨后,中签只是第一道门槛,中签后巨额房款才是最大难关。认购账户从“购房通道”慢慢变成概率极低的彩票。年轻人看透这一点,大量销户,资金转向股市、加密货币,本质是对传统阶层上升路径失去信心,放弃“慢慢攒钱买房”这条老路,转而博弈高风险资产赌一把,也推升韩国股市一度凯歌高奏。现在韩国政策的只补租赁,意味着政府只提供公租房,相当于承认青年中产永久租房化,摧毁奋斗预期。而在中日韩的东亚社会里,住房不只是居住品,更是资产、婚姻、养老、阶层身份的载体。因此文章作者的诉求很具有代表性:不能只提供保障性租赁,还要降低首付、调整信贷门槛,保留普通人靠劳动置业的可能性。文章也把当下韩国房产泡沫描绘得淋漓尽致:不动产价格居高不下,资产价格和普通工薪阶层收入严重脱钩;年轻人薪资增长停滞,“终身雇佣-稳步加薪-中年买房”的传统人生剧本失效;年轻人对未来预期下调,消费保守、储蓄结构改变,一部分人转向风险资产投机。而韩国首尔房价在近年依然上行,叠加全租制度自带的金融风险,韩国青年住房焦虑远比当年日本泡沫经济和破灭时期更尖锐。