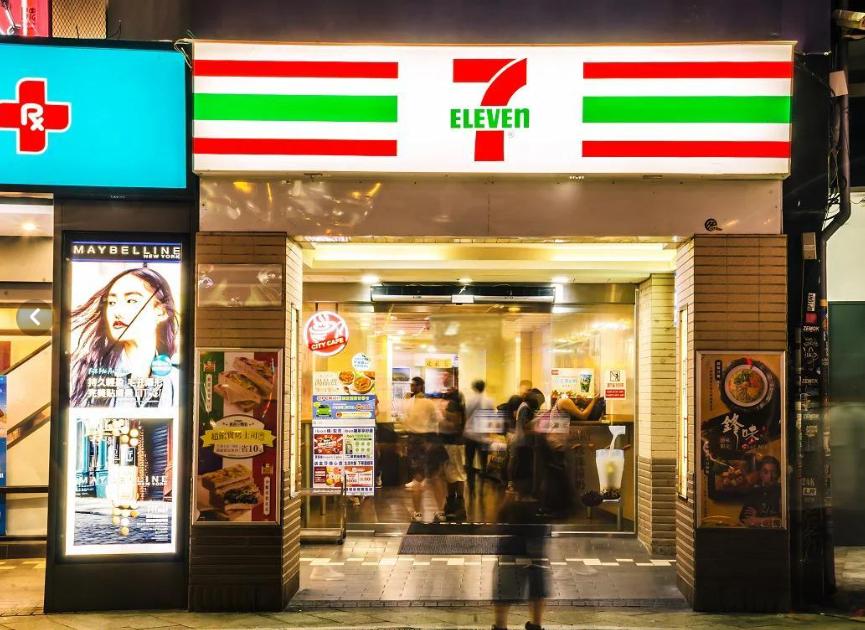
说撤就撤,一家都不留!国庆假期刚过,日本零售巨头7-11就扔出一颗重磅炸弹:彻底退出印度市场,所有门店全部关门!
10月6日,7-11日本母公司7&I控股发了一份声明,话不多但很直接:印度合作方信实零售已经在9月30日关停了孟买和浦那的全部31家7-11便利店。五年时间,从雄心勃勃地开出六十家店,到最后全军覆没,这速度比当初开店还快。
声明里没有解释原因,日本媒体倒是帮它把话说了——打不过印度本土的竞争对手。说白了就四个字:水土不服。
这场败局从账本上看得最清楚。截至今年3月,印度7-11全年营收大约9.2亿卢比,折合人民币不到七千万,净亏损却将近9亿卢比。一年做下来,卖的钱还不够亏的。这买卖换谁都撑不住。
问题出在哪儿?得从印度人买菜的习惯说起。
印度街头有一种叫“基拉纳”的小杂货店,密密麻麻遍布居民区,全印度杂货市场九成以上的份额都攥在它们手里。这些店租金低、老板自己看店、人工成本几乎为零,还能给熟客赊账、送货上门。
你去7-11买一瓶水、一包饼干,价格比人家贵个百分之五到十;想买个热乎的饭团或者关东煮当午饭?价格直接贵一倍。对精打细算过日子的人来说,这笔账太好算了。
中老年人尤其不吃这一套。在孟买,走进7-11的基本上是年轻人和写字楼白领,中老年消费者更愿意去街角那家开了几十年的老杂货店,跟老板聊两句家常,顺便把酱油和洗衣粉一起买了。
印度还有几十万家社区小药店,卖的不只是药,巧克力、口香糖、牙膏顺手就能拿,等于把便利店的活也干了。
7-11最拿手的鲜食和便当模式,在印度也完全推不动。日式便利店靠饭团、关东煮、现磨咖啡把客人黏住,但这套东西在印度行不通。
当地消费者没有买预制食品的习惯,而供应链体系的搭建成本又高得离谱,想复制在其他国家的盈利模型根本做不到。
这边传统小店还在压着打,那边又杀出一路更狠的对手——印度的快电商平台。
Zomato旗下的Blinkit、Zepto这些App,五分钟到十分钟就能把零食饮料日用品送到你家门口。不用出门,不用排队,手机上下个单,人还没从沙发上站起来东西就到了。
便利店的“便利”两个字,被这些平台抢得干干净净。7-11开在街边,快电商开在手机里,你说年轻人会选哪个?
更值得琢磨的是,印度对多品牌线下零售的外资持股设了51%的上限,还不能走自动通道,必须经过政府审批。想自己单干开直营店?门都进不来。这条路只能靠找本地伙伴合作,选对人、算对账、压住成本,哪一环松了都致命。
但把锅全甩给印度市场也不公平。7-11自己的日子,全球范围内都不太好过。
今年,7-11计划在北美关掉645家门店,日本本土关350家,澳大利亚关18家,北京关30家。从北美到亚洲,这家曾经定义“便利店”三个字的品牌,正在经历一轮波及全球的收缩。
创始人铃木敏文去世之后,那套曾经被无数零售人奉为圣经的“零售哲学”,似乎也没那么灵了。
当然,7-11也不是彻底死心。声明里还留了一句:仍计划探索长期内进军印度市场的其他可能性。
另一家日本便利店品牌罗森也盯上了印度,计划2027年在孟买开首店,目标是2030年先开到100家。前脚7-11刚撤,后脚罗森就要进场,这局面多少有点尴尬。
但罗森能不能破局,还得看它有没有搞明白一件事:在印度这片土地上,你拿来全球通用的那套东西,到底能不能接上地气。
说到底,零售这门生意,没有放之四海皆准的万能公式。7-11在泰国活得滋润,在日本是国民品牌,到了印度却被街边小店和手机App两头夹击。
不是7-11不够强,是它没搞明白印度老百姓到底怎么过日子。老百姓买东西图的是便宜、方便、顺手,谁满足这三个字,谁就能活下来。
对于7-11退出印度这件事,你怎么看?欢迎在评论区聊聊。