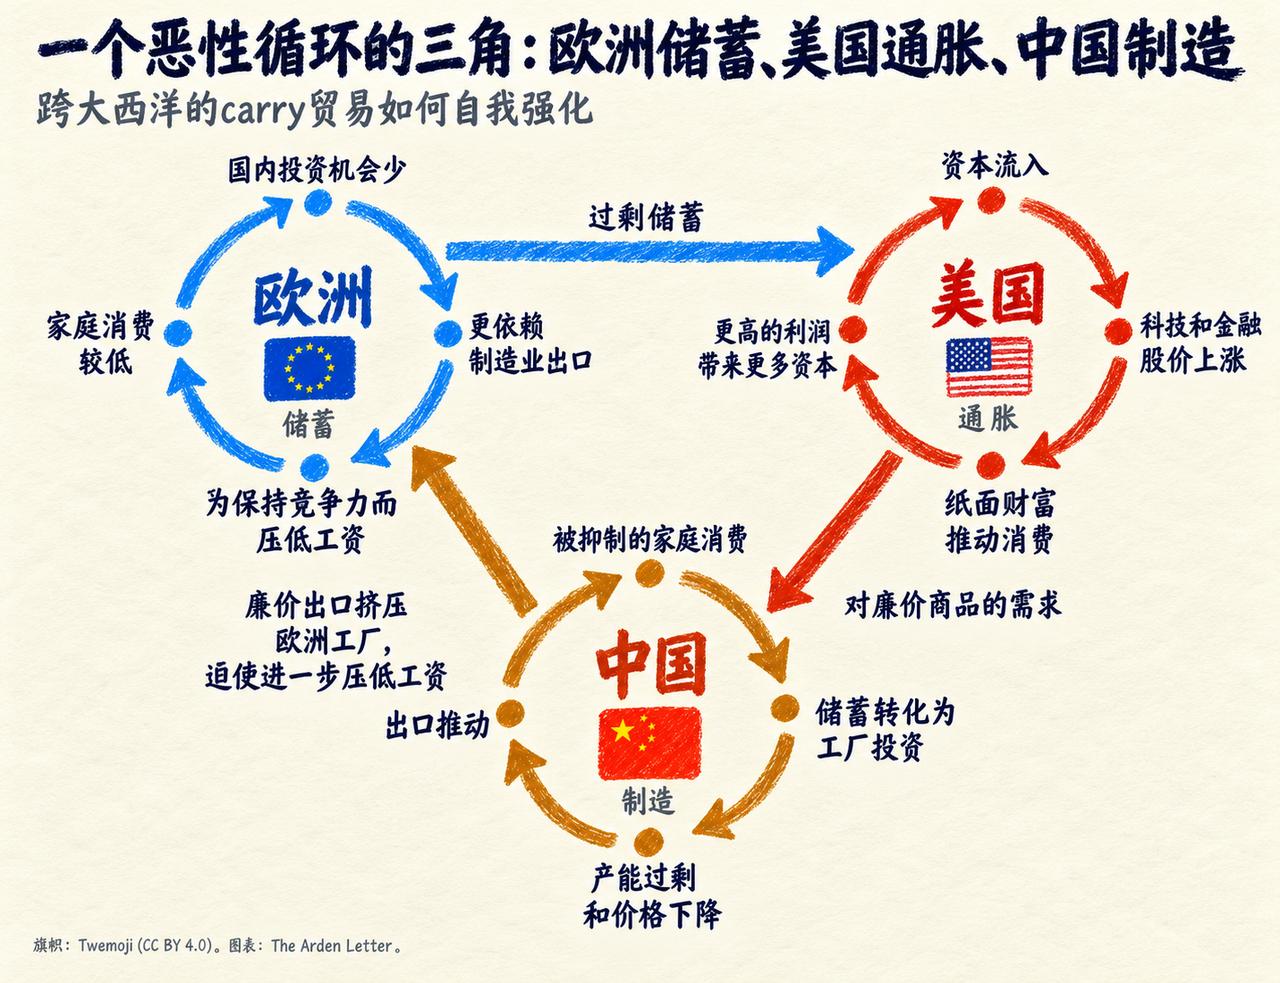
全世界最诡异的全球经济食物链正在形成:
欧洲老百姓省吃俭用,把钱存银行,银行再把这些钱投到美国买科技股。美国科技股一涨,美国人觉得自己变有钱了,花钱更大手大脚,从中国买的东西越来越多。
中国工厂开足马力生产,商品又好又便宜,卖到欧洲去,把欧洲本土工厂挤得够呛。欧洲工厂扛不住就裁员降薪,工人收入少了更不敢花钱,存下来的钱又继续流到美国股市。
一圈转下来,三个经济体都被套在里面,谁也没法轻易脱身。这事不是谁故意安排的,是各自的经济结构碰到一起,自己咬合上了。
欧洲央行行长拉加德前不久在维也纳讲话,说欧元区家庭手里握着大约4400亿欧元的美国科技公司股票,英伟达、谷歌母公司Alphabet这些都在里面。
欧洲老百姓为什么去买美国股票?因为过去十年美国科技股确实涨得比欧洲股票好太多,钱往回报高的地方跑,这是人之常情。
但问题在于,欧洲的钱实在太多了。欧元区家庭的银行存款接近10万亿欧元,差不多三分之一的金融资产都是存款,美国家庭这个比例只有11%。
大约80%的欧洲家庭既不买股票也不买基金,钱就趴在银行里。这些存款通过银行、基金、养老金等渠道,最终变成了美国科技公司的融资来源。
拉加德还提了一个数字很扎心:去年美国搞出了59个有代表性的AI模型,中国有35个,法国和英国各自只有1个。欧洲不缺钱,缺的是让钱愿意留下来的理由。
本土科技企业融不到资,不是市场上没钱,是钱不愿意进来。这种大规模的资金流出还可能推高欧洲自己的融资成本,等于欧洲在为别人的科技热潮买单,自己却没拿到对应的好处。
美国股市这几年涨得猛,英伟达市值已经逼近5.8万亿美元,今年以来涨了大约28%,是标普500指数上涨的最大单一贡献者。美国家庭看着股票账户里的数字往上涨,心里踏实了,花钱也就放得开了。
但仔细看数据会发现一个矛盾:美国家庭实际收入的增长其实赶不上消费支出的增长。个人消费支出占美国GDP的大约70%,前三季度同比增长2.9%,但真实需求指标是偏弱的。
储蓄率一度降得很低,但消费还在往上走。这就说明,消费的底气很大程度上来自股市涨出来的“纸面财富”,不是工资真的涨了多少。手里宽裕了,从中国买东西就更猛。
中美之间还达成了对等降税安排,玩具、家电、婴儿用品这些日常消费品超过90%都享受最惠国税率,采购成本进一步压低,美国消费者买中国货就更划算了。
机器一刻没停。2025年中国对欧盟的出口明显增长,从4月到12月,出口额比去年同期高出将近10%。但这个增长不能简单理解成“美国加关税所以中国货转到欧洲去了”。
研究数据显示,中国对欧盟出口的强劲增长其实从2024年年中就已经开始了,在美国加关税之前就有了势头。真正的原因更多是中国制造业竞争力在提升,产品本身就有优势。
不过价格方面确实有压力。2023年到2025年,中国出口价格指数累计下跌了大约19%。国内市场竞争太激烈,产能需要找到出口,降价换销量成了普遍做法。东西便宜了,欧洲消费者当然愿意买,但欧洲本土工厂就难受了。
欧洲汽车工厂现在平均产能利用率只有55%,行业健康水平一般在70%到90%之间,55%意味着将近一半的生产线在空转。
德国汽车行业2025年就业人数降到大约72.6万人,比上一年少了将近4.7万人,跟2019年比少了将近10.7万人。大众汽车计划未来五年在德国本土减少约2万名员工,奥迪、保时捷这些品牌都在调整范围内。
欧洲工厂自己也承认,问题不只是外部竞争。能源价格虽然比危机最高点降了一些,但仍然是危机前的两倍左右。
碳排放的成本也在涨,目前碳价大约是疫情前的四倍,远高于其他地区的水平。欧盟能源密集型行业2025年流失了大约20万个工作岗位。一千多家行业组织已经联名呼吁降低能源和碳排放成本。
欧洲工人丢了工作或者担心丢工作,收入预期变差,就更不敢花钱。省下来的钱存进银行,银行再拿去投资美国科技股。绕了一圈,又回到了起点。
这三个环节一环扣一环:欧洲人省钱投资美国,美国人炒股买中国货,中国工厂低价卖货冲击欧洲工业,欧洲工人收入受压后更不敢花钱。
每个环节都在给下一个环节施加压力,每个经济体都困在自己的结构性问题里出不来。这不是谁设的局,是各自的选择凑到一起,自动形成了一个谁都没预料到的循环。
要打破它,任何一个环节单独使劲都不够,得三个方向同时松动才行。但眼下看,谁都没有先松手的迹象。