荷兰跟中国硬刚到底不算完,反手找上印度塔塔接盘,就为了让安世换个地方活过来
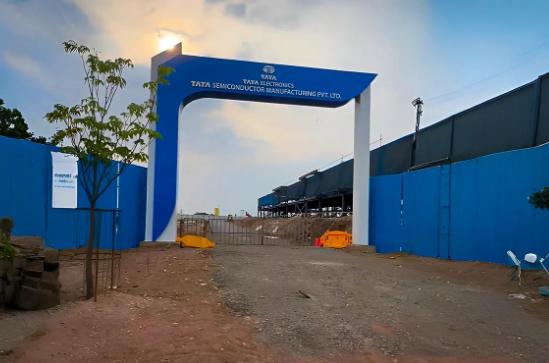
9月17日,一条芯片圈的消息没多少人注意到。荷兰安世半导体官宣,跟印度塔塔电子签了战略合作。
晶圆制造、封装测试、技术开发,一整条链子全搬过去。
两座工厂,合计投140亿美元。
表面看是印度捡了个大项目。
可你往回倒一年,就会发现这哪是合作,这分明是荷兰在给自己找台阶下。
时间拉回2025年9月30日。
荷兰政府突然下了一道部长令,以"国家安全"为由,把安世全球30个主体的资产、知识产权全冻了,期限一年,还要换掉中方管理团队。
安世总部在荷兰奈梅亨,听着是荷兰企业。
可实际上,2019年就被中国闻泰科技从恩智浦手里收购了,闻泰百分百控股。
说白了,这是一家中国老板、荷兰户口本的公司。
为什么突然动手?根子在美国。
就在前一天,9月29日,美国商务部落地了一条50%股权穿透规则。
闻泰控股的安世,一夜之间自动继承了全套出口管制。
荷兰这道令,与其说是自保,不如说是配合美国搞"去中国化"。
令一下去,事情立马失控。
10月7日,阿姆斯特丹企业法庭暂停了中方负责人的职务,派了个有决定性投票权的外籍人士接管,股份托管给第三方。
闻泰呢?只剩一股象征性股权,方向盘被人直接拔了。
真正疼的还在后头。
10月26日,安世荷兰宣布停止向安世中国供应晶圆。
安世中国CEO张秋明后来说了句大实话:当时系统突然断线,海外总部数据访问不了,手里有订单、有客户、有信任,就是没有晶圆可以加工。
汽车厂商、工业设备商在等安世中国的芯片,安世中国却在等一颗根本等不到的晶圆。
这话听着憋屈,可就是当时的真实处境。
中方当然不能认。
商务部多次交涉,王文涛跟荷兰经济大臣卡雷曼斯通了电话。
到2025年11月19日,卡雷曼斯宣布暂停那道行政令,调门软了,但股权那个窟窿没填,问题没真正解决。
更关键的一步在2026年8月31日。
东莞中院出手,冻结了安世在华五家核心子公司的股权,保全标的21.39亿元,冻结期三年。
意思很明白:你荷兰拿走了海外总部,可安世真正出货的厂子在东莞,这块你也别想顺顺当当拿走。
现在再看9月17日这笔印度合作,味道就不一样了。
安世为什么这么急着找塔塔?因为它手头的产能窟窿堵不上了。
失去中国封测支撑后,安世在马来西亚的封测厂,产能利用率从72%掉到41%,订单流失率超过50%。
欧洲和东南亚补不上这个缺口,只能转头找印度。
可这个印度计划,账面好看,实际难。
塔塔那座多莱拉晶圆厂,投资110亿美元,听着吓人。
可路透社9月17日当天就戳破了:商业生产比原规划推迟了将近两年。
印度电子和信息技术部长瓦伊什瑙自己的口径,要2028年年中才正式运营。
工艺也缩水了。
原本规划28纳米,现在起步从55到90纳米成熟制程开始。
眼下的目标,只是2026年12月先产出第一片硅片。
一片硅片到稳定量产,中间隔着良率爬坡、客户认证、工艺磨合,每一步都按月算。
还有个细节别搞错。
安世出的是代工订单,不是什么技术大礼包。
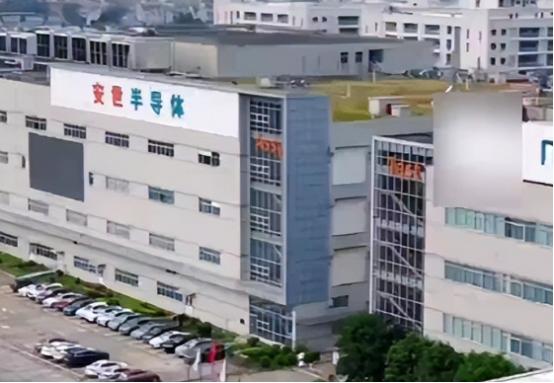
那东莞现在什么情况?封测厂一年产芯片超过700亿颗,占安世全球年出货大约70%,是全球最大生产基地,良率稳定在92%以上。
塔塔那两座厂还在建,封测厂满产爬坡至少三到五年,初期产能连东莞的零头都够不上。
更不用说认证这道坎。
车规级器件要过AEC-Q101认证,周期一到两年,单款测试费用几百万美元。
第三方产线要适配安世产品,认证加工艺调试加良率爬坡,至少12到18个月。
可车企应急切换的窗口只有3到6个月。
你看明白没有?这盘棋的本质就是三句话:中国出的钱,荷兰夺的权,印度接的产能。
荷兰在赌什么?赌2028年之前印度能顶上来。
闻泰在赌什么?赌2028年之前印度根本顶不上来。
塔塔呢?两头收租。
西方认可它这个供应链节点,设备进得来,管制卡不住,背后还有印度政府130亿美元的补贴兜底。
一张牌不灵换下一张,它稳赚不赔。
荷兰为什么急?因为时间不在它那边。
马来西亚厂利用率腰斩,客户在流失,东莞那70%的出货它又够不着。
找塔塔,与其说是战略布局,不如说是产能缺口逼出来的救命稻草。
芯片这门生意,从来不是签个MOU、砸140亿美元就能成的。
产能、认证、良率、供应链生态,每一样都按年计价。
厂房能复制,工人能培训,可那条跑了十几年、方圆百公里配齐配套的生态,三五年养不出来。
搬厂容易,复制太难。
多莱拉的第一片硅片还得等三个月,东莞700亿颗的流水线一天没停。
这场时间赌局谁赢谁输,2028年见分晓。