*为什么说中国再想掐住日本的稀土咽喉,会一年比一年费劲?你有没有想过,如果今天再对日本断一次稀土供应,他们还会像2010年那样直接趴下来谈吗?
2010年9月7号,那艘中国渔船在钓鱼岛附近被日本海上保安厅的船撞了。
船长詹其雄被扣,一关就是17天。
事情闹到这个份上,北京手里能打的硬牌不多,稀土是最沉的那一张。
那一年,日本将近九成的稀土需求靠中国供。
北京一停,日本产业界当场就慌了。
零件采购断档,工厂排产跟着乱,稀土价格到2011年夏天,比前一年同期涨了差不多十倍。
那是真疼,疼到日本企业自己找上门来谈。
这事过去十六年了。
回头看,2010年那张牌打得漂亮,但它有个前提——日本当时基本是裸奔的。
库存薄、来源单一、替代品为零,你一掐它只能认。
可问题是,对手挨过一次打,就不会光着身子站第二次。
2026年这波管制,下手其实比当年还准。
2025年4月,中国把钐、钆、铽、镝、镥、钪、钇这七类中重稀土全纳入出口管制。
2026年1月,商务部又发了当年第1号公告,专门加强对日本两用物项的管控,明说针对军事用户和军事用途。
3月,二十家日本实体被直接列进管控名单。
效果摆在那。
海关数据显示,镝和铽从2026年1月起对日出口直接归零,钇头四个月对日出口跌了九成以上。
按说这比2010年狠多了,可日本的反应有点出乎预料——它没趴。
它拆空调、跑矿、满世界找下家。
为什么不趴了?因为这十五年,日本没闲着。
明面上,它把对华稀土依赖度从当年的九成降到了六成上下。
底下的动作更细:经济产业省的JOGMEC早在2011年就联合双日公司,砸进澳大利亚Lynas公司约2.5亿美元,今年三月还新签了协议,每年包销五千吨上下的轻稀土产品。
轻稀土这块,它从澳洲、美国、缅甸、马来西亚分散进货,2026年上半年光是钇这一种,供货来源就从两年前同期的三个国家一下扩到十二个。
海里、地里、垃圾堆里,它都在找。
南鸟岛附近海底的稀土泥,日本当成国家项目在推,可惜产业化成本估下来可能是中国稀土的二十倍。
菲律宾的镍矿里顺便提钪,越南、马来西亚找矿,印度建钕磁铁厂。
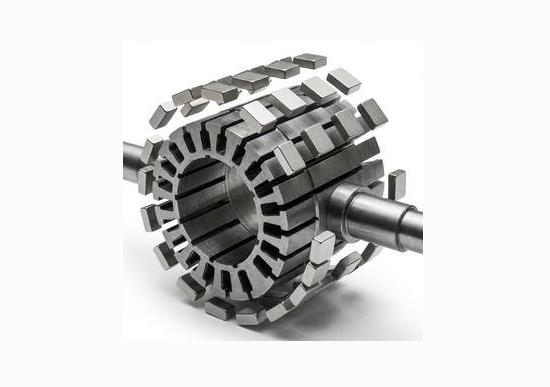
2026年7月,三菱电机带头干了件"史无前例"的事——从报废家用空调外机里拆压缩机、抠钕铁硼磁铁,日媒测算一年能拆二十三万台,号称空调用稀土里三成半能靠回收补上。
你看出来没有,这就是我想说的第一层道理:制裁这东西,第一次是奇袭,第二次是明牌。
2010年打日本,它穿个裤衩就上战场;今天再打,它外头裹了三层防弹衣。
痛感还在,但"一掐就趴"的那个阈值,被它硬生生垫高了。
可这话说回来,日本这套备胎,是"贵的备胎",不是"便宜的备胎"。
它分散出去的,大多是轻稀土。
真正卡高端制造脖子的重稀土——镝、铽、钇——海外要么没有成熟产能,就算把矿挖出来,粗炼分离这一环长期还绕不开中国。
2025年日本从澳大利亚、美国这些国家的进口占比升到了28%,可这些国家加起来的产量,也就够全球需求的三成,重稀土那块基本是空的。
所以日本现在的状态,不是不疼,是把"瞬间瘫痪"熬成了"慢性病"。
大和综研自己算过一笔账:要是一年断了中国稀土和关键矿产,日本GDP要掉1.3到3.2个百分点,丢九十万到两百多万个岗位。
这数字说明它照样伤筋动骨,但伤法变了——不再是工厂说停就停,而是成本一点点往上顶、利润一点点被啃。
这就引出第二层更扎心的判断:今天的中国管制,其实也在换打法。
2026年这波最值得琢磨的,不是"断没断",而是"断谁"。
不搞全面断供那一套了,而是点着名来——军事用户不给,两用物项卡死,二十家实体单独列管。
从"伤你全身"变成"打你七寸"。
这说明牌还是那手牌,只是出牌的手法精了。
但题目问的"为什么会越来越难",答案其实在更深处。
难,不是因为手里没牌了。
真正难的是,你每出一次牌,等于逼对手做它早就该做、却一直懒得做的事。
每卡一回,日本跟澳洲、美国、东南亚就绑得紧一分;回收线往前推一步,低稀土电机的研发就快一年。
短期看日本在冒汗,长期看,这等于替对手把供应链"去单点化"给完成了。
2010年日本一掐就趴,是因为它毫无准备。
今天再掐不趴,是因为它整整准备了十五年。
今后这张稀土牌怎么打,从来不是"打不打"的问题,而是怎么打得让对方没时间把备胎扶正成正胎。
牌还是好牌,只是——同样的招,使第二回,从来不会有第一回那么灵。