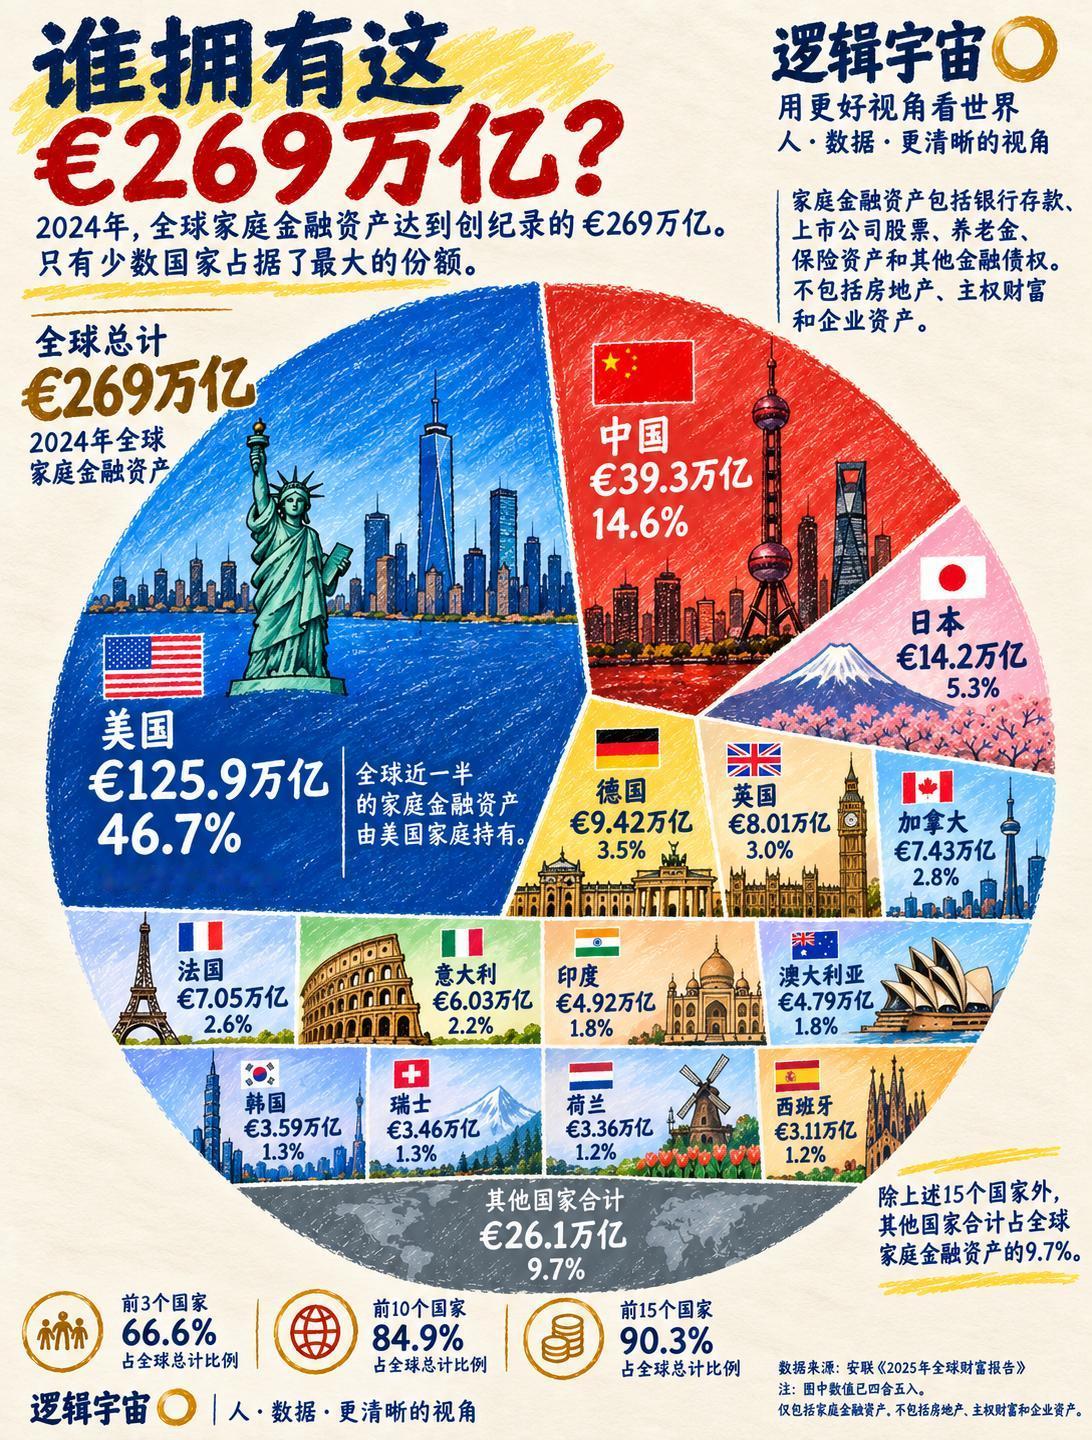
全世界接近一半的金融财富,竟被仅占全球5%人口的美国家庭收入囊中。
安联最新的财富报告显示,2024年全球家庭金融资产达到了创纪录的269万亿欧元。但这套数据的底层逻辑极其霸道——美国家庭以125.9万亿欧元的体量,狂揽了全球46.7%的金融财富。
要知道,美国的GDP只占全球25%左右,凭什么金融资产能分走近半壁江山?
这就是美股“提款机”和401(k)养老金入市的威力。
美联储负责开闸放水,美股负责把水变成居民账面上的市值。美国老百姓把绝大多数家底押在股市与基金里,只要美股泡沫不破,这块金融蛋糕看起来就越滚越大。
排在第二的中国,家庭金融资产为39.3万亿欧元,占全球的14.6%。
很多看客第一眼觉得差距悬殊,但别忘了这份榜单的关键前提:它只统计银行存款、股票、债券和保险等“纸面资产”,硬生生排除了房地产、主权财富和企业资产!
在中国,普通家庭六七成的财富都在砖头里。如果把全球的混凝土房子全都折算进来,战局分分钟改写。
即便是在“只比纸面资产”的客场战局下,中国依然稳居全球第二,这一数字甚至超过了第3至第7名(日本、德国、英国、加拿大、法国)的总和。中国家庭手里那高达上百万亿人民币的存款,就是面对全球风浪时最结实的防浪堤。
这场财富派对里还有几个耐人寻味的细节:
日本以14.2万亿欧元(5.3%)位居第三,完美演绎了“渡边太太”的避险本色——宁可让现金躺在银行领微薄利息,也不愿轻易下场冒风险。
最让人意外的黑马是台湾省,家庭金融资产高达4.66万亿欧元(1.7%),不仅甩开韩国(3.59万亿欧元),还把瑞士、荷兰等欧洲老牌富国碾压在脚下。半导体产业链的持续输血,加上极高的高额储蓄偏好,造就了极其惊人的民间财富。
至于德国(9.42万亿)、英国(8.01万亿)、法国(7.05万亿)等欧洲老牌强国,全家老小加起来还顶不上中国一家。“福利社会”的代价,就是居民手里的可投资金融资产被高税收和高消费薅得所剩无几。
全球前15个国家和地区,死死盘踞着全球90.3%的金融财富。这根本不是一场公平的财富比赛,而是一套由美联储计价、由美股放大、由东亚高储蓄支撑的全球金融运行体系。
当美股继续在历史高位狂欢,而东亚家庭依然疯狂往银行存钱时,这堆价值269万亿欧元的纸面数字,究竟是无坚不摧的财富保障,还是随时可能被通胀侵蚀的金融幻象。