一处难,处处难
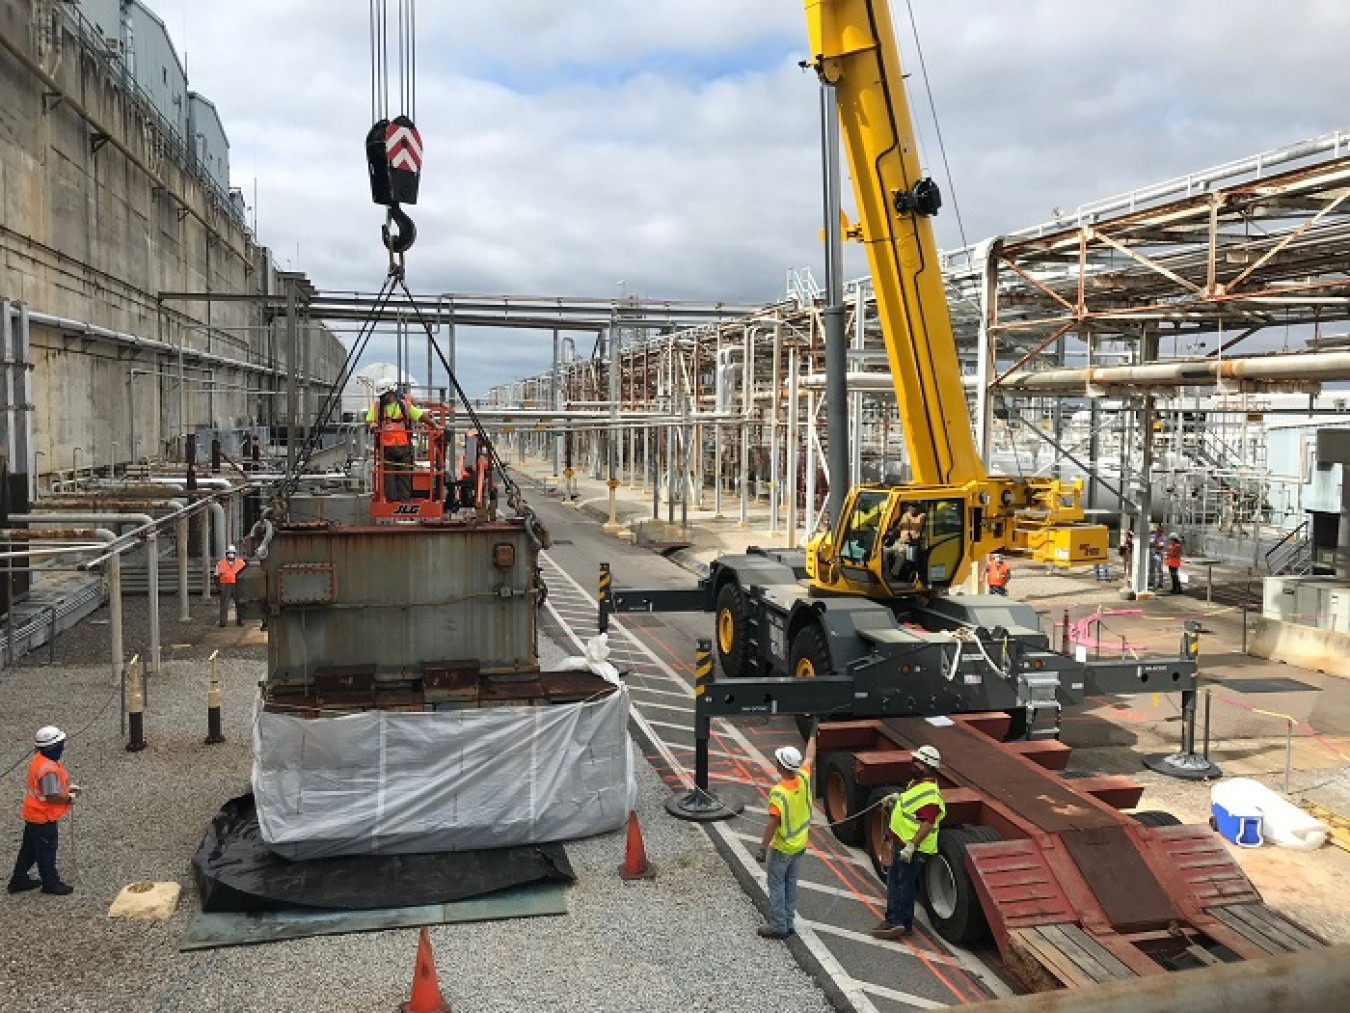
美国制造业回流的难处,可以从一台变压器看出来。
工厂要投产,首先得有电。电网要扩容,就得增加变压器。美国能源部的资料显示,变压器、尤其是配电变压器的订单交期,从2019年的3至6个月,延长到2023年的12至30个月。厂房和生产线可以先建起来,电力设备却未必能按时到位。
而且,等设备的远不止新建工厂。数据中心需要供电,老旧电网需要更新,新能源项目需要接入。这些需求同时增加,都要占用电力设备厂的产能。制造业回流增加了用电需求,电力装备供应又影响着制造业回流的速度。
变压器不够,就扩大生产。但沿着这条产业链往上看,困难还在后面。
增加整机产量,需要更多取向电工钢、导体和绝缘材料。材料的牌号、加工质量和供货稳定性,都要满足产品要求。供应商也要扩产,要添设备、招工人。美国《T&D World》2025年5月的一篇报道指出,有些原材料并不稀缺,难的是后续加工设备和相应劳动力不足。整机厂拿到订单,上游未必能及时供货。
因此,整机厂增加一条生产线,只完成了自己这一段准备。假如配套部件仍按原来的数量供应,新增设备就很难充分运转。订单向上游传递,扩产的要求也跟着向上游传递,最后可能落在一家规模不大、却承担关键加工任务的供应商身上。
设备到位以后,还要有人操作。招聘可以集中进行,熟练程度却要靠生产慢慢积累。工人要熟悉工序,检验人员要能发现问题,现场管理者要把质量和交期稳定下来。设备说明书能够交接,处理异常的经验需要在实践中形成。
报道采访的专家认为,人员培训可能比厂房建设更构成瓶颈。他还提到一个容易被忽略的环节:运输大型变压器的专用铁路车辆和半挂车,制造与测试也可能需要18个月。生产计划之外,运输能力也得提前准备。
客户的采购习惯同样影响扩产效率。美国能源部识别出,全国有超过8万种配电变压器品种,不同电力公司的规格不一致,是生产时间延长的原因之一。一些历史规格可以调整,采用更通用的设计和附件。[来源](网页链接)
这意味着,客户愿不愿意协调规格,也关系到工厂能不能提高效率。品种过于分散,企业就要准备更多物料,安排更多生产切换。增加设备能够解决一部分问题,减少不必要的差异,也能释放产能。
一处难,处处难。这里的“处处”,是彼此连接的工序、企业和基础设施。
一家工厂的交付能力,受供应商约束;供应商的扩产,又受设备和人员约束。各家的建设周期不同,生产节奏不同,整个系统最终要等这些环节接上。投资金额可以一次宣布,配套能力需要逐项形成。
关税又给这件事增加了一层复杂性。提高进口整机的价格,可能给美国工厂带来更多订单;如果工厂使用的进口材料、零部件和设备也涨价,本土生产和扩产的成本就会增加。同一项政策,作用到产业链不同位置,效果可能不同。企业做长期投资,还要判断这些政策能够持续多久。
企业已经在补这些缺口。日立能源2025年3月宣布,到2027年追加超过2.5亿美元,扩大变压器关键零部件生产,超过40%的投资用于美国,涉及套管、绝缘件等。它也向其他变压器制造商供货,这些环节扩产,才能帮助更多整机厂提高交付能力。
这也是观察制造业回流时需要多看一层的地方。新工厂开工,是一个进展。材料能按时到货,工人能稳定生产,产品能顺利运走,客户能按期用上设备,才说明一笔投资逐步变成了生产能力。新闻里容易看到的是新厂房,厂房背后的配套体系,需要更长时间才能看清。