这批产能未来主要服务能量奇点自己的下一代装置"洪荒170",按公司测算,能满足这台装置大约一半的带材需求。
今年超导赛道确实热,但"布局""研发"这类词听多了,真正走到哪一步并不好判断。我们把国内做第二代高温超导带材(REBCO)的企业重新捋了一遍,只看三件事:有没有产线、公开年产能多少、现在到底是已经量产还是在建。
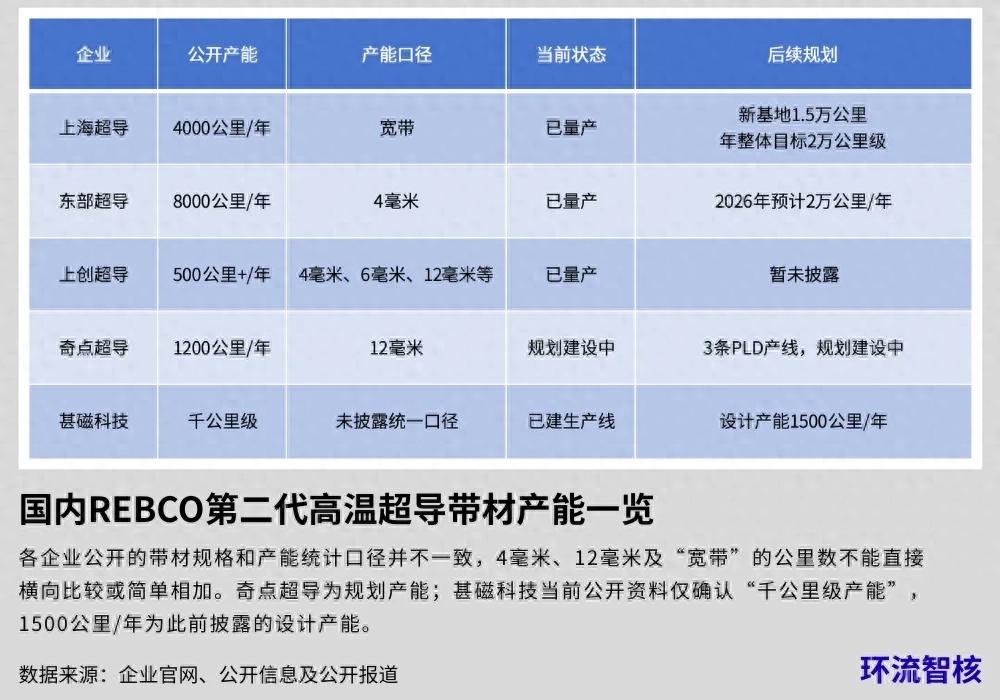
国内REBCO带材产能盘点先看表格。说明一下:东部超导按4毫米口径统计,上海超导公开信息里多用"宽带",奇点超导则是12毫米规格,所以表里的公里数不能直接互相比较,也不加总。
上海超导:4000公里/年,已经在量产了。
上海超导是国内公开产能和实际供货记录最清晰的一家。公开资料显示,老厂房目前已基本具备年产4000公里宽带带材的能力。2025年6月,新的生产及总部基地已经开工,达产后年产能1.5万公里。按照公司此前提出的目标,未来整体产能还要往2万公里级走。
交付方面,带材已经用在国内多个聚变和高场磁体项目上,能量奇点此前的洪荒70和"经天"磁体,用的也是上海超导的带材。对上海超导来说,现在的问题已经不是能不能生产,而是扩多快。
东部超导:2025年8000公里/年,按4毫米规格统计。
东部超导官网数字写得很清楚:2025年产能8000公里/年(4毫米规格),2026年预计到2万公里/年(4毫米规格)。
最容易误读的就是这个"8000公里"。因为它是按4毫米口径算的,不能直接拿来和上海超导4000公里宽带比谁大谁小。东部超导还披露,已经实现了单根千米级批量化制备,最长做到1435米。
看下来,东部超导已经在大规模扩产了,但2026年的2万公里仍是预计产能,要和当前已经形成的产能分开看。
上创超导:500公里+/年,已经规模量产。
上创超导官网直接标着500公里+/年。2020年就突破了500公里,2023年良品率提到95%以上,能做4毫米、6毫米、12毫米多种规格。
上创走的是MOD化学法路线,和PLD、MOCVD不一样。但对这次盘点来说,关键就一条:它已经过了实验室阶段,有真产线、真产出。
奇点超导:规划1200公里/年,还在建。
这就是能量奇点刚获批的项目,3条PLD生产线,年产12毫米带材1200公里。
数字很明确,但状态也要分清:1200公里是投产后才能达到的产能,不是现在就有。
奇点超导和其他几家不一样的地方在于,它背后就是聚变主机厂能量奇点。以前能量奇点全靠外购带材,现在开始自己往上游走。按公司的说法,这1200公里投产后能满足洪荒170大约一半的带材需求。换个角度看,按照公司的测算,一台洪荒170这样的下一代高温超导托卡马克,对REBCO带材的需求就是千公里级。
甚磁科技:已进入千公里级,确切产能没公开。
甚磁科技也在做REBCO带材,此前披露的设计产能是1500公里/年,后续官方确认已建成"千公里级"生产线,但没更新精确的当前年产数字,所以没放进前面的产能表里。
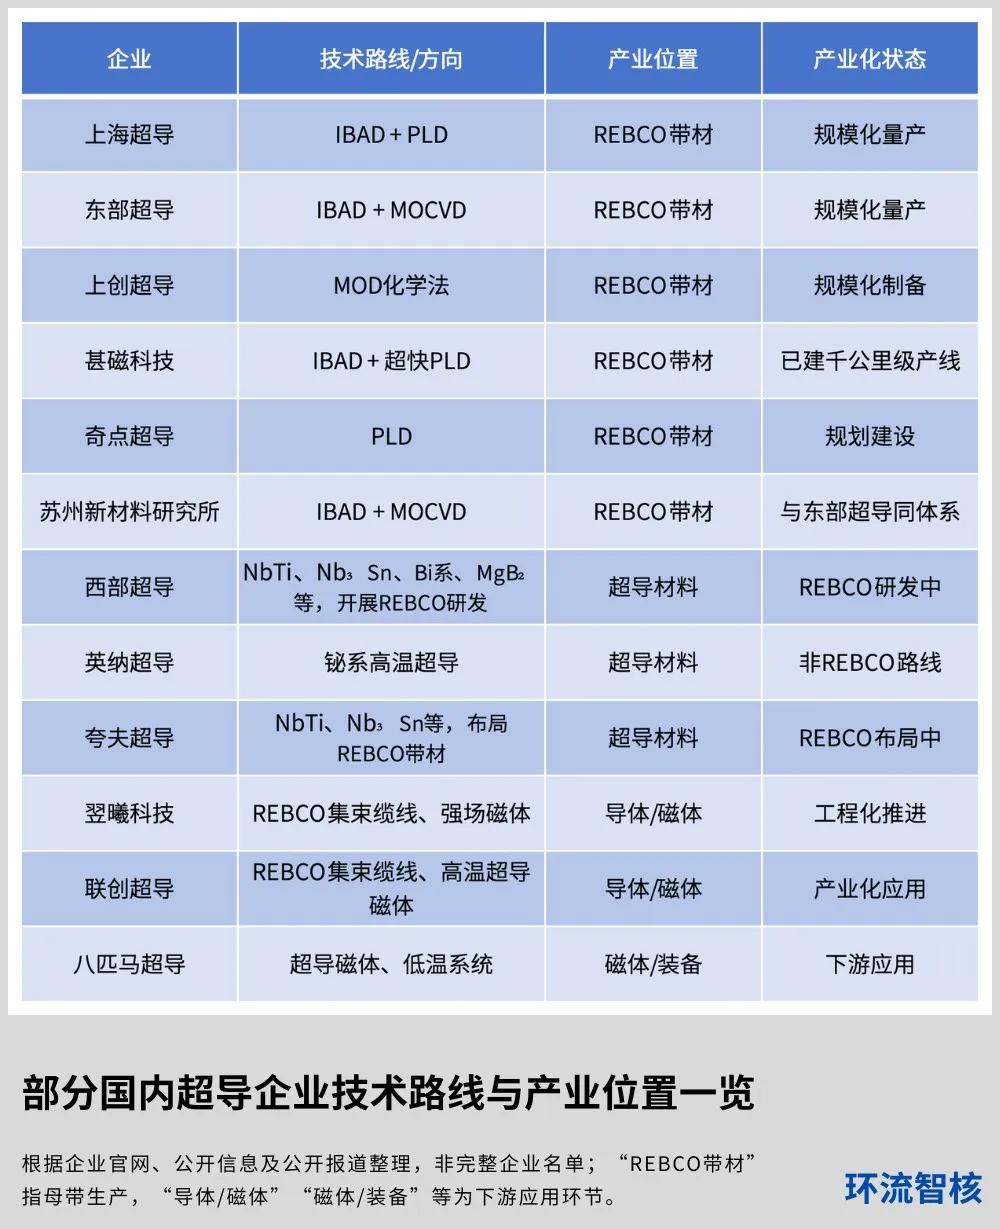
我们还核查了西部超导、翌曦科技、苏州新材料研究所有限公司、夸夫超导、英纳超导、八匹马超导、曦合超导等。
其中,苏州新材料研究所与东部超导属于同一体系,因此本文不再单独计算;夸夫超导目前仍处在REBCO带材布局阶段;英纳超导主要走铋系高温超导路线;曦合超导更多做REBCO带材加工和磁体应用。
其余企业的公开业务主要分布在低温超导线材、超导磁体、低温系统等环节,因此没有放进前面的产能表。
顺着这次盘点,我们也把部分相关企业的技术路线和产业位置一起捋了下,放在一张图里看更清楚。
结语看下来,国内REBCO带材已经有几百到几千公里的实际量产能力,同时新的千公里级产线还在陆续推进。
今年超导确实火,但比"某某又宣布布局"更有说服力的,还是这些硬数字。产线开了没有、一年能稳定跑出多少公里、最后有没有装到磁体和装置上,材料供应链走到哪一步了,就清清楚楚。
说明:以上信息来自企业官网、公开披露及相关报道,如有遗漏或表述不准确,欢迎相关企业及行业人士联系补充、指正。
全网关注环流智核,伴你读懂可控核聚变。