标签: 黄牛
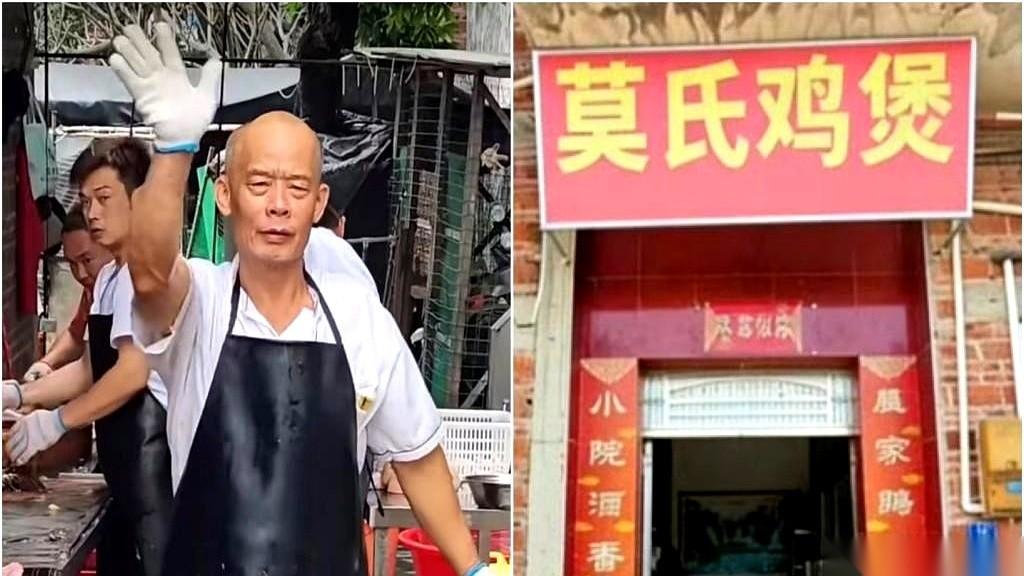
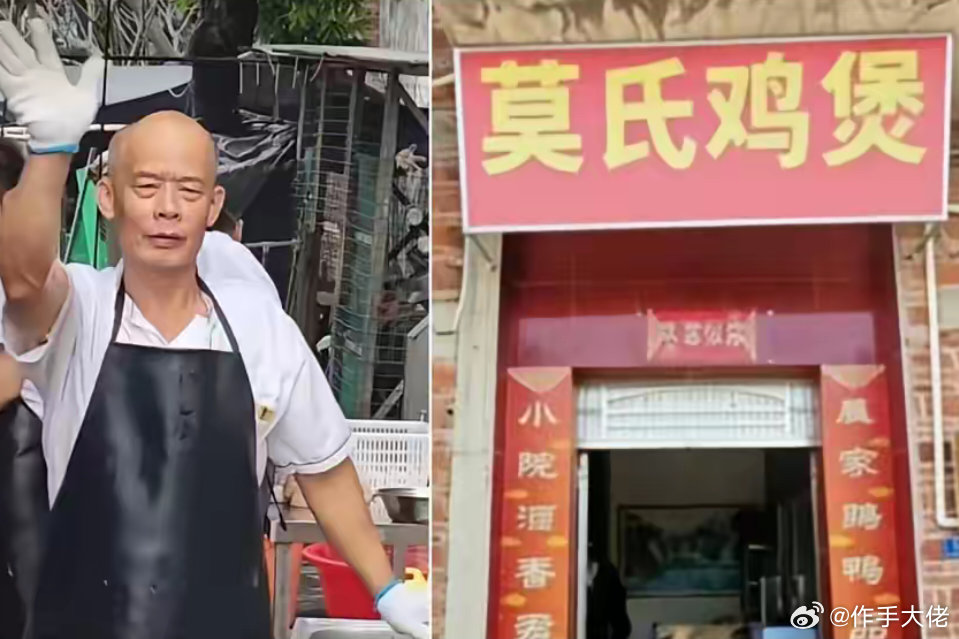
半年前日均3000人排队、黄牛把号炒到300元的莫氏鸡煲,如今怎么样了?10月1
半年前日均3000人排队、黄牛把号炒到300元的莫氏鸡煲,如今怎么样了?10月1日,佛山顺德陈村总店,候“鸡”亭已经撤走,遮雨棚改成了小卖部,午市上座率六成左右。总店员工从巅峰期的约180人减到30多人。店主莫叔干了两件看似矛盾的事:上半年靠流量还清了早年投资鱼塘欠下的180多万元旧债,转身又为建养鸡场向银行贷了新款,重新背上债务。还清旧债,再借新债,其实是这半年最完整的商业闭环,把流量的快钱落袋,把剩下的信用押回供应链。爆火时他最狼狈的短板就是鸡不够用,自养走地鸡库存只够撑一两个月,被迫改用温氏供鸡,引发“是不是原来的鸡”的口碑危机,评分从4.8一路跌到3.6。现在总店平日每天仍卖100多只鸡,周末节假日200多只,周末偶尔还要排队。比巅峰缩水八成,比谷底翻了好几倍。没有死撑规模,主动砍掉150人,把成本压回一家正常餐馆的水平,这是大多数网红店学不会的动作。中国烹饪协会的数据显示,网红餐饮店平均生命周期只有8到12个月。流量退去不是失败,是虚胖结构的出清。正如莫叔自己说的:把质量搞好了,不怕没有生意。
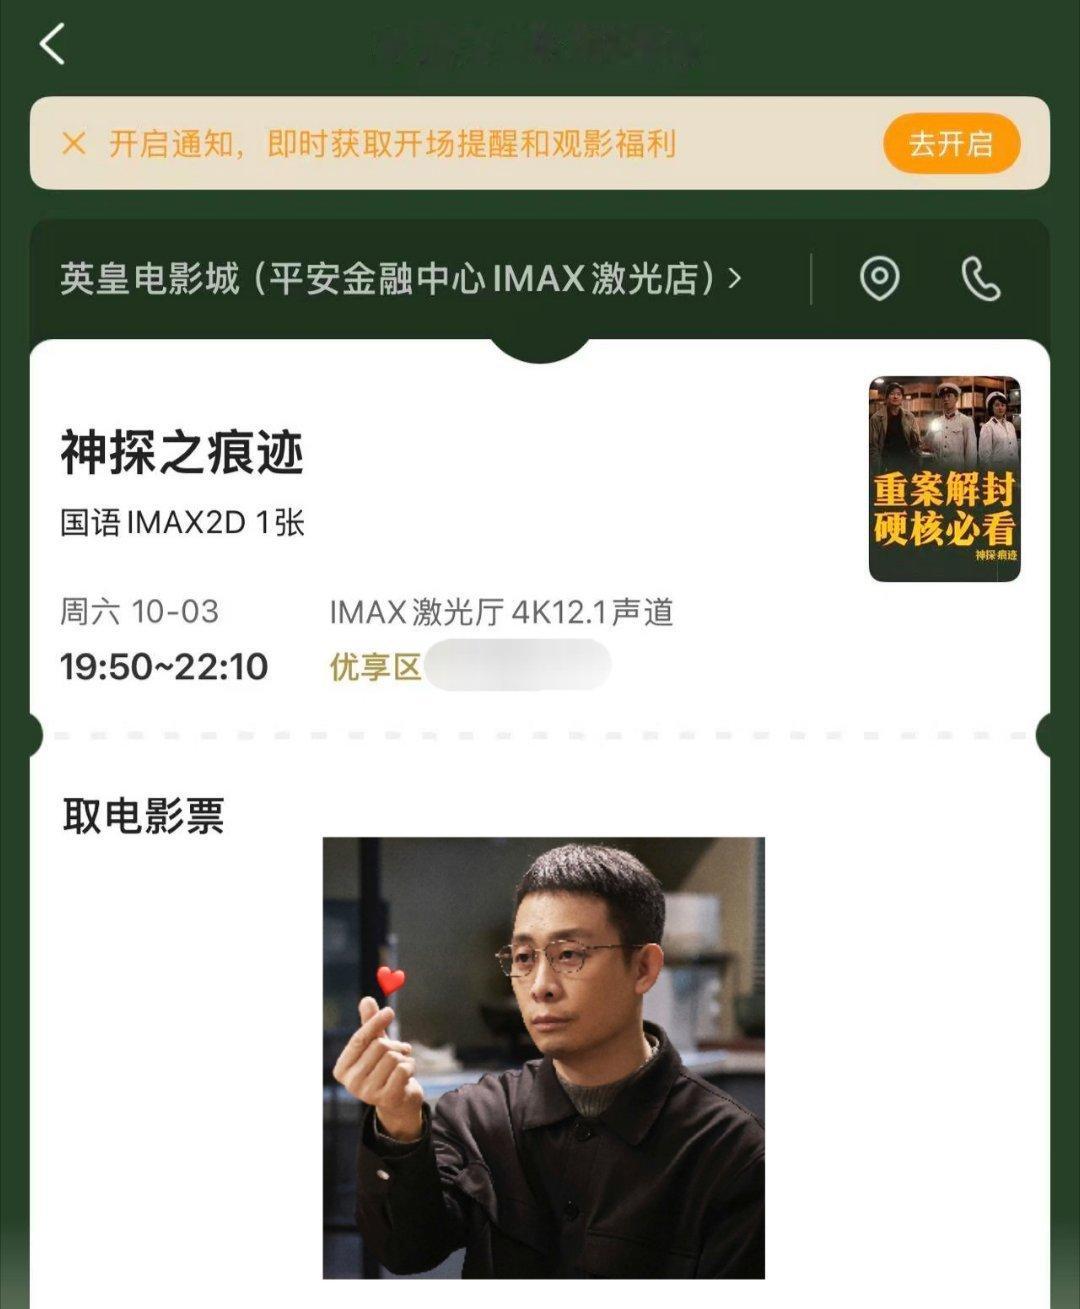
终于等到你,还好我没放弃没见过几张英皇前排的,死黄牛#张译电影神探之痕迹#
终于等到你,还好我没放弃没见过几张英皇前排的,死黄牛#张译电影神探之痕迹#终于等到你,还好我没放弃没见过几张英皇前排的,死黄牛
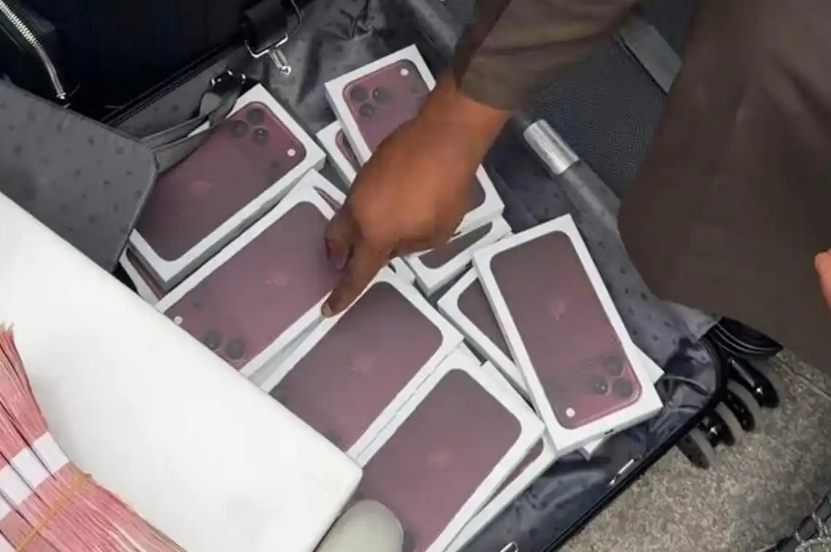
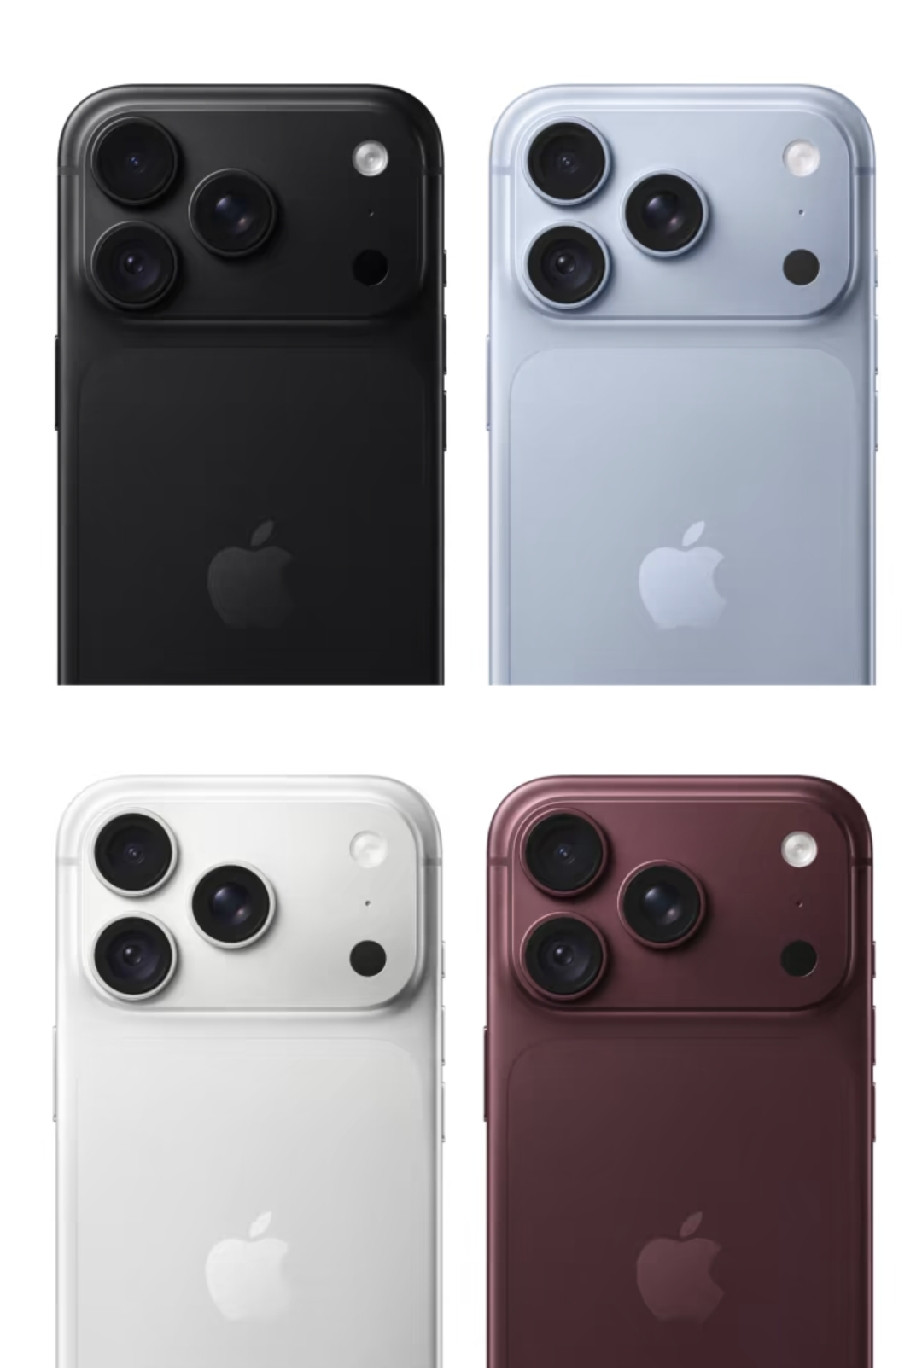
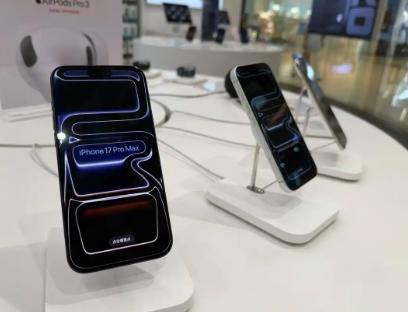
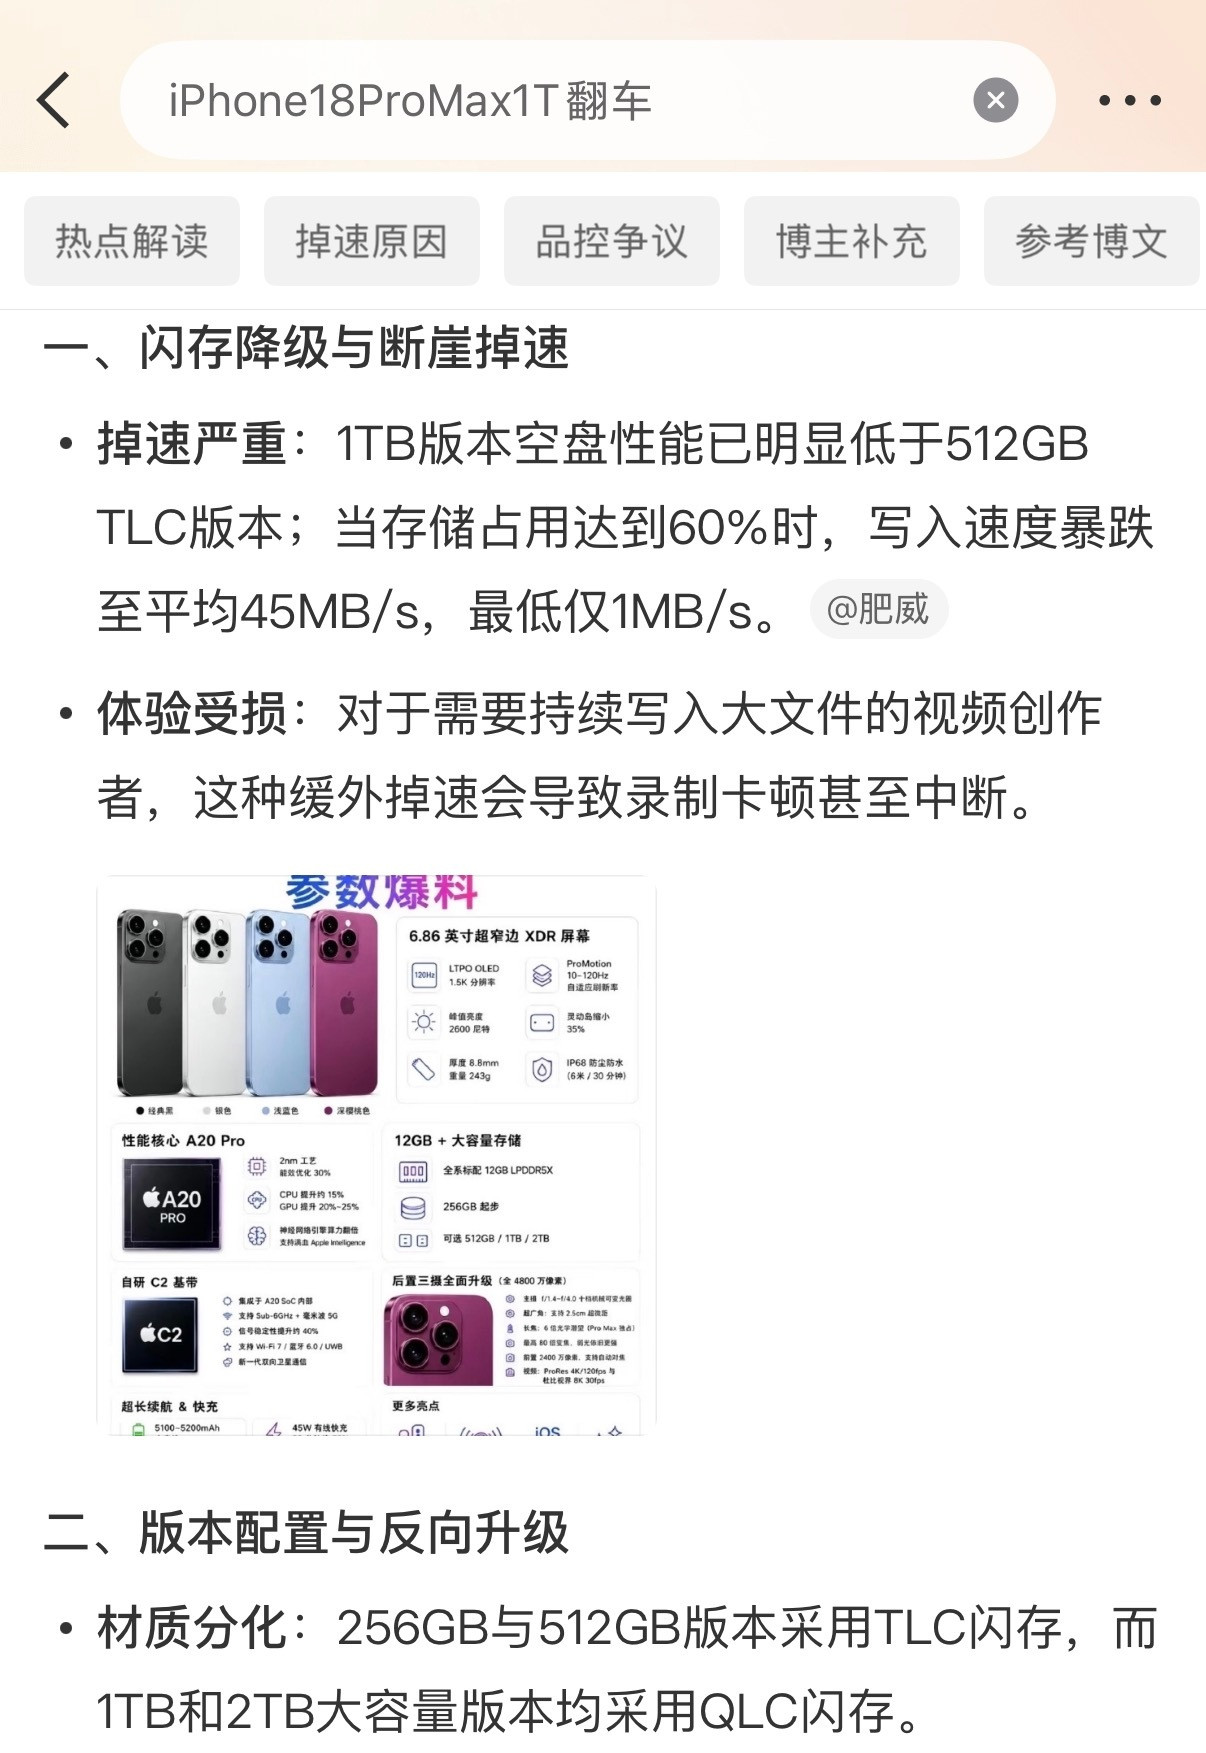
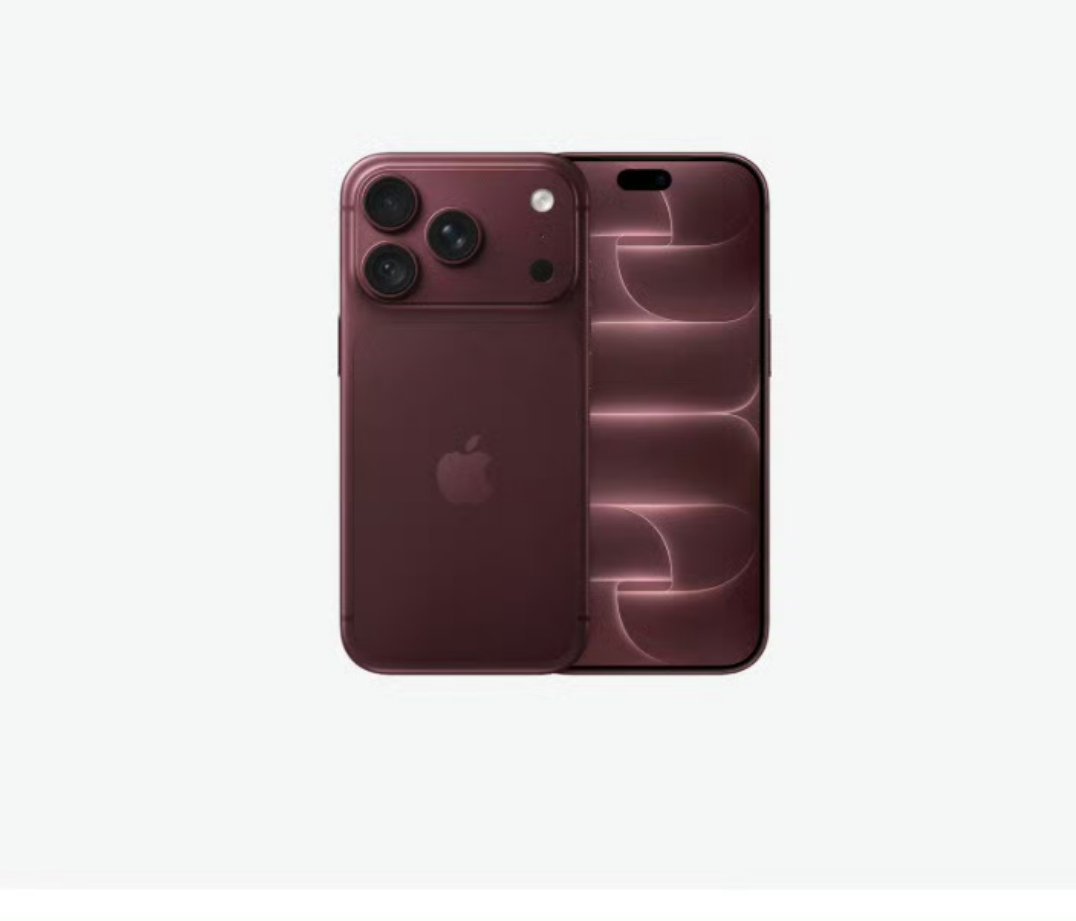
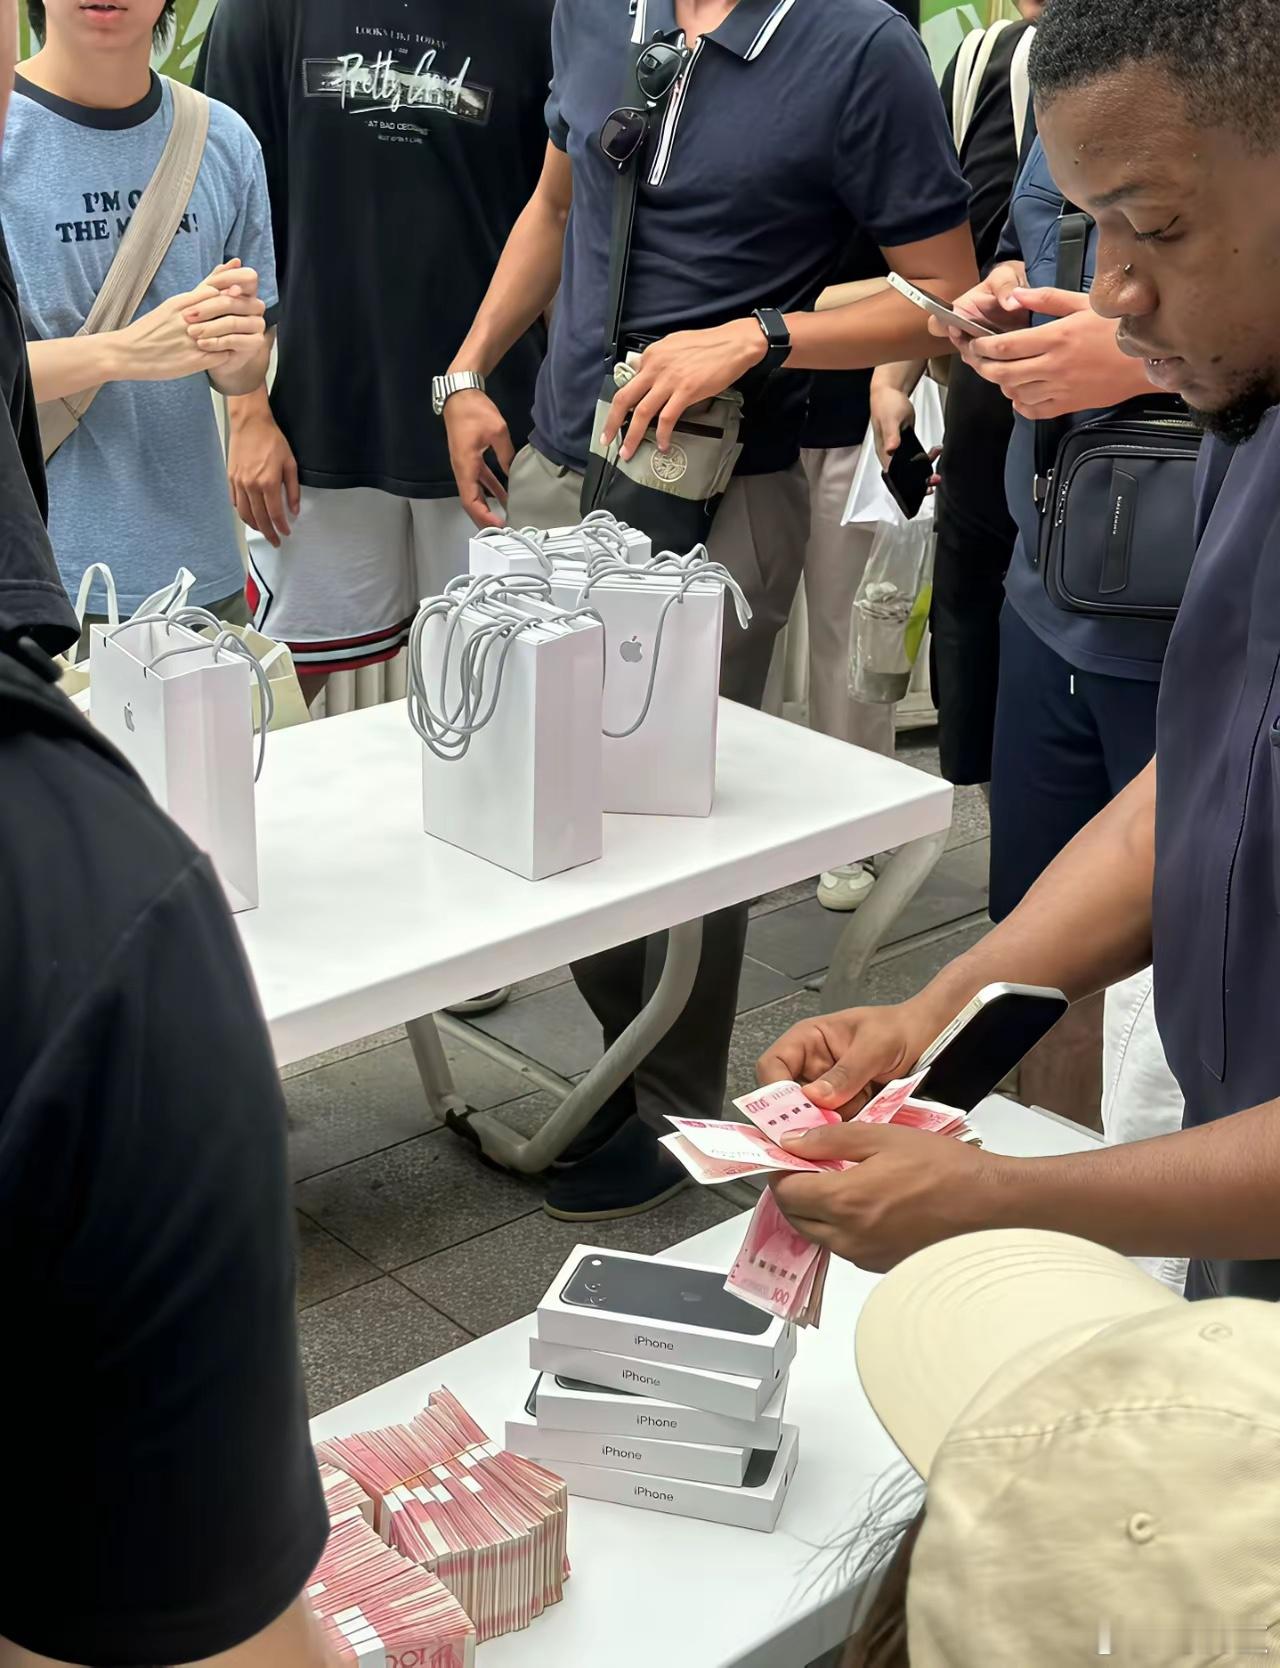
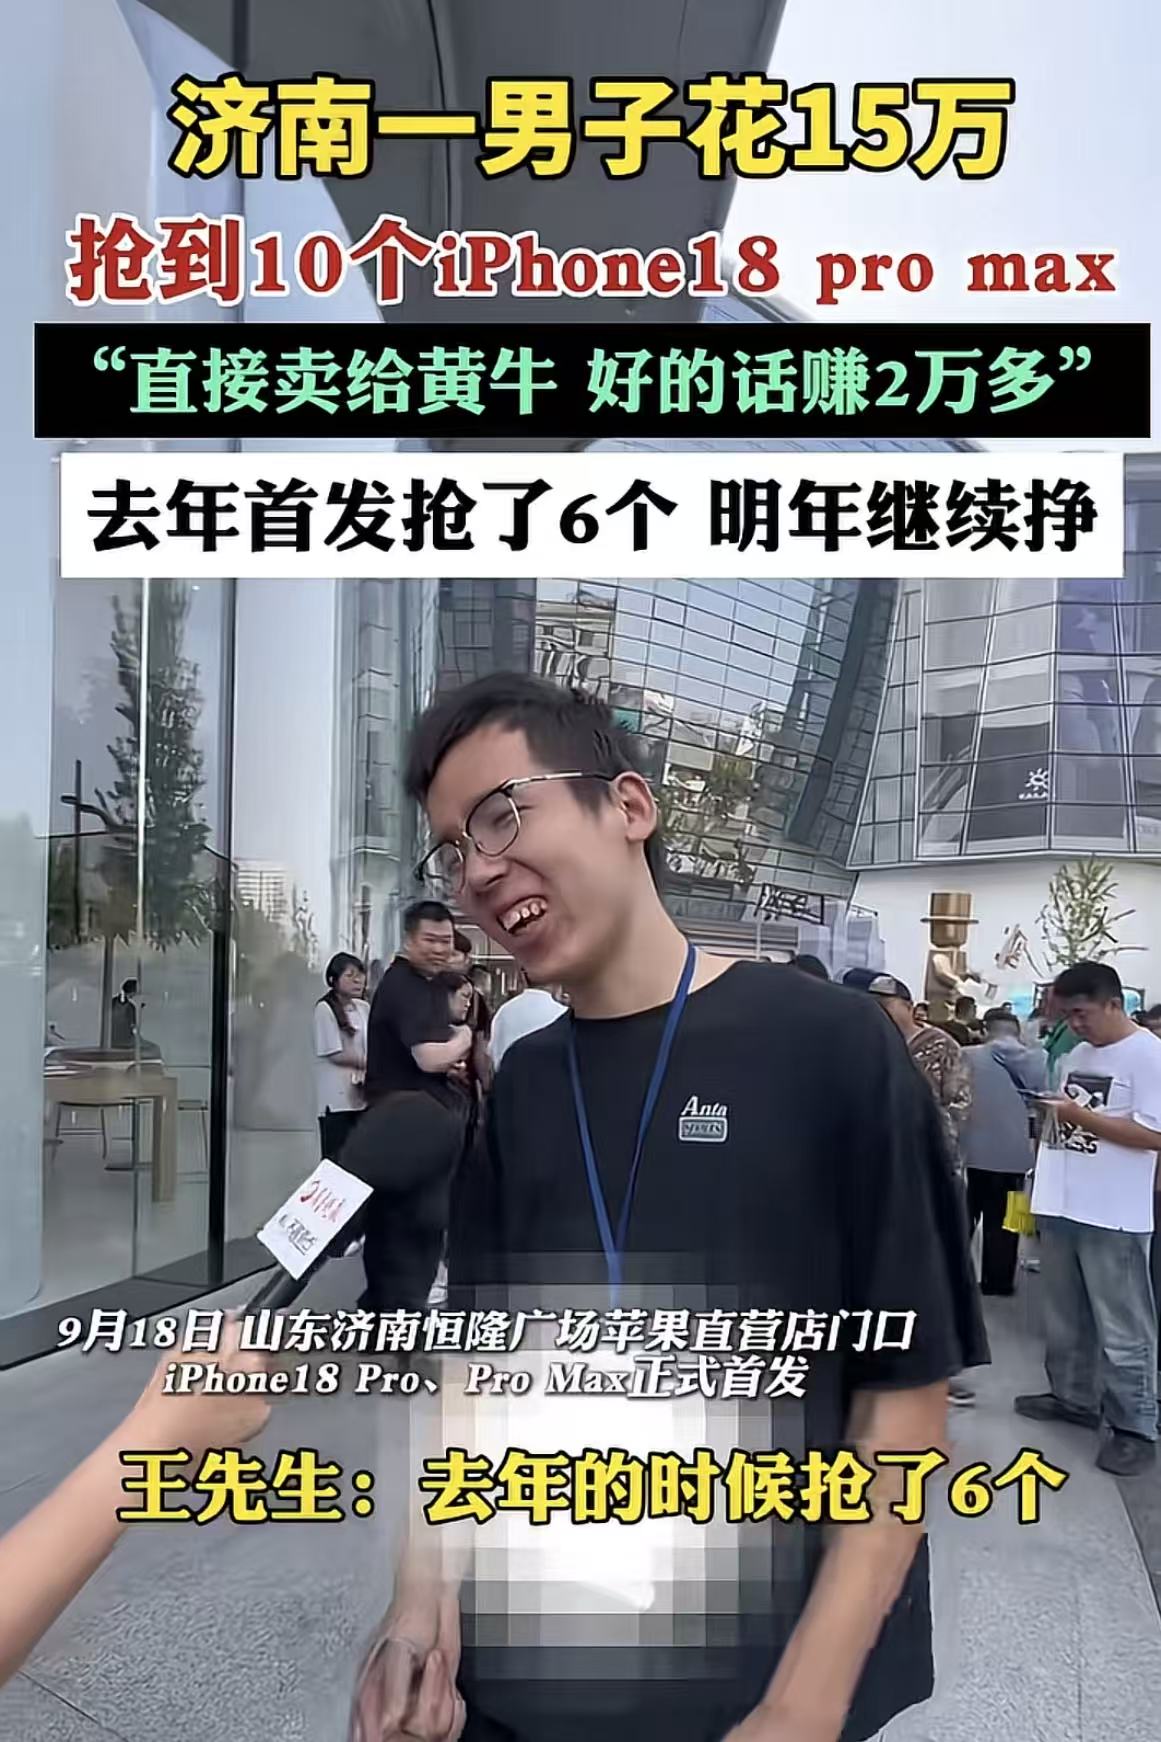
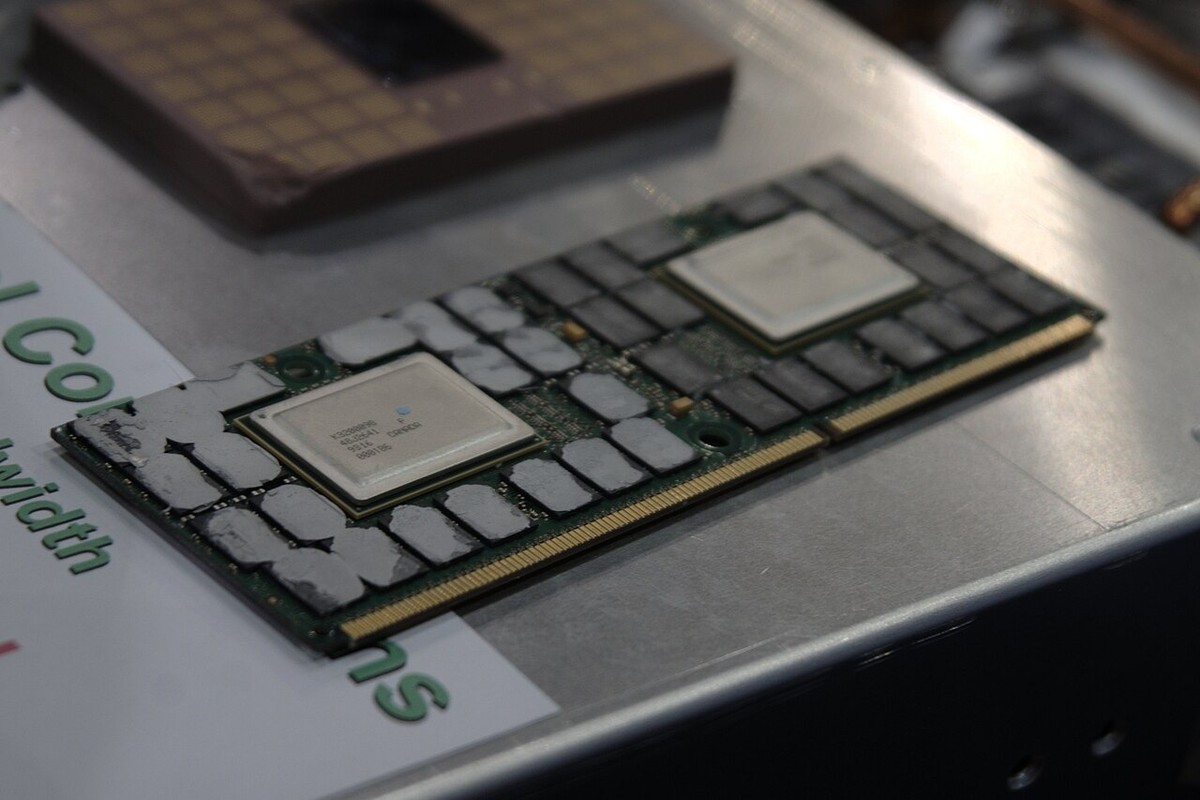
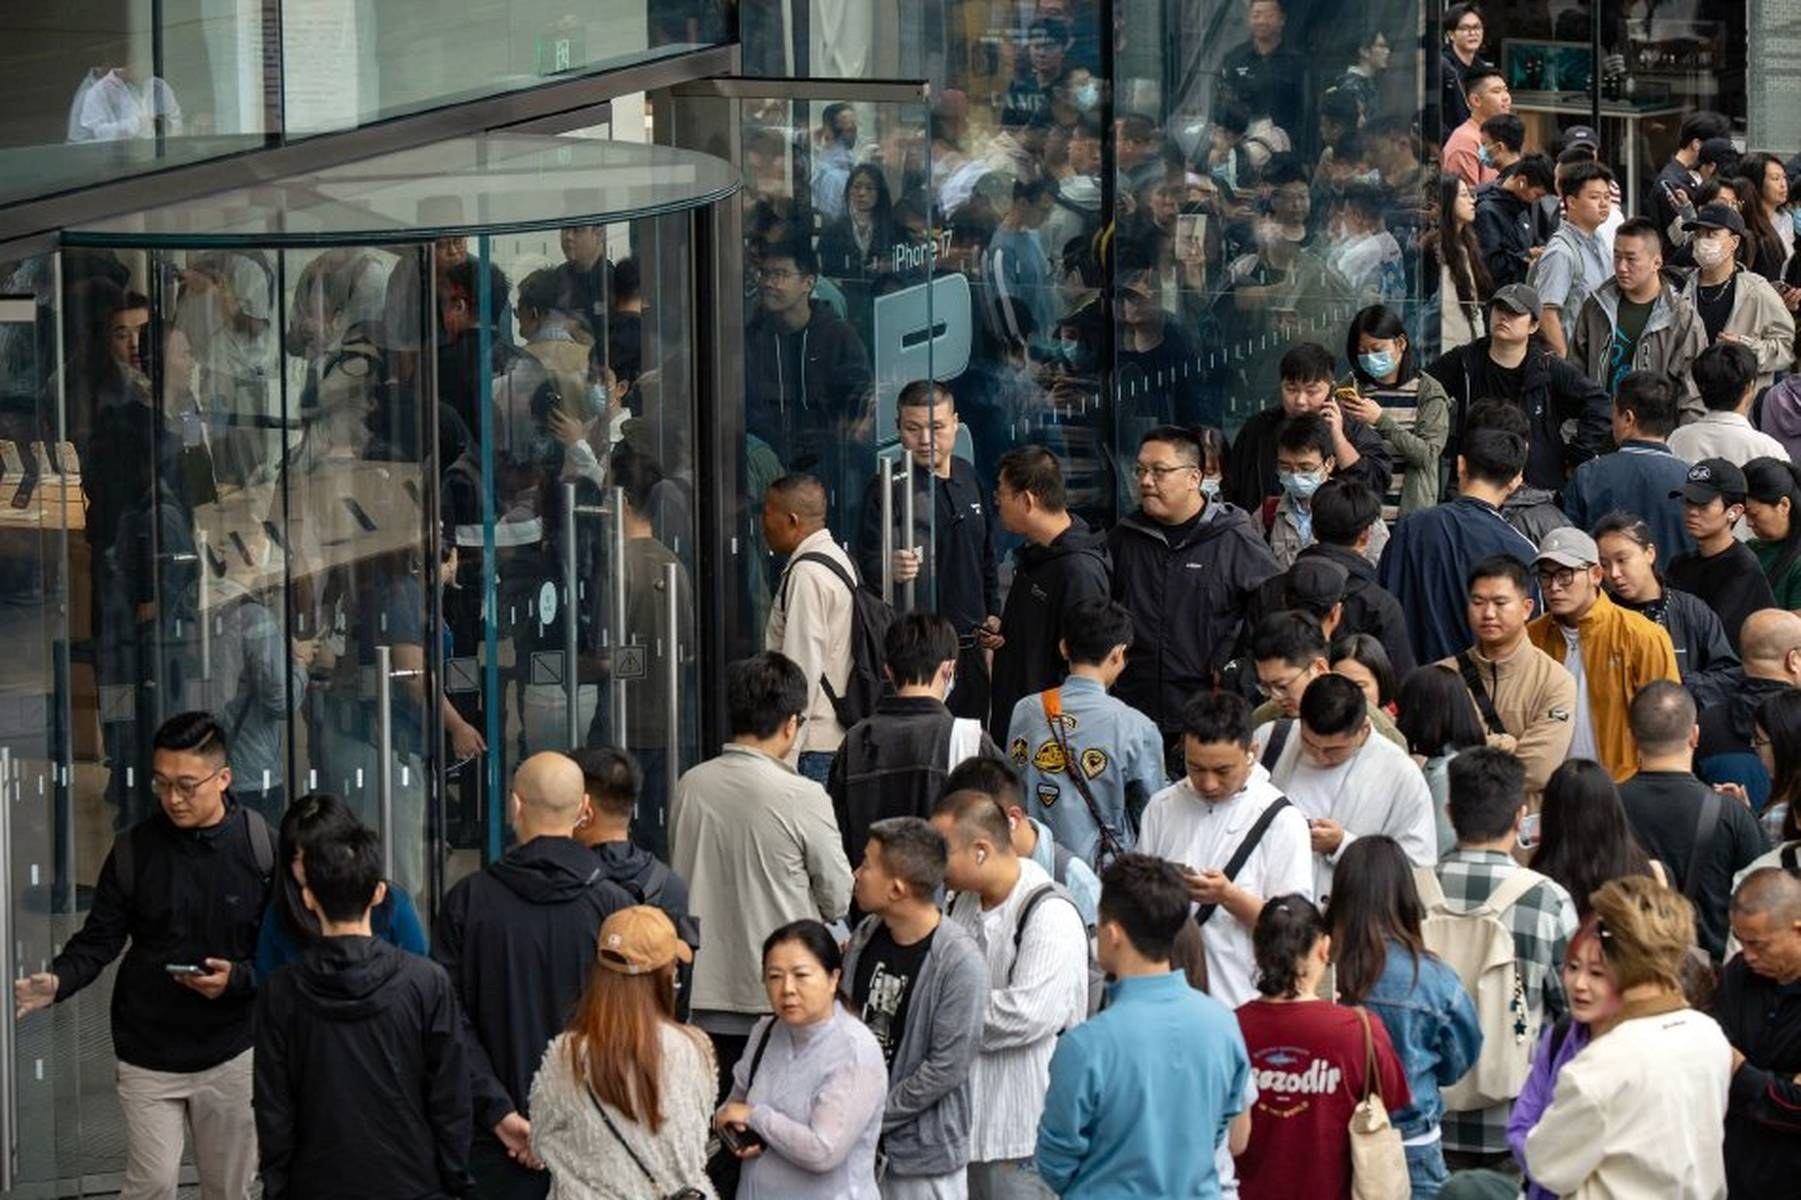
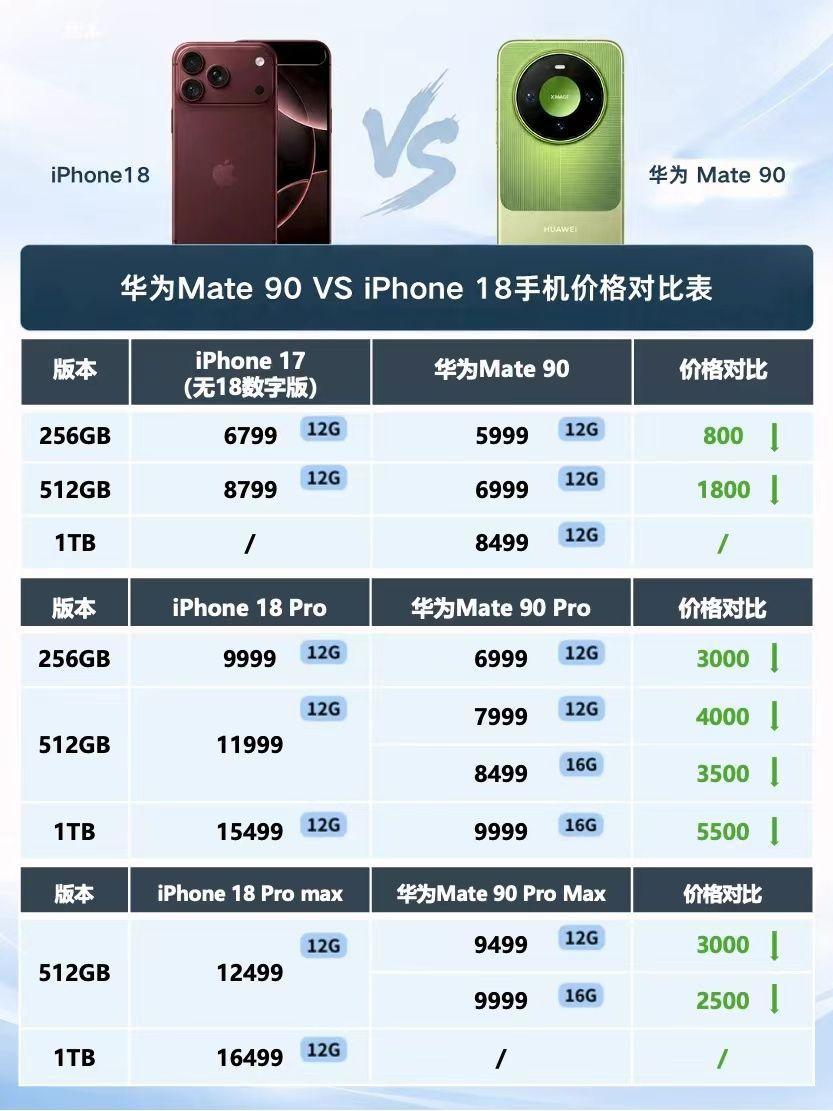
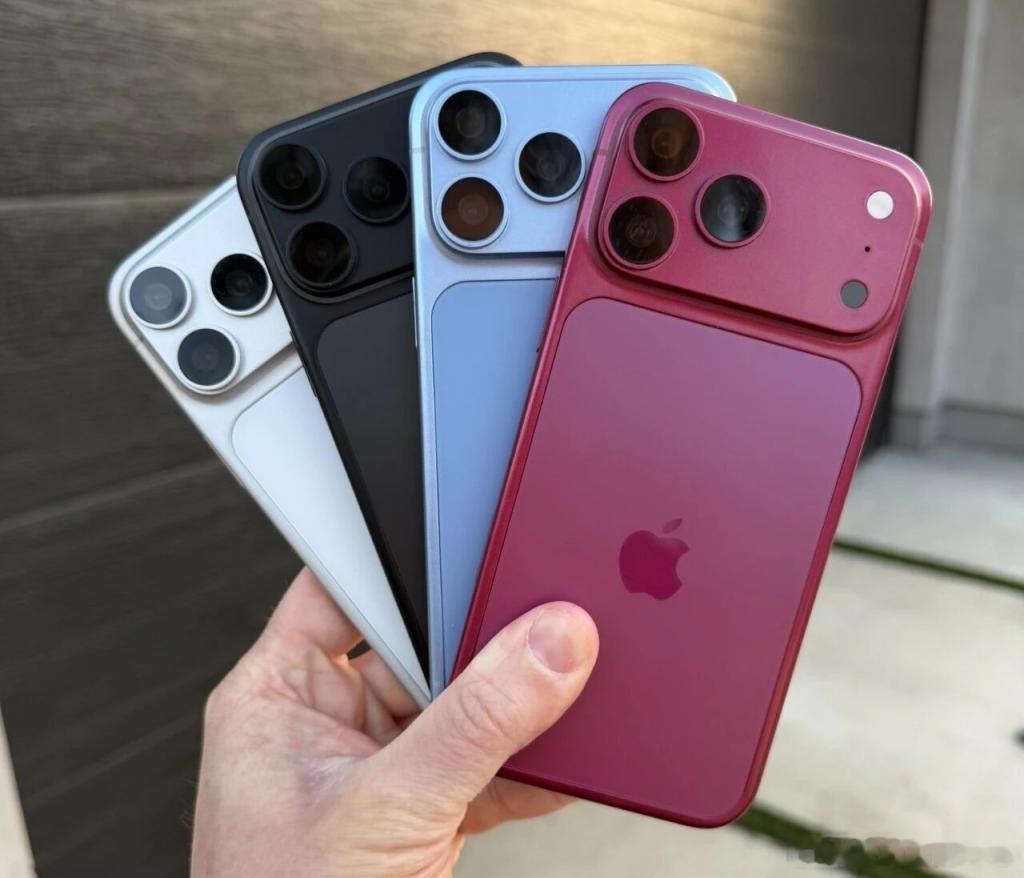
iPhone18ProMax1T翻车苹果有意思啊,怪不得黄牛都不收1TB和2TB
iPhone18ProMax1T翻车苹果有意思啊,怪不得黄牛都不收1TB和2TB的。原来问题出在采用了QLC方案,这个方案问题在于当内存占超过60%时,写入速度会天涯式下降,最低甚至能达到1MB/s,这谁敢信???苹果真的是两头赚啊,一头赚消费者,一头节省存储采购价格,让用户花高价买大容量版本享受“老人机”待遇???
白酒都在骂黄牛,茅台也在打黄牛,但说句得罪人的话:黄牛在白酒这盘棋里连个卒子都算
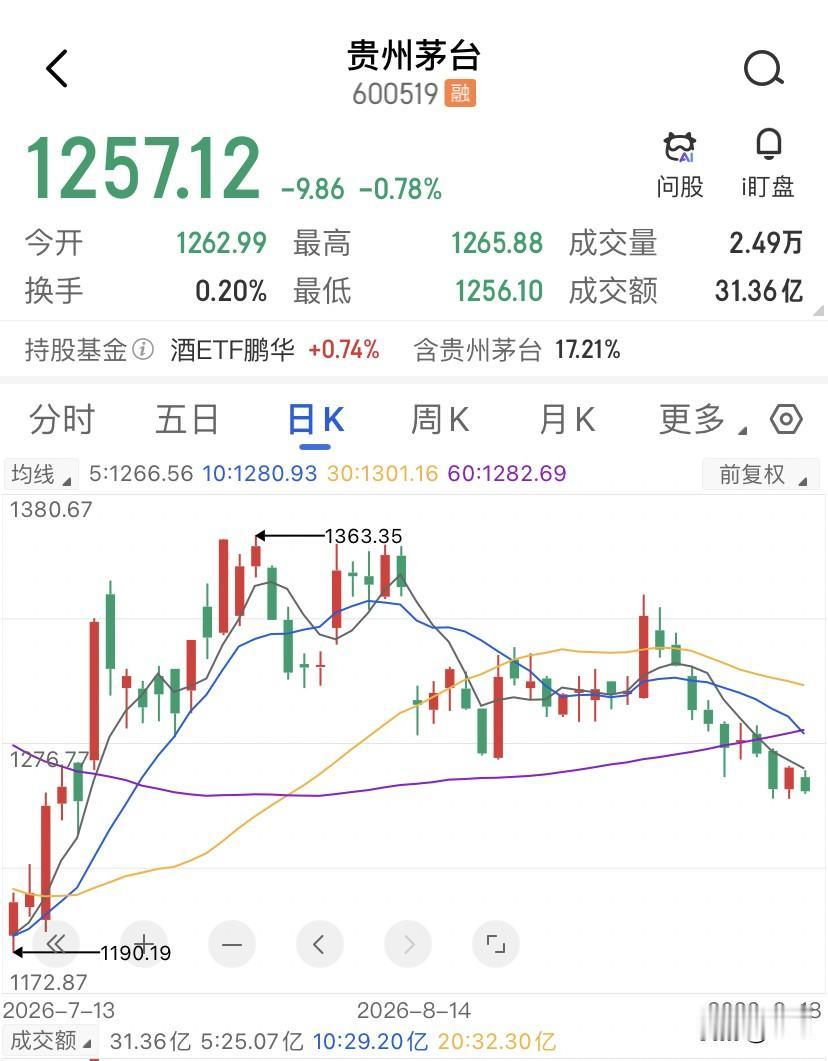
白酒都在骂黄牛,茅台也在打黄牛,但说句得罪人的话:黄牛在白酒这盘棋里连个卒子都算不上!真正让茅台、五粮液、泸州老窖这些大佬夜不能寐的,是渠道里压着的那堆酒——按25年上半年的数据,全行业平均存货周转天数是900天。你知道900天是什么概念吗?一瓶酒从灌装出厂到真正被喝掉,中间平均要等两年半。白酒行业现在面对的真正问题,不是谁在倒卖几箱飞天,而是整个链条上积压了太多“卖不动”的货。更魔幻的是,产量在跌,库存是在涨的,国家统计局的数据显示,25年全国规模以上白酒企业累计产量354.9万千升,同比下降都超过了12%,这已经是连续第九年的产量下滑了啊,跟16年1358万千升的历史峰值比,累计降幅都超过七成了。产量砍了四分之三,按理说吧,东西少了应该好卖点了吧?但是,并没有,同一时间,21家白酒上市公司里,20家营收下滑,18家营收和净利润双降,只有山西汾酒一家还是在正增长的。这也导致了酒越产越少,但库存越压越多啊。这就是整个行业最荒诞的地方——不是产能过剩,是渠道堵塞住了!你看五粮液25年末成品酒库存量同比暴增306%,达到2.51万吨,这个数字已经超过了五粮液当年的实际销量,也就是五粮液仓库里的成品酒,比它一年卖出去的还多。泸州老窖的情况就更极端了,存货周转天数在25年一季度就已经达到1148天,是五粮液的3.8倍,山西汾酒的2.7倍。换句话说,泸州老窖的库存要将近三年才能卖完一轮啊,这还是在全品系停货之后的数据。反观五粮液的库存周转天数是316天,茅台的报表口径是1330天,洋河是1003天。这些数字之间的差距,说白了就是各家渠道的控盘能力之间的差距——谁能让经销商心甘情愿地囤着不卖,谁的报表就会好看点。但一旦终端动销放缓了,囤在渠道里的货就全部要变成一个定时炸弹了。很多人觉得茅台打黄牛是因为黄牛倒卖飞天赚差价、损害品牌形象。呵呵...实际上茅台打击黄牛,本质是在打渠道的库存堰塞湖。你看茅台26年的动作就直到了:3月对精品、生肖、陈年等非标产品全面推行代售制,经销商不再买断货权,每卖一瓶拿5%的服务费。以前经销商拿一批精品茅台,赚的是差价,利润率动辄30%-50%。现在改成了5%的服务费,直接砍掉了经销商囤货套利的动机。你囤货赚差价,那酒就压在渠道里等着涨价,你拿固定佣金,那你就得赶紧卖出去才能拿到钱。所以现在茅台的逻辑很清晰了——把经销商从囤酒等涨的投机者,逼他们成赶紧出货的服务商。更狠的一招是暂停发货,茅台25年底宣布取消分销模式,26年首次暂停向经销商发货,不再把报表增长的压力全部转嫁去给渠道那一边。这个动作看起来是少卖了,实际上是在给渠道减压了,因为只有你不往渠道里塞新货了,经销商才有空间把手里那堆旧货慢慢消化掉啊。其实回头看,白酒行业过去20年的增长模式,本身就是一根越绷越紧的弦。酒企靠向经销商压货来做大营收,经销商靠囤货等涨价来赚差价,终端消费者被越涨越买、越买越涨的预期裹挟着入场。这个模式在景气周期里运转得还是非常丝滑的,但你一旦终端消费转弱,整条链条就会反向运转:消费者不买了→终端卖不动→经销商资金链紧张→低价抛货→价格倒挂→经销商更不敢进货→厂家更压货→库存越堆越高。25年经销商反馈中,价格倒挂最严重的三个价格带依次是800-1500元、500-800元和300-500元,刚好覆盖了高端和次高端全部的主力战场。这个时候你再看打黄牛这件事,就会觉得有点黑色幽默,黄牛一年套利的规模,放到900天的行业库存面前,连个零头都算不上啊。真正在挨打的,是过去二十年压货式增长堆起来的整个链条。茅台把经销商从吃差价改成拿佣金,泸州老窖全品系停货刮骨疗毒,五粮液库存量暴增三倍多还在硬扛,这些动作的无一不是共同指向只有一个——把渠道里的库存挤出来。